

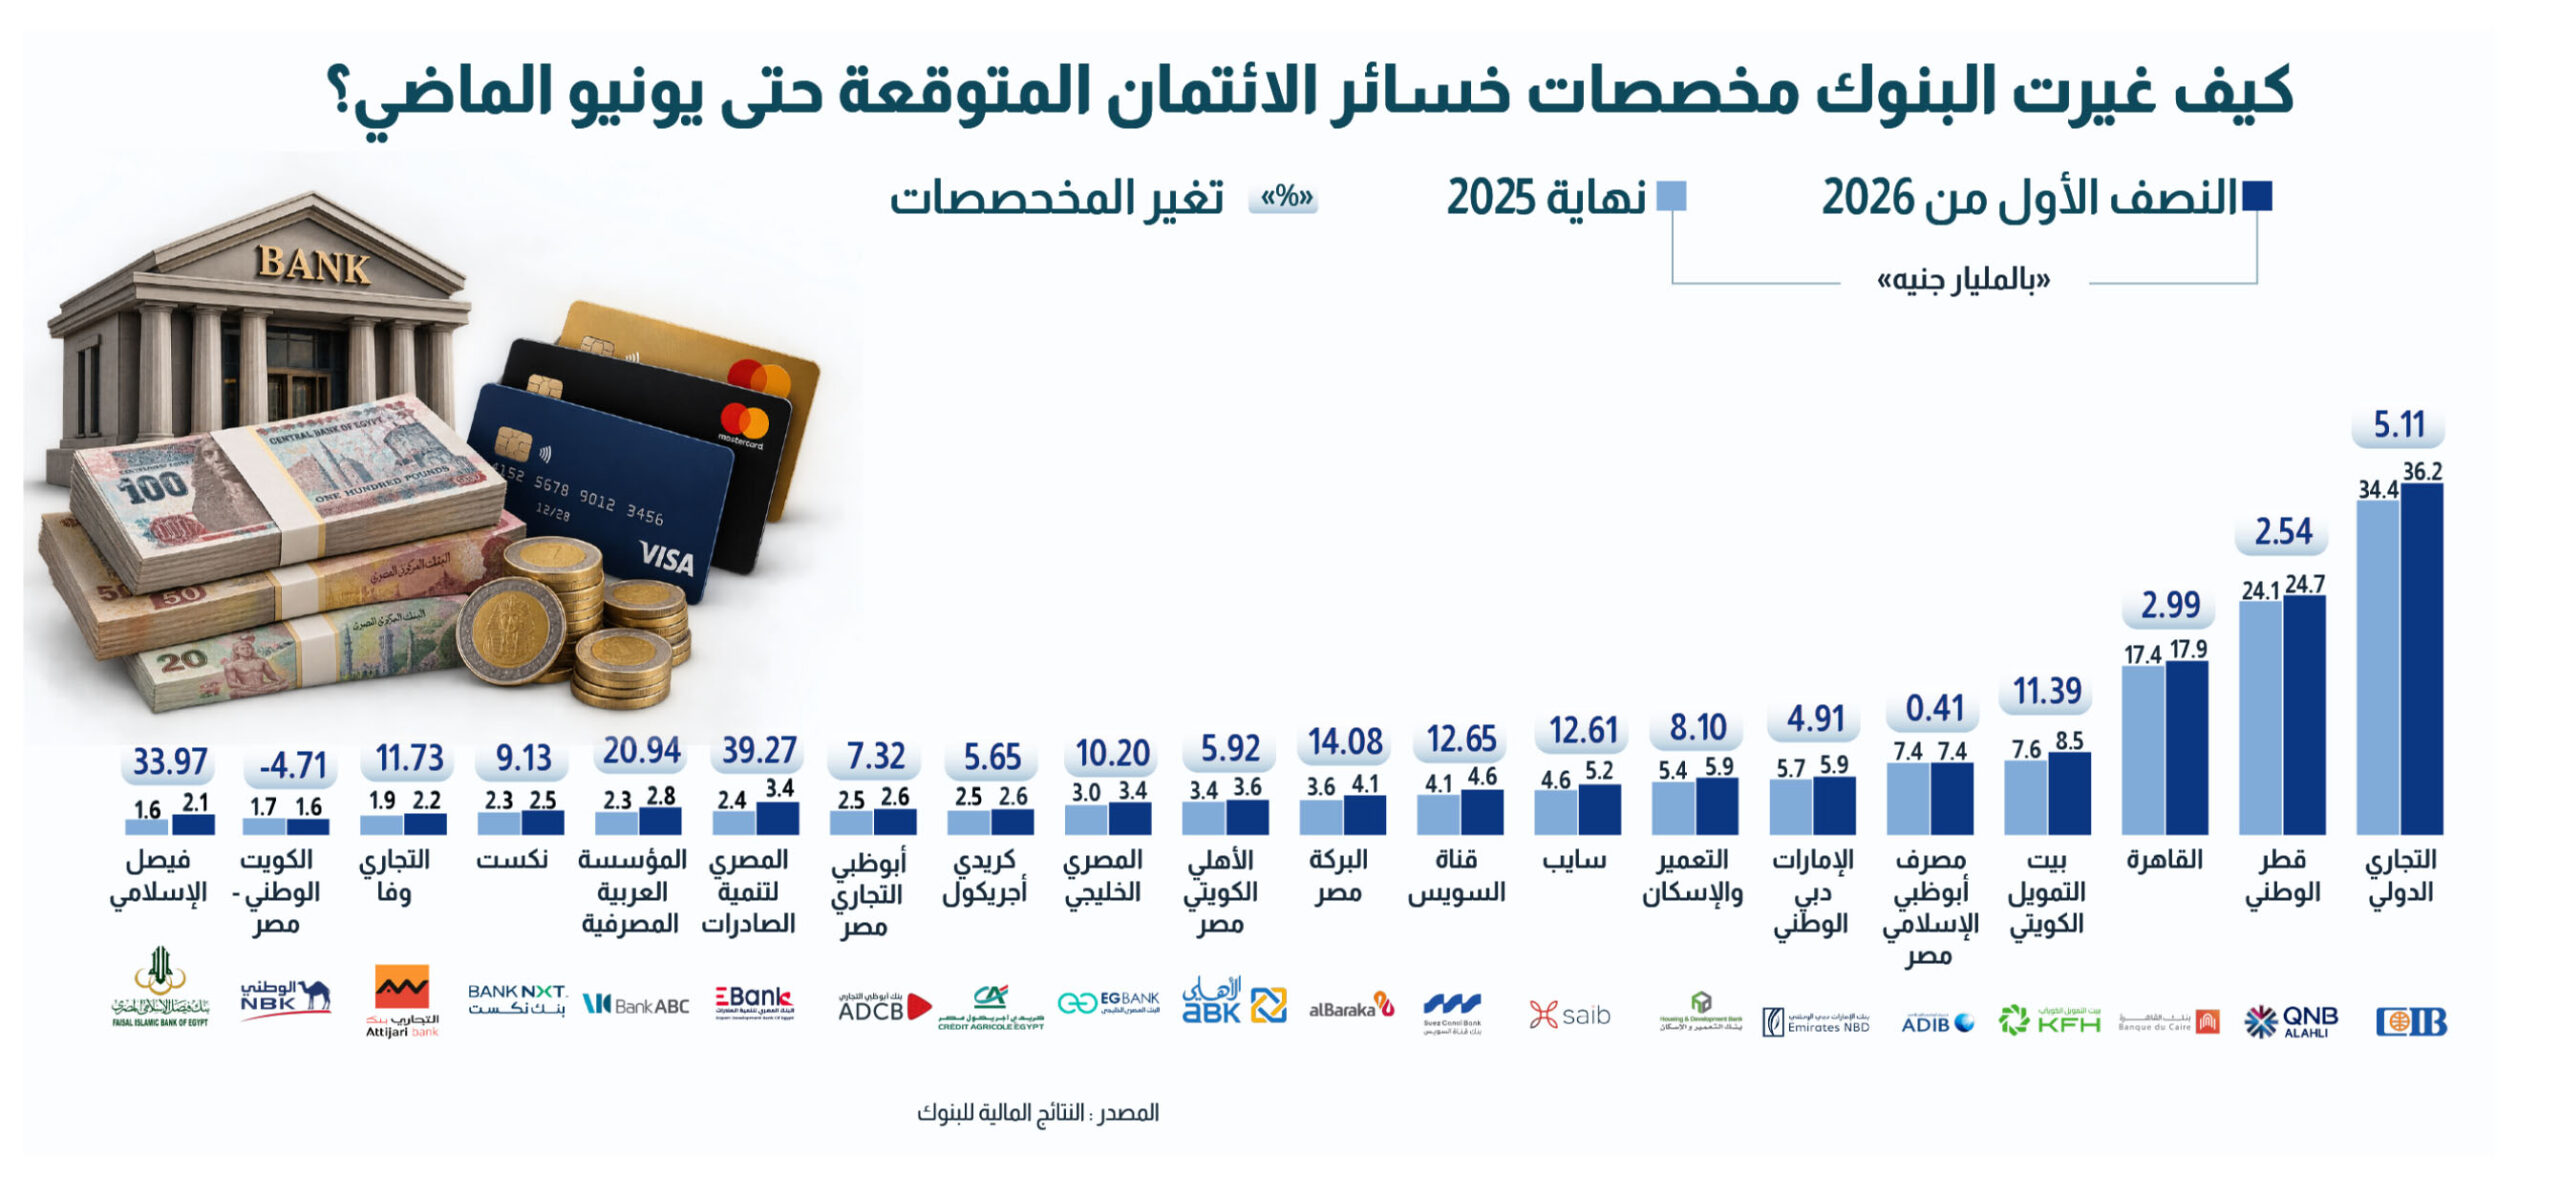
أظهر مسح أجرته «البورصة» على 20 بنكًا، أن غالبية مخصصات خسائر الائتمان المتوقعة إلى القروض ، تراجعت خلال النصف الأول من العام الحالي، عند مقارنتها بنهاية 2025، حيث هبطت النسبة لدى 12 بنكًا، مقابل 8 بنوك ارتفعت فيها النسبة.
وحول محفظة القروض لدى البنوك، فقد تفوق نمو المحافظ لدى 12 بنكًا مقارنة بنمو مخصصات خسائر الائتمان المتوقعة، بينما رفعت 8 بنوك مخصصاتها بنسب تفوقت على نسب نمو القروض.
وانخفضت نسبة مخصصات خسائر الائتمان المتوقعة لدى بنك أبوظبي التجاري مصر بنحو 0.33 نقطة مئوية ، لتتراجع من 3.52% نهاية 2025 إلى 3.19% نهاية يونيو.
وبلغت قيمة المخصصات نحو 2.64 مليار جنيه من إجمالي القروض والتسهيلات البالغة نحو 82.69 مليار جنيه ، مقابل 2.46 مليار جنيه من إجمالي القروض البالغة نحو 69.80 مليار جنيه نهاية 2025 ، بما يعادل 3.52% من إجمالي القروض.
وفي مصرف أبوظبي الإسلامي مصر، تراجعت نسبة المخصصات بنحو 1.03 نقطة مئوية، لتصل إلى 3.74% مقابل 4.77% بنهاية 2025، رغم ارتفاع قيمة المخصصات بالقيمة المطلقة.
وسجلت قيم المخصصات 7.42 مليار جنيه من إجمالي القروض والتسهيلات البالغة نحو 198.23 مليار جنيه.
وكانت مخصصات الخسائر سجلت 7.39 مليار جنيه من إجمالي القروض البالغة نحو 154.87 مليار جنيه، نهاية العام الماضي بنسبة 4.77%.
وانخفضت نسبة مخصصات خسائر الائتمان المتوقعة إلى القروض لدى بنك الإمارات دبي الوطني مصر، بنحو 0.72 نقطة مئوية خلال النصف الأول ، لتصل إلى 5.24% مقابل 5.97% بنهاية 2025.
وبلغت قيم المخصصات نحو 5.98 مليار جنيه من إجمالي قروض وتسهيلات 114.01 مليار جنيه، مقابل 5.70 مليار جنيه من إجمالي قروض 95.57 مليار جنيه .
وتراجعت نسبة مخصصات خسائر الائتمان المتوقعة إلى القروض لدى البنك التجاري الدولي بنحو 0.63 نقطة مئوية خلال النصف الأول 2026، لتصل إلى 5.73% مقابل 6.36% بنهاية 2025، رغم ارتفاع رصيد المخصصات بنحو 1.76 مليار جنيه.
وبلغت المخصصات نحو 36.19 مليار جنيه من إجمالي قروض وتسهيلات بلغت نحو 631.34 مليار جنيه، مقارنة بنحو 34.43 مليار جنيه ، من إجمالي قروض 541.41 مليار جنيه، نهاية 2025.
وانخفضت نسبة مخصصات خسائر الائتمان المتوقعة إلى القروض، لدى التجاري وفا بنك مصر بنحو 0.11 نقطة مئوية خلال النصف الأول 2026، لتصل إلى 2.72% مقابل 2.83% بنهاية 2025.
وسجلت المخصصات نحو 2.19 مليار جنيه من إجمالي القروض والتسهيلات البالغة نحو 80.49 مليار جنيه، مقابل 1.96 مليار جنيه من إجمالي قروض 69.32 مليار جني.
وتراجعت نسبة المخصصات لدى بنك التعمير والإسكان بنحو 1.05 نقطة مئوية ، لتصل إلى 7.21% مقابل 8.26% بنهاية 2025، وهو أكبر تراجع بين البنوك محل المسح تقريبًا.
وبلغت قيمة المخصصات نحو 5.87 مليار جنيه من إجمالي قروض وتسهيلات 81.44 مليار جنيه ، مقارنة بنحو 5.43 مليار جنيه من إجمالي 65.72 مليار جنيهنهاية ديسمبر الماضي.
وانخفضت نسبة المخصصات إلى القروض لدى بنك القاهرة بنحو 0.19 نقطة مئوية ، لتصل إلى 7.08% مقابل 7.27% بنهاية 2025.
وسجلت المخصصات بالبنك نحو 17.91 مليار جنيه من إجمالي القروض والتسهيلات البالغة نحو 253.12 مليار جنيه ، مقابل 17.39 مليار جنيه و إجمالي 239.30 مليار جنيه في فترتي المقارنة.
وتراجعت نسبة مخصصات خسائر الائتمان المتوقعة إلى القروض لدى بنك الكويت الوطني – مصر بنحو 0.30 نقطة مئوية خلال النصف الأول من العام الحالي، لتصل إلى 1.09% مقابل 1.39% بنهاية 2025، مع انخفاض قيمة المخصصات نفسها بنحو 77 مليون جنيه.
وبلغت قيمة المخصصات نحو 1.62 مليار جنيه من إجمالي قروض وتسهيلات 148.52 مليار جنيه.
وكانت المخصصات سجلت نحو 1.70 مليار جنيه من إجمالي القروض البالغة نحو 122.60 مليار جنيه، نهاية العام الماضي بنسبة 1.39% .
وانخفضت نسبة المخصصات لدى بيت التمويل الكويتي مصر بنحو 0.22 نقطة مئوية ، لتصل إلى 7.07% في يونيو مقابل 7.29% بنهاية 2025.
وسجلت المخصصات نحو 8.51 مليار جنيه من إجمالي القروض والتسهيلات البالغة نحو 120.31 مليار جنيه، مقابل 7.64 مليار جنيه من إجمالي قروض 104.78 مليار جنيه ديسمبر 2025.
وتراجعت مخصصات خسائر الائتمان المتوقعة إلى القروض ، لدى كريدي أجريكول مصر بنحو 0.09 نقطة مئوية ، لتصل إلى 3.61% مقابل 3.70% .
وسجلت قيم المخصصات نحو 2.62 مليار جنيه من إجمالي قروض وتسهيلات 72.43 مليار جنيه ، في حين بلغت المخصصات نهاية ديسمبر 2.48 مليار جنيه من إجمالي قروض 66.99 مليار جنيه.
وانخفضت النسبة لدى بنك نكست بنحو 0.41 نقطة مئوية خلال النصف الأول 2026، لتصل إلى 4.08% مقابل 4.49% بنهاية 2025.
وسجلت المخصصات بالبنك نحو 2.51 مليار جنيه من إجمالي القروض والتسهيلات البالغة نحو 61.46 مليار جنيه ، مقابل 2.30 مليار جنيه من إجمالي 51.33 مليار جنيه نهاية العام الماضي.
وتراجعت نسبة المخصصات إلى القروض لدى بنك قطر الوطني مصر بنحو 0.42 نقطة مئوية لتصل إلى 4.75% مقابل 5.17% بنهاية 2025.
وبلغت قيم المخصصات 24.66 مليار جنيه من إجمالي قروض وتسهيلات 518.91 مليار جنيه ، مقابل 24.05 مليار جنيه من إجمالي قروض 464.84 مليار جنيه ديسمبر 2025.
وارتفعت النسبة لدى البنك الأهلي الكويتي مصر ، بنحو 0.18 نقطة مئوية، لتصل إلى 4.04% مقابل 3.86% بنهاية 2025.
وسجلت قيم المخصصات 3.58 مليار جنيه من إجمالي قروض وتسهيلات البالغة 88.58 مليار جنيه ، مقابل 3.38 مليار جنيه من إجمالي 87.55 مليار جنيه قروضا نهاية 2025.
وارتفعت نسبة المخصصات إلى القروض في بنك المؤسسة العربية المصرفية بنحو 0.49 نقطة مئوية، لتصل إلى 6.45% مقابل 5.96% بنهاية العام الماضي.
وسجلت قيم المخصصات 2.83 مليار جنيه من إجمالي قروض وتسهيلات 43.98 مليار جنيه نهاية النصف الأول 2026، مقابل 2.34 مليار جنيه من إجمالي 39.26 مليار جنيه، نهاية 2025.
وارتفعت نسبة المخصصات لدى البنك المصري الخليجي بنحو 0.03 نقطة مئوية ، لتصل إلى 4.82% مقابل 4.79% بنهاية 2025، وهي زيادة محدودة للغاية.
وسجلت قيم المخصصات نحو 3.35 مليار جنيه من إجمالي قروض وتسهيلات 69.51 مليار جنيه ، مقابل 3.04 مليار جنيه من إجمالي 63.50 مليار جنيه في فترتي المقارنة.
وارتفعت نسبة مخصصات خسائر الائتمان المتوقعة لدى بنك البركة مصر بنحو 0.19 نقطة مئوية خلال النصف الأول 2026، لتصل إلى 4.87% مقابل 4.68% بنهاية 2025.
وبلغت قيم المخصصات 4.05 مليار جنيه من إجمالي 83.13 مليار جنيه قروضا وتسهيلات، مقابل 3.55 مليار جنيه وإجمالي 75.90 مليار جنيه نهاية العام الماضي.
وارتفعت نسبة المخصصات إلى القروض لدى بنك فيصل الإسلامي المصري بنحو 1.66 نقطة مئوية ، لتصل إلى 9.48% مقابل 7.82% بنهاية 2025، وهي أكبر زيادة بين البنوك محل المسح.
وبلغت المخصصات نحو 2.09 مليار جنيه من إجمالي القروض والتسهيلات البالغة نحو 22.02 مليار جنيه ، مقابل 1.56 مليار جنيه من إجمالي قروض 19.88 مليار جنيه نهاية العام الماضي.
وارتفعت النسبة لدى البنك المصري لتنمية الصادرات بنحو 0.65 نقطة مئوية النصف الأول 2026، لتصل إلى 3.45% مقابل 2.81% بنهاية 2025.
وبلغت قيم المخصصات نحو 3.36 مليار جنيه من إجمالي قروض وتسهيلات 97.33 مليار جنيه ، مقابل 2.43 مليار جنيه من إجمالي 86.75 مليار جنيه نهاية 2025.
كما ارتفعت نسبة المخصصات لدى بنك سايب بنحو 0.12 نقطة مئوية ، لتصل إلى 5.94% مقابل 5.82% نهاية 2025.
وبلغت قيم المخصصات نحو 5.18 مليار جنيه من إجمالي 87.21 مليار جنيه ، مقابل 4.60 مليار جنيه من إجمالي 79.09 مليار جنيه ديسمبر الماضي.
وارتفعت نسبة المخصصات إلى القروض لدى بنك قناة السويس بنحو 0.05 نقطة مئوية ، لتصل إلى 3.29% مقابل 3.23% ، في فترتي المقارنة.
وسجلت قيم المخصصات 4.63 مليار جنيه من إجمالي قروض وتسهيلات 140.74 مليار جنيه نهاية النصف الأول 2026، مقابل 4.11 مليار جنيه من إجمالي 127.04 مليار جنيه، نهاية 2025.
ماذا يعني تغير خريطة مخصصات خسائر الائتمان؟
تباينت قراءات الخبراء لتحركات مخصصات خسائر الائتمان المتوقعة إلى القروض، بين اعتبار نمو القروض بوتيرة أسرع من المخصصات أحد التفسيرات الرئيسية لانخفاض النسبة، وبين ربطها بتحسن المؤشرات الاقتصادية وجودة الائتمان، أو بعوامل محاسبية ورقابية، بما يجعل قراءة النسبة في حد ذاتها بحاجة إلى النظر لمكوناتها وسياقها الأوسع.
سليمان: تحسن المؤشرات الاقتصادية قد يخفف وزن السيناريوهات التشاؤمية
قال أيمن سليمان، الخبير المصرفي، إن تراجع مخصصات خسائر الائتمان المتوقعة يأتي عكس التوقعات التي كانت ترجح اتجاهًا عامًا نحو زيادة التحوط، إذ إن تراجع هذه النسبة لا يعني بالضرورة أن البنوك خفضت مخصصاتها أو أصبحت أقل حذرًا، بقدر ما قد يعكس مجموعة من الآليات والسيناريوهات الرقمية والهيكلية.
وأوضح أن السيناريو الأول، يتمثل في تسارع نمو القروض مقارنة ببناء المخصصات، وهو الاحتمال الأقوى، إذ قد تتوسع محفظة القروض بنسبة كبيرة نتيجة التوسع الائتماني، في الوقت الذي تنمو فيه المخصصات بوتيرة أقل.
أضاف سليمان، أنه في هذه الحالة، يمكن القول، إن نمو الائتمان يتجاوز وتيرة احتجاز المخصصات، وبالتالي تنخفض النسبة حسابيًا نتيجة زيادة إجمالي القروض بوتيرة أسرع.
وأشار إلى أن السيناريو الثاني، يتمثل في تحسن الافتراضات الكلية المستخدمة في نماذج المخاطر، موضحًا أن تحديد المخصصات وفقًا لمعيار «IFRS 9» يعتمد على التوقعات المستقبلية للاقتصاد وتصنيف العملاء وفقًا لمراحل المخاطر المختلفة.
أضاف سليمان، أن استقرار المؤشرات الاقتصادية الكلية وتراجع حدة الصدمات قد يدفع نماذج المخاطر إلى تخفيف وزن السيناريوهات التشاؤمية، بما يقلل الاحتياج النسبي إلى تكوين مخصصات جديدة للقروض المنتظمة.
ولفت إلى أن السيناريو الثالث يرتبط بـتغير هيكل المحفظة الائتمانية، إذ إن دخول تمويلات جديدة لعملاء يتمتعون بملاءة مالية مرتفعة، أو لقطاعات أقل مخاطرة، أو تقديم تسهيلات مدعومة بضمانات قوية، قد يؤدي بصورة طبيعية إلى انخفاض نسبة المخصص المطلوب تكوينه مقابل كل جنيه من الإقراض الجديد.
وأوضح سليمان، أن السيناريو الرابع يتعلق بـالأثر الحسابي ونطاق التغطية، مشيرًا إلى أن المقارنة بين رصيدين في نقطتين زمنيتين تتأثر بتسويات وتصفيات دقيقة، ولا تعبر بالضرورة عن تغير في فلسفة البنوك تجاه الائتمان أو مستوى التحوط لديها.
وإذا تبين أن المخصصات زادت بالفعل من حيث القيمة المالية، لكن محفظة القروض نمت بوتيرة أسرع، فنحن أمام توسع ائتماني أدى إلى انخفاض النسبة، وليس بالضرورة تراجعًا في مستوى التحوط.
وفي المقابل، إذا انخفض رصيد المخصصات بالقيمة المطلقة بالتزامن مع استقرار أو ارتفاع معدلات التعثر، فهنا تظهر نقطة تستحق التوقف، وتصبح هناك حاجة إلى معرفة أسباب تراجع التحوط لدى البنك.
الشافعي: انخفاض النسبة لا يعني بالضرورة تراجع مستوى التحوط لدى البنوك
وقالت مروة الشافعي، الخبير المصرفية، إن انخفاض نسبة المخصصات، لا يعني بالضرورة تراجعًا في مستوى التحوط لدى البنوك، وإنما يرتبط بمنظومة متكاملة لإدارة المخاطر والرقابة على جودة الأصول.
وأوضحت أن البنوك تتبع منهجيات واضحة للرقابة على المخاطر، وفي مقدمتها معايير «بازل»، التي تستهدف إدارة المخاطر في ظل أسوأ السيناريوهات، مشيرة إلى أن الهدف في النهاية هو التحوط في مواجهة أي خسائر محتملة، وليس التحوط من أموال العملاء.
أضافت الشافعي، أن البنوك، في هذا الإطار، تحتسب معيار كفاية رأس المال وتعمل على تعزيز رأس المال لمواجهة أي خسائر محتملة أو تطورات قد تؤدي إلى زيادة المخاطر التي يتعرض لها البنك.
وأشارت إلى أن مخصصات خسائر الائتمان المتوقعة تأتي في إطار تطبيق معيار «9» للأدوات المالية، موضحة أن البنك يكوّن مخصصًا يأخذ في الاعتبار تطورات موقف العميل الائتماني، فعندما يتأخر العميل لمدة تتجاوز 90 يومًا، تدخل إجمالي المبالغ المستحقة عليه، ضمن المخصص، ويظل المبلغ داخل المخصص لعام كامل، وهو ما يمثل أحد أدوات التحوط التي تستخدمها البنوك.
ولفتت الشافعي، إلى أن “المركزي” ألزم البنوك كذلك بوجود أنظمة لاحتساب مؤشرات الإنذار المبكر، بما يسمح برصد مؤشرات المخاطر قبل تحولها إلى خسائر فعلية.
وتابعت: “ظهور مؤشر خطر لا يعني بالضرورة تحقق الخسارة، إذ إن الخطر يمثل احتمالية تحقق خسارة، وفي الوقت نفسه يكون البنك قد اتخذ إجراءات للتحوط من خلال رأس ماله وأدوات إدارة المخاطر المختلفة”.
وأوضحت الشافعي، أن “المركزي” يتابع بصورة مستمرة مؤشرات المخاطر في القطاعات المختلفة، مشيرة إلى أنه عندما فُرضت ضريبة الكربون على الصادرات المتجهة إلى أوروبا، أجرى “المركزي” حصرًا للشركات التي تصدر إلى السوق الأوروبية، بهدف متابعة أوضاعها وتحديد الشركات التي قد تواجه مشكلات أو احتمالات للتعثر.
أضافت أن هناك أيضًا مؤشرات للسلامة المالية لدى “المركزي” يتم من خلالها متابعة أوضاع أكبر البنوك، إلى جانب قياس تأثير تعثر أكبر العملاء على المحافظ الائتمانية، موضحة أن أداء قطاع المخاطر يخضع لمتابعة دورية، كما تتم مقارنة مؤشرات المخاطر برأس المال الرقابي الخاص بالبنك.
وهذه المنظومة تفسر جانبًا من قدرة البنوك على التعامل مع المخاطر خلال الفترة الحالية، خاصة أن “المركزي” يتبع نهجًا تحوطيًا في متابعة القطاع المصرفي.
وأوضحت أن جزءًا من الضغوط التي واجهتها البنوك خلال الفترة الماضية ارتبط برفع الاحتياطي الفيدرالي الأمريكي الفائدة بصورة سريعة خلال 2022 و2023، إذ كانت البنوك تمتلك أذون خزانة بعوائد منخفضة، ثم ارتفعت الفائدة، وبالتالي انخفضت القيمة السوقية للأدوات.
و هذه الخسائر كانت غير محققة طالما لم تضطر البنوك إلى بيع الأذون، وبالتالي لم تتحول إلى خسائر فعلية، مشيرة في الوقت نفسه إلى أن جانبًا آخر من استثمارات البنوك اتجه إلى أذون الخزانة التي وصلت عوائدها العام الماضي إلى 31%، بينما تراوحت العام الحالي بين 26% و27% في الطروحات التي تنفذها المالية.
وأوضحت أن ارتفاع عوائد أدوات الدين ،أسهم في تعويض البنوك من خلال تحقيق أرباح من استثماراتها، وهو ما يمثل أحد العوامل التي تفسر أداء القطاع المصرفي بصورة عامة.
وفيما يتعلق بتكلفة الاقتراض، قالت الشافعي إن الفائدة لا تزال مرتفعة، موضحة أن خفضها بنسب محدودة، لا يعني أن تكلفة الاقتراض أصبحت منخفضة، وبالتالي تظل تكلفة التمويل عاملًا يمكن أن يؤثر في قدرة العملاء على السداد.
أضافت أن منح الائتمان يتم وفق ضوابط محددة، كما يضع “المركزي” حدودًا للتمويلات بما يضمن عدم تركز التمويل في قطاعات بعينها بنسب تتجاوز مستويات محددة، وهو ما يدعم تنويع المحافظ الائتمانية.
وأشارت إلى أن تنويع المحفظة الائتمانية يمثل عاملًا مهمًا في إدارة المخاطر، إلى جانب المراقبة المستمرة لجودة الأصول ومعدلات القروض غير المنتظمة، والتي يتم متابعتها بصورة دورية وإصدار تقارير بشأنها وإرسالها إلى “المركزي”.
الدماطي: تراجع تكلفة التمويل انعكس على ربحية الشركات وقدرتها على السداد
وقالت سهر الدماطي، الخبيرة المصرفية، إن تحسن التصنيف الائتماني لبعض القطاعات الإنتاجية نتيجة تحسن ميزانياتها وزيادة أرباحها خلال 2026 أدى إلى انخفاض المخصصات العامة المطلوبة.
وأضافت أن المخصص يرتبط بحالات تعثر الشركات، مثل عدم سداد الأقساط، بينما التأخر لفترة قصيرة في السداد لا يعني بالضرورة حدوث تعثر كامل، إذ قد يكون ناتجًا عن ظرف مؤقت ولا يصنف القرض على أنه رديء.
أشارت الدماطي إلى أن الفترة الماضية، وتحديدًا عام 2025، كانت من أفضل الفترات بالنسبة للاقتصاد الكلي، في ظل تحسن المؤشرات وانخفاض الفائدة، وهو ما شجع الشركات على زيادة نشاطها وارتفاع الاقتراض.
أضافت أن توافر العملة الأجنبية ساعد الشركات على توفير المواد الخام، بالتزامن مع انخفاض تكاليف التمويل، ما أتاح لها زيادة ساعات التشغيل والإنتاج، وهو ما انعكس على زيادة ربحية الشركات ومستويات قدرتها على السداد.
وتابعت أن التحسن الذي شهده الاقتصاد الكلي منذ 2025 وحتى الآن تمثل أساسًا، بالنسبة للقطاعات الإنتاجية، في توافر العملة الأجنبية من مختلف المصادر.
وأوضحت أن انخفاض مخاطر الدولة بهذا الحجم يعطي ثقة أكبر للمستثمرين، سواء الأجانب أو المحليين، إذ يوفر لهم قدرًا أكبر من القدرة على العمل وتدبير احتياجاتهم من العملة الأجنبية.
القاضي: إعدامات الديون قد تخفض المخصصات والنسبة الظاهرة للتعثر
وقال أشرف القاضي، الخبير المصرفي والرئيس غير التنفيذي لـ«ميد بنك»، إن أحد أسباب انخفاض نسبة مخصصات خسائر الائتمان المتوقعة إلى إجمالي القروض لدى بعض البنوك يتمثل في إعدامات الديون التي مر عليها 3 سنوات دون إبراء ذمة.
وأوضح أن هذه الإعدامات تؤدي إلى شطب أرصدة الديون المتعثرة مقابل تخفيض قيمتها من مخصصات الديون، وبالتالي يظهر حجم المخصصات بصورة أقل، كما تنخفض نسبتها إلى إجمالي القروض.
أضاف أن هذا الأمر قد يجعل نسبة التعثر الظاهرة أقل من نسبتها الحقيقية، وبالتالي فإن تحسن نسبة المخصصات إلى إجمالي القروض لا يمكن تفسيره بالضرورة باعتباره مؤشرًا على زيادة الثقة في الشركات أو تحسن جودة الائتمان وحده.
وأشار إلى أن هناك أسبابًا أخرى يمكن أن تفسر تحسن هذه النسبة، من بينها الإجراءات الرقابية الجيدة التي يطبقها البنك المركزي، إلى جانب التزام البنوك بهذه الإجراءات، بما يسهم في تعزيز إدارة مخاطر الائتمان.
وأوضح أن الزيادة المطردة في نمو محافظ القروض لدى البنوك والشركات تعد أيضًا أحد العوامل التي تؤدي إلى انخفاض نسبة مخصصات الديون إلى إجمالي القروض، إذ إن نمو محفظة الائتمان بوتيرة أسرع يمكن أن يخفض النسبة حسابيًا حتى مع استمرار تكوين المخصصات.