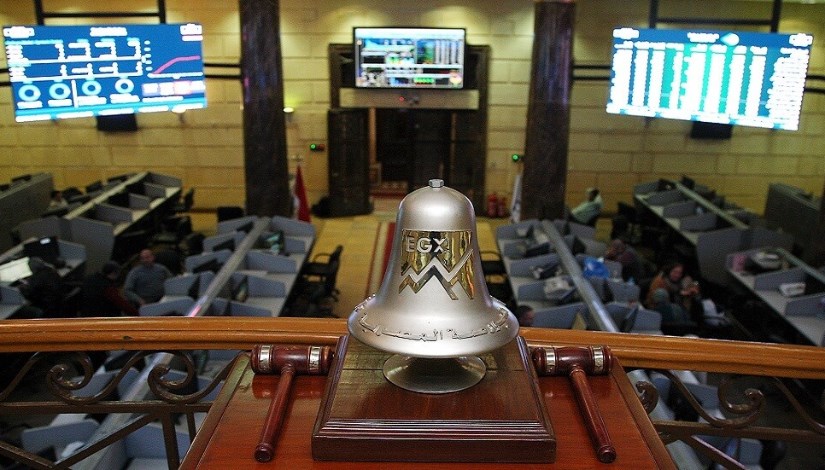
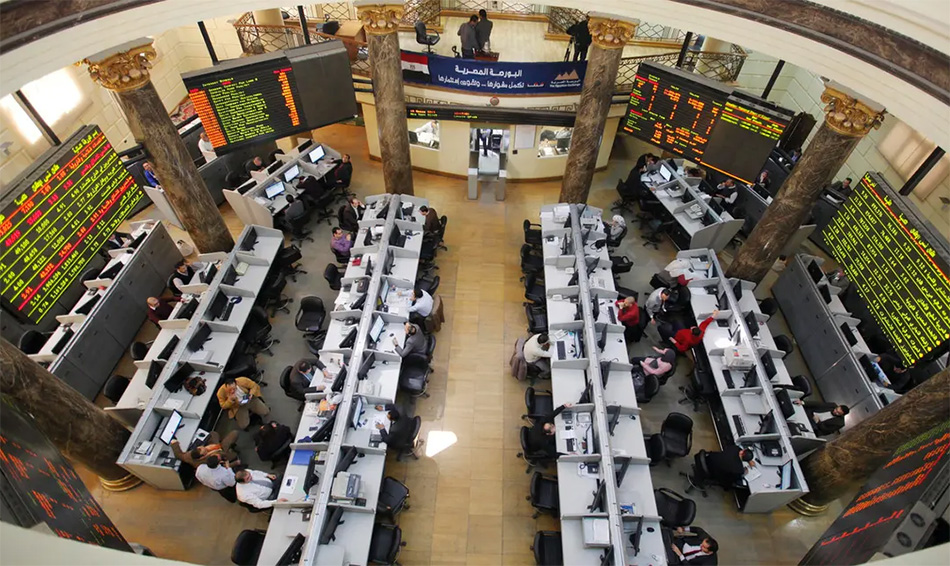
يتصدر هيكل ملكية البورصة المصرية قائمة الملفات الحاسمة التى يفرضها مقترح تحويلها إلى شركة مساهمة، فى ظل الحاجة إلى وضع نموذج ملكية يوازن بين توسيع قاعدة المساهمين من جهة، والحفاظ على استقلالية البورصة وحيادها من جهة أخرى، بما يحول دون انفراد مساهم أو مجموعة مرتبطة بالسيطرة على القرارات الاستراتيجية للكيان.
ويطرح التحول إلى شركة مساهمة تساؤلات متعددة حول الشكل الذى يمكن أن تبدو عليه ملكية البورصة، وما إذا كانت الدولة ستحتفظ بحصة مؤثرة، وإمكانية دخول شركات السمسرة والبنوك والمؤسسات المالية وصناديق الاستثمار كمساهمين، إلى جانب احتمالات طرح جزء من رأسمالها أمام المستثمرين فى مرحلة لاحقة.
وتتباين الرؤى بشأن النسب المناسبة للملكية، بين مقترحات تركز على وضع سقف منخفض لتملك أى مساهم أو مجموعة مرتبطة، وأخرى ترى أهمية وجود مساهم ذى حصة مؤثرة دون السماح له بالسيطرة، بينما يبرز اتجاه ثالث يدعم إمكانية طرح جزء من رأس المال مستقبلاً لتوسيع قاعدة الملكية وتوفير مصادر تمويل إضافية.
«عبده»: وجود مساهم خاص واحد يمتلك حصة مؤثرة يفتح الباب أمام تعارض المصالح
وقال عمرو عبده، العضو المنتدب لشركة أسطول لتداول الأوراق المالية، إن نجاح تحويل البورصة المصرية إلى شركة مساهمة يتوقف على تصميم هيكل ملكية متوازن، بالتوازى مع وضع قواعد واضحة للحوكمة ومنع تعارض المصالح، باعتبار البورصة بنية أساسية لسوق المال وليست شركة تجارية تقليدية.
وأوضح أن البورصة تقدم خدماتها لمختلف أطراف السوق، بما يشمل الشركات المقيدة وشركات السمسرة والبنوك والمؤسسات المالية والمستثمرين، وبالتالى فإن طبيعة نشاطها تفرض أن تظل على مسافة واحدة من جميع المتعاملين، وهو ما يجعل هيكل الملكية أحد أهم الضوابط التى يجب حسمها قبل إتمام التحول.
وأشار إلى أن وجود مساهم خاص واحد يمتلك حصة كبيرة أو مؤثرة قد يفتح الباب أمام تعارض المصالح، أو يمنح أحد أطراف السوق تأثيراً غير متوازن داخل مؤسسة يفترض أن تطبق القواعد على جميع المتعاملين دون تمييز.
ويرى «عبده» أن الأفضل هو توزيع ملكية شركة البورصة بين قاعدة واسعة ومتنوعة من المساهمين، تضم الدولة والمؤسسات المالية وصناديق الاستثمار والمستثمرين الأفراد، مع الاحتفاظ بحصة استراتيجية للدولة خلال المرحلة الانتقالية، بما يدعم استقرار السوق ويحافظ على الطبيعة القومية للبورصة باعتبارها مرفقاً مالياً حيوياً.
واقترح أن تكون نسبة 5% حداً أقصى لملكية المساهم الواحد، وكذلك للمجموعة المرتبطة، بما يحد من فرص السيطرة ويضمن اتساع قاعدة الملكية، ويحول دون قدرة طرف منفرد على التأثير فى القرارات الاستراتيجية للشركة.
وأضاف أنه يمكن السماح بصورة استثنائية لمؤسسة مالية أو مستثمر استراتيجى بزيادة مساهمته إلى 10%، شريطة الحصول على موافقة مسبقة من الهيئة العامة للرقابة المالية، إلى جانب الإفصاح الكامل عن هيكل الملكية والأطراف المرتبطة والمستفيد الحقيقى.
وشدد على ضرورة التأكد من أن زيادة الحصة فى الحالات الاستثنائية لا تمنح المستثمر القدرة على السيطرة على مجلس الإدارة أو توجيه القرارات الاستراتيجية لشركة البورصة، بما يحافظ على استقلالية الكيان وطبيعة دوره فى السوق.
مخاطر ملكية شركات السمسرة
وأشار «عبده» إلى ضرورة التعامل بحذر مع ملكية شركات السمسرة أو الأطراف التى تتعامل بصورة مباشرة داخل السوق؛ نظراً إلى احتمالات تعارض المصالح التى قد تنشأ حال امتلاك شركة سمسرة حصة فى الشركة التى تدير منصة التداول التى تستخدمها فى الوقت نفسه.
وأوضح أن المساهم الذى يكون فى الوقت ذاته أحد المتعاملين مع البورصة قد تتوافر له، نظرياً، مصلحة مختلفة عن باقى أعضاء السوق، وهو ما يتطلب وضع ضوابط تمنع استخدام الملكية للتأثير على الخدمات أو القرارات أو المعلومات التى تتيحها البورصة.
وأكد أهمية وضع قواعد صارمة تضمن عدم منح أى مساهم فى شركة البورصة أفضلية فى الحصول على المعلومات أو الرسوم أو الخدمات، بما يضمن عدم التمييز بين المتعاملين ويحافظ على تكافؤ الفرص داخل السوق.
ولفت إلى أن زيادة حصص الملكية عن الحدود المقترحة قد ترفع مخاطر التأثير غير المتوازن على القرارات أو الخدمات المقدمة لأطراف السوق، خصوصاً إذا اجتمعت الملكية مع علاقة مباشرة بالمؤسسات العاملة فى التداول.
وطالب بوضع قواعد واضحة لضمان تمثيل مختلف أطراف السوق فى مجلس إدارة شركة البورصة، إلى جانب وجود أعضاء مستقلين، مع الفصل الكامل بين المصالح التجارية وبين مهام الإدارة والرقابة على عمليات التداول.
وذكر «عبده» أن الهدف من التحول إلى نموذج شركة مساهمة يجب أن يتمثل فى رفع كفاءة ومرونة وشفافية البورصة، وتسريع تطوير بنيتها التكنولوجية، وإطلاق منتجات مالية جديدة، وجذب المزيد من الشركات والمستثمرين، مع الحفاظ فى الوقت نفسه على حياد البورصة وتكافؤ الفرص بين جميع أطراف السوق وحماية حقوق المتعاملين.
واعتبر أن هيكل الملكية الموزع، مع وضع حد أقصى واضح للملكية والاحتفاظ بحصة استراتيجية للدولة خلال المرحلة الانتقالية، يمثل نموذجاً يمكن أن يحقق التوازن المطلوب، مؤكداً أن الهدف من التحول يجب أن يكون رفع كفاءة البورصة وتطويرها، وليس استبدال سيطرة الدولة بسيطرة مساهم خاص واحد.
حوكمة صارمة لتجنب تضارب المصالح
وقالت رندا حامد، العضو المنتدب لشركة عكاظ لتكوين وإدارة محافظ الأوراق المالية، إن هيكل ملكية البورصة المصرية حال تحويلها إلى شركة مساهمة يحتاج إلى دراسة متأنية، مع الاستفادة من تجارب الدول الأخرى التى خاضت مراحل مماثلة فى تطوير هياكل ملكية وإدارة البورصات.
وأضافت أن وجود مؤسسات الدولة ضمن هيكل الملكية إلى جانب المؤسسات العاملة فى السوق، مثل شركات السمسرة والبنوك، يمكن أن يكون أحد النماذج المطروحة، موضحة أن مشاركة مؤسسات السوق قد تسهم فى تحسين أداء البورصة، باعتبار أن هذه الأطراف تعمل بصورة مباشرة فى مجال سوق المال وتتعامل بشكل مستمر مع التحديات التى تواجهه.
وأشارت إلى أن استمرار وجود الدولة ضمن هيكل الملكية قد يوفر دعماً للمؤسسة حال تحولها إلى شركة مساهمة، فى الوقت الذى يمكن فيه الاستفادة من خبرات المؤسسات العاملة فى السوق فى تطوير الخدمات والمنتجات والأنظمة التى تقدمها البورصة.
«حامد»: الحوكمة الصارمة ضرورة بعد التحول لشركة مساهمة
وأكدت «حامد»، أن تحويل البورصة إلى شركة مساهمة قد يفرض بعض المخاطر المتعلقة بتضارب المصالح، خاصة إذا لم تتم إدارة الهيكل الجديد وفق قواعد واضحة للحوكمة، مشيرة إلى أن طبيعة البورصة تختلف عن الشركات التجارية العادية بسبب ارتباط قراراتها وممارساتها بجميع أطراف سوق المال.
وأوضحت أن وجود حوكمة عادلة وقوانين صارمة وآليات واضحة للرقابة والإشراف يمثل ضرورة لضمان حسن إدارة البورصة، إلى جانب تعزيز الشفافية فى التعاملات والقرارات، بحيث لا تؤثر ملكية أى طرف فى طبيعة الخدمات أو القرارات التى تصدرها الشركة.
وتابعت أن الشركات الكبيرة العاملة فى السوق تعتمد بصورة أساسية على الحوكمة والشفافية لضمان جودة الأداء، وهو ما يجب مراعاته عند وضع النظام الجديد لملكية وإدارة البورصة.
الاستفادة من تجارب البورصات العالمية
وترى «حامد» أهمية دراسة نماذج ملكية البورصات فى الدول الأخرى قبل تحديد الشكل الأنسب للسوق المصرية، خاصة أن هناك تجارب مختلفة للبورصات التى تحولت إلى شركات مساهمة واتبعت نماذج متنوعة فى توزيع الملكية وإدارة العلاقة بين المساهمين والجهة المنظمة للسوق.
وقالت إن الاستفادة من التجارب الناجحة فى الأسواق الأخرى يمكن أن تساعد فى وضع نموذج مناسب للسوق المصرية، بدلاً من البدء من الصفر وتجربة نموذج جديد، مع إمكانية تطوير هذه النماذج بما يتناسب مع طبيعة السوق المحلية واحتياجاتها.
وضع سقف للملكية وطرح 20% أمام المستثمرين
وقال محمد فاروق مسعود، العضو المنتدب لشركة جلوبال إنفست لتداول الأوراق المالية، إن الاتجاه نحو تحويل البورصة المصرية إلى شركة مساهمة يتطلب الاستناد إلى الممارسات والتجارب الدولية المطبقة فى الأسواق العالمية، مع إدخال التعديلات التى تتناسب مع طبيعة السوق المحلية واحتياجاتها.
وأوضح أن التجارب المطبقة فى أسواق رئيسية، من بينها بورصتا لندن وناسداك، توفر نماذج عمل مجربة يمكن الاستفادة منها عند وضع الإطار التنظيمى لعملية التحول، بما يضمن الاستفادة من الممارسات الدولية مع مراعاة خصوصية السوق المصرية.
وشدد «مسعود»، على أهمية وضع سقف للملكية يحدد الحد الأقصى لنسبة تملك أى جهة أو مستثمر فى البورصة، بما يحول دون سيطرة طرف واحد أو هيكل ملكية منفرد على إدارة البورصة وقراراتها.
«مسعود»: مرونة الملكية تمنح البورصة مساحة أكبر لرفع رأس المال والتمويل
وأشار إلى أن تجربة شركة مصر للمقاصة والإيداع والقيد المركزى، التى تضع حداً أقصى لملكية أى عضو عند 5%، يمكن الاسترشاد بها عند تحديد هيكل ملكية البورصة بعد التحول إلى شركة مساهمة، بما يحقق توازناً بين مختلف الأطراف ويحد من مخاطر تركز الملكية.
وأضاف أن إمكانية طرح حصة من رأسمال البورصة فى سوق الأوراق المالية أمام المستثمرين مستقبلاً يمكن أن يكون أحد الخيارات المطروحة، مقترحاً تقسيم هيكل الملكية إلى نسبتين؛ الأولى تحدد سقفاً للملكية المؤسسية والجهات الفاعلة فى السوق، والثانية تخصص للطرح العام أمام الجمهور والمستثمرين بنسبة قد تصل إلى 20%.
وأوضح أن طرح حصة من البورصة أمام المستثمرين من شأنه تعزيز جاذبيتها كأداة استثمارية، خاصة فى ظل امتلاكها مصادر إيرادات تتمثل فى الرسوم والخدمات التى تقدمها للسوق، بما قد يتيح للمساهمين الاستفادة من الأرباح والتوزيعات مستقبلاً.
مرونة أكبر لرفع رأس المال والتمويل
ولفت «مسعود» إلى أن وجود هيكل ملكية أكثر مرونة بعد التحول إلى شركة مساهمة قد يمنح إدارة البورصة مساحة أكبر للتحرك ورفع رأس المال وتوفير التمويل اللازم لخطط التوسع وتطوير البنية التحتية، سواء من خلال المساهمين أو أعضاء السوق.
وأوضح أن طبيعة التحول يمكن أن تفتح المجال أمام البورصة للتعامل بصورة أكثر مرونة مع احتياجات الاستثمار، خاصة فى ظل التطورات التكنولوجية المتسارعة التى تتطلب استثمارات مستمرة فى أنظمة التداول والبنية التحتية الرقمية والأمن السيبرانى والخدمات الجديدة.
وأكد «مسعود»، أن التحول إلى شركة مساهمة من شأنه كذلك تعزيز مستويات الحوكمة داخل البورصة، بما يدعم سرعة اتخاذ القرار ورفع كفاءة الإدارة، ويسهم فى تطوير البنية التحتية للسوق وتنفيذ خطط استثمارية أكثر فاعلية مقارنة بالنموذج الحالى.
الفصل بين الملكية والإدارة والرقابة
قال أحمد سيد، العضو المنتدب لشركة فيصل لتداول الأوراق المالية، إن تحويل البورصة المصرية إلى شركة مساهمة يجب ألا يُنظر إليه باعتباره تغييراً فى الشكل القانونى فقط، وإنما كأداة لإعادة هيكلة سوق المال وزيادة قدرته على جذب الاستثمارات وتمويل الاقتصاد.
وأضاف أن البورصة يجب أن تُعامل باعتبارها مشروعاً قوميّاً للتنمية الاقتصادية، وليس مجرد سوق لتداول الأسهم، مشيراً إلى أن نجاح التحول يقاس بقدرة البورصة على زيادة قاعدة المستثمرين والسيولة وتوجيه المدخرات نحو الاستثمار والإنتاج.
وأوضح «سيد» أن هيكل الملكية يمكن أن يتوزع بين الدولة وأعضاء البورصة من الشركات العاملة فى مجال الأوراق المالية، مع إمكانية طرح جزء من الأسهم مستقبلًا، بشرط وضع حدود واضحة للملكية تحول دون سيطرة طرف واحد أو مجموعة من الأطراف على قرارات البورصة.
وأكد أهمية الفصل الواضح بين ملكية البورصة وإدارتها من جانب، والرقابة على السوق من جانب آخر، بما يضمن عدم تأثير مصالح المساهمين على حياد قواعد السوق.
«سيد»: الفصل بين الملكية والإدارة والرقابة يحافظ على حياد السوق
وأشار إلى أن دخول شركات السمسرة والبنوك والمؤسسات المالية كمساهمين فى البورصة يمكن أن يمثل أهمية كبيرة، باعتبارها الأطراف الأكثر ارتباطاً باحتياجات السوق وتحدياتها، ويمكن أن تكون شريكاً فى تطوير البورصة وتحسين قدرتها على الاستجابة لمتطلبات المتعاملين.
وحذر فى الوقت نفسه من احتمالات تضارب المصالح، إذ يمكن لشركة السمسرة أو البنك أن يكون مساهماً فى البورصة، وفى الوقت نفسه متعاملاً معها وخاضعاً لقواعدها.
وأكد أن ذلك يتطلب إطاراً قانونياً وتنظيمياً واضحاً يحدد قواعد الملكية وحقوق التصويت وتعارض المصالح، بما يضمن عدم قدرة أى مساهم أو مجموعة من المساهمين على التأثير فى القرارات بما يخدم مصالحهم الخاصة على حساب السوق ككل.
تقييم مستقل لأصول البورصة قبل التحول
وأوضح «سيد» أن تقييم أصول البورصة ورأسمالها عند التحول إلى شركة مساهمة يجب أن يتم من خلال جهات مستقلة ومتخصصة، باستخدام أكثر من منهجية، مع الإفصاح الكامل عن أسس التقييم.
وأضاف أن عملية التقييم تمثل أحد الملفات المهمة عند تحديد نسب الملكية وقيمة الأسهم، خاصة إذا كان هناك اتجاه لطرح حصة من رأس المال أمام مستثمرين أو مؤسسات مالية، بما يستلزم وجود أسس واضحة وشفافة لتحديد قيمة الكيان.
وأشار إلى أنه فى حال طرح حصة من البورصة للتداول، فمن الأفضل أن يستهدف الطرح فى البداية مستثمرين مؤهلين، باعتبار أن النشاط متخصص ومرتبط بتنمية سوق المال، على أن يُسمح لاحقاً لشريحة أكبر من المساهمين بالمشاركة من خلال زيادة رأس المال.
ويرى «سيد»، أن التحول إلى شركة مساهمة يمكن أن يمنح البورصة مرونة أكبر فى اتخاذ القرارات والاستثمار فى التكنولوجيا واستقطاب الكفاءات وتطوير المنتجات والخدمات وإقامة شراكات جديدة، بما يعزز قدرتها على المنافسة إقليميًا.
ولفت إلى أن هذه الخطوة تتوافق مع المبررات المطروحة للتحول، والتى تركز على زيادة مرونة وكفاءة الإدارة، بما يدعم زيادة قاعدة المستثمرين وتعميق السيولة ورفع أحجام التداول وتطوير المنتجات وتعزيز قدرة السوق على توفير التمويل للشركات.
«عونى»: تنوع المساهمين يتيح تعدد الرؤى داخل البورصة
قال سيف الدين عونى، العضو المنتدب لشركة إيليت للاستشارات المالية، إن هيكل ملكية البورصة المصرية بعد تحويلها إلى شركة مساهمة يجب أن يقوم على تعدد المساهمين، مع وجود مساهم ذى نفوذ مؤثر دون أن يستحوذ على أغلبية الملكية، بما يضمن تنوع الرؤى داخل الشركة ويحد من انفراد طرف واحد بالسيطرة على قراراتها.
ويرى «عونى» ضرورة وجود مساهم واحد على الأقل يمتلك حصة تتراوح بين الربع والثلث بشكل منفرد، مع عدم تفضيل تجاوز أى مساهم نسبة الثلث، بما يضمن وجود مساهمين مؤثرين إلى جانب قاعدة أوسع من المساهمين.
وأضاف أن تجاوز مساهم واحد نسبة الثلث قد يؤدى إلى اعتبار هذا الطرف هو المحرك الرئيسى للكيان، بما يجعل التحول إلى شركة مساهمة أقرب إلى تغيير اسم الجهة المسيطرة دون إحداث تغيير فعلى فى طبيعة الملكية.
وأشار إلى أن أحد أهم الاعتبارات عند تحديد نسب الملكية يتمثل فى عدم تمكين مساهم منفرد أو مجموعة مرتبطة من السيطرة على قرارات التصويت فى الجمعية العامة غير العادية، خاصة فى ظل طبيعة البورصة وأهمية القرارات المرتبطة بنظامها الأساسى.
ولفت إلى ضرورة مراعاة مخاطر اتفاق المجموعات المرتبطة فيما بينها على توجيه القرارات أو تحديد توجهات الشركة، بما قد يؤثر على استقلالية الكيان وآليات اتخاذ القرار داخله.
وأوضح «عونى» أن هيكل الملكية يمكن أن يضم مؤسسات مالية وجهات حكومية، مع إمكانية حصول بعض الجهات على حصص فى حدود الربع أو الثلث، إلى جانب مساهمين آخرين، بما يحقق تنوعاً فى قاعدة الملكية ويمنع تركز القرار فى يد مساهم واحد.
طرح خاص قبل الطرح العام
وبشأن طرح أسهم البورصة فى مرحلة لاحقة، توقع «عونى» أن يكون الطرح فى البداية خاصاً وليس عاماً، مشيراً إلى أن الطرح العام قد يفتح الباب أمام تطور هيكل سوق المال نحو وجود أكثر من بورصة وسوق داخل الدولة، بما يتيح لكل سوق استقطاب الشركات والمستثمرين وفقاً لقواعد القيد والفرص الاستثمارية التى يقدمها.
وأضاف أن إيرادات البورصة ترتبط بقدرتها على جذب المتعاملين والمستثمرين وتوفير فرص استثمارية، ومن ثم فإن تعدد الأسواق قد يتيح خيارات مختلفة أمام فئات المستثمرين والشركات.
وشدد على أن تحديد مدى إمكانية مساهمة شركات السمسرة أو البنوك فى ملكية البورصة يتطلب حسمه من الزاوية القانونية، فى ضوء طبيعة العلاقة الرقابية بين البورصة وأعضاء السوق، وما قد ينشأ عن الجمع بين صفة المساهم وصفة العضو الخاضع لقواعد البورصة من تعارض محتمل فى المصالح.