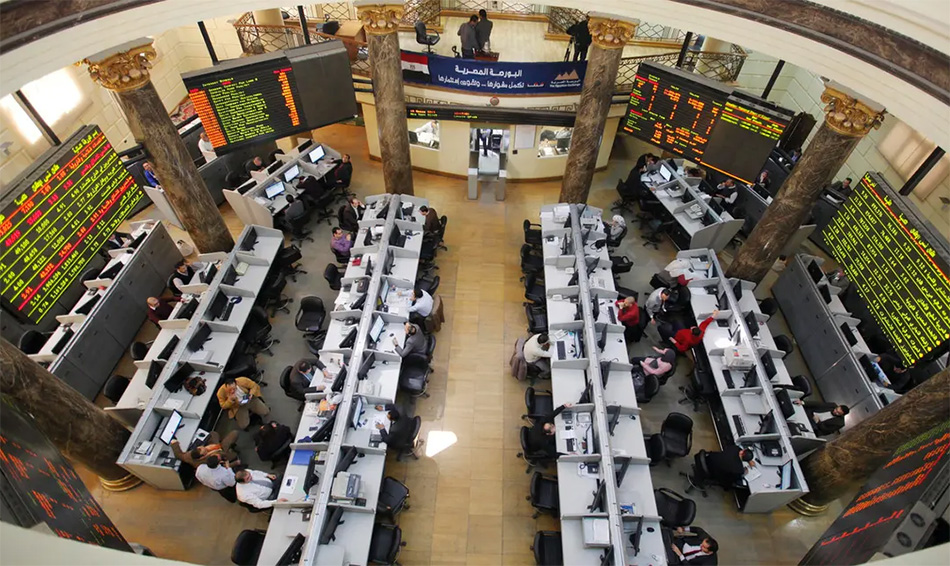
يواجه سوق المشتقات المالية بالبورصة المصرية تحديات تتعلق ببناء قاعدة تداول نشطة، رغم مرور أكثر من نصف عام على بدء التعامل على العقود المستقبلية، وسط استمرار ضعف السيولة ومحدودية عدد المتعاملين مقارنة بالسوق الفوري، في وقت تراهن فيه الهيئة العامة للرقابة المالية على استكمال البنية التنظيمية للسوق عبر تفعيل دور صانع السوق والتوسع التدريجي في الأدوات المتاحة.
وتُظهر بيانات التداول منذ إطلاق العقود المستقبلية تسجيل متوسط يومي بلغ نحو 124 عقدًا بقيمة 1.92 مليون جنيه من خلال 12 عملية، توزعت بين 112 عقداً على الأسهم بقيمة 1.25 مليون جنيه، و12 عقداً على مؤشر EGX30 بقيمة 669 ألف جنيه، ما يعكس استمرار النشاط عند مستويات محدودة مقارنة بحجم التداولات في سوق الأسهم.
ويرى متعاملون وخبراء أن تحديات السوق لا ترتبط بعامل واحد، وإنما بمجموعة من العوامل تشمل ضعف السيولة، وغياب صانع السوق، ومحدودية عدد شركات السمسرة العاملة بالنشاط، إلى جانب ضعف الوعي بآليات استخدام المشتقات وأدوارها فى التحوط وإدارة المخاطر.
وتعمل حالياً 7 شركات حاصلة على تراخيص مزاولة نشاط المشتقات المالية، تشمل إي إف جي هيرميس، والأهلي فاروس، وبلتون، وسيجما، والتجاري الدولي، والعربي الأفريقي، ومباشر، فيما تستعد شركات أخرى لدخول النشاط خلال الفترة المقبلة.
المصرى: ضعف الوعى الاستثمارى وتفضيل الأسهم يقلص الإقبال على العقود المستقبلية
قال ياسر المصري، العضو المنتدب لشركة العربي الأفريقي لتداول الأوراق المالية، إن الطلب على المشتقات مازال محدودًا منذ إطلاق السوق، مرجعاً ذلك إلى ضعف الوعي بطبيعة هذه الأدوات وآليات التسوية المرتبطة بها، فضلًا عن تفضيل شريحة من المستثمرين الاحتفاظ بالأسهم مباشرة بدلًا من التعامل عبر عقود مستقبلية محددة الأجل.
وأضاف أن وجود تاريخ استحقاق للعقود يقلل جاذبيتها لبعض المستثمرين الذين يفضلون الاستثمار طويل الأجل، في حين تحتاج المؤسسات إلى سوق أكثر عمقًا وسيولة قبل التوسع في استخدام هذه الأدوات ضمن استراتيجياتها الاستثمارية والتحوطية.
وأوضح أن توفير صانع سوق وزيادة السيولة من شأنهما دعم مشاركة المؤسسات، إلا أن تطوير السوق يتطلب أيضًا توسيع قاعدة المتعاملين وتعزيز استخدام المشتقات فى إدارة المخاطر والتحوط.
يوسف: محدودية الوسطاء أحد معوقات تنشيط التداولات
وقال يوسف يوسف، الخبير في التمويل والاستثمار وإدارة المخاطر ومدير تطوير البيانات المالية ببوابة “أرقام”، إن محدودية السيولة تمثل التحدي الأكبر أمام سوق المشتقات، موضحًا أن قلة عدد شركات السمسرة المرخصة للتعامل على هذه الأدوات تحد من وصول المستثمرين إلى السوق، بينما يزيد غياب صانع السوق من مخاوف الخروج من المراكز الاستثمارية عند الحاجة.
وأضاف أن وجود صانع سوق يوفر عروض وطلبات بصورة مستمرة من شأنه تعزيز ثقة المستثمرين وجذب المؤسسات وأصحاب الملاءة المالية، مؤكدًا أن الاعتماد على المستثمرين الأفراد وحدهم لن يكون كافيًا لبناء سوق مشتقات نشطة ومستدامة.
وأشار إلى أن العقود الحالية تتركز في عدد محدود من الأصول، ما يقلص فرص التحوط وتنويع الاستراتيجيات الاستثمارية، لافتًا إلى أن توسيع قائمة الأصول محل العقود قد يسهم في جذب شرائح جديدة من المستثمرين بشرط توافر السيولة الكافية.
مصطفى: المؤسسات وصناديق التحوط مفتاح توسيع قاعدة المتعاملين بالسوق
وقال محمد مصطفى، العضو المنتدب لشركة العربي الأفريقي لإدارة الأصول، إن السوق لايزال في مرحلة التأسيس، بينما يمثل دخول المؤسسات وصناديق التحوط العامل الأكثر أهمية لتوسيع قاعدة المتعاملين وزيادة أحجام التداول.
وأضاف أن إنشاء صناديق تحوط متخصصة يمكن أن يسهم في توسيع استخدام المشتقات عبر دمجها ضمن استراتيجيات إدارة المخاطر، كما يتيح للمستثمرين الأفراد التعرض لهذه الأدوات بصورة غير مباشرة دون الحاجة إلى التعامل المباشر معها.
وأشار إلى أن السوق يحتاج إلى زيادة عدد الأسهم والمؤشرات المتاحة للتداول عليها بعقود مشتقات، بما يمنح مديري الاستثمار مرونة أكبر في بناء استراتيجيات التحوط والاستثمار.
حمدي: التوسع فى المنتجات دون زيادة المشاركين قد يؤدى إلى تشتيت السيولة
وقال هاني حمدي إنه من المبكر تقييم تجربة سوق المشتقات، رغم مرور دورة كاملة على بعض العقود، موضحًا أن ضعف التداولات يرتبط بعلاقة متبادلة بين السيولة وثقة المستثمرين؛ إذ يتردد المتعاملون في الدخول إلى عقود محدودة السيولة خشية صعوبة التخارج منها، ما يؤدي بدوره إلى استمرار انخفاض أحجام التداول.
وأضاف أن زيادة عدد العقود لا تمثل حلًا منفردًا، إذ يجب أن ترتبط إضافة منتجات جديدة بوجود أصول نشطة وقاعدة طلب حقيقية، محذرًا من أن التوسع في العقود دون زيادة أعداد المشاركين قد يؤدي إلى تشتيت السيولة المتاحة بين عدد أكبر من المنتجات.
وأكد أن صانع السوق يمكن أن يلعب دورًا مهمًا في تحسين كفاءة التسعير وتسهيل الدخول والخروج من المراكز الاستثمارية، لكنه لن يكون بديلًا عن توسيع قاعدة المتعاملين وزيادة الاستخدام المؤسسي للأدوات المشتقة.
حداد: تكلفة السيولة ومحدودية الرافعة المالية تعوق مشاركة المؤسسات
وقال علي حداد، العضو المنتدب لشركة نيوبرنت لتداول الأوراق المالية، إن محدودية مشاركة المؤسسات والصناديق تعود إلى عدة عوامل، تشمل القيود المرتبطة باستخدام بعض أدوات الرافعة المالية، ومحدودية المنتجات المتاحة، وقلة عدد شركات السمسرة وصناع السوق، إلى جانب ضعف الخبرة العملية بالمشتقات لدى شريحة من المستثمرين.
وأضاف أن المؤسسات تحتاج إلى بيئة تشغيلية أكثر تطورًا تسمح بالاستفادة من أدوات الرافعة المالية، موضحًا أن تكلفة الفرصة البديلة لاستخدام السيولة في العقود المستقبلية تمثل عنصرًا مؤثرًا في قرارات الاستثمار.
وأشار إلى أن تنشيط السوق يتطلب التوسع المتوازن في عدد المنتجات والوسطاء وصناع السوق مع الحفاظ على مستويات سيولة كافية لكل عقد، مؤكدًا أن زيادة مشاركة المستثمرين المحترفين والمؤسسات تظل العامل الحاسم في بناء سوق مشتقات أكثر نشاطًا خلال الفترة المقبلة.