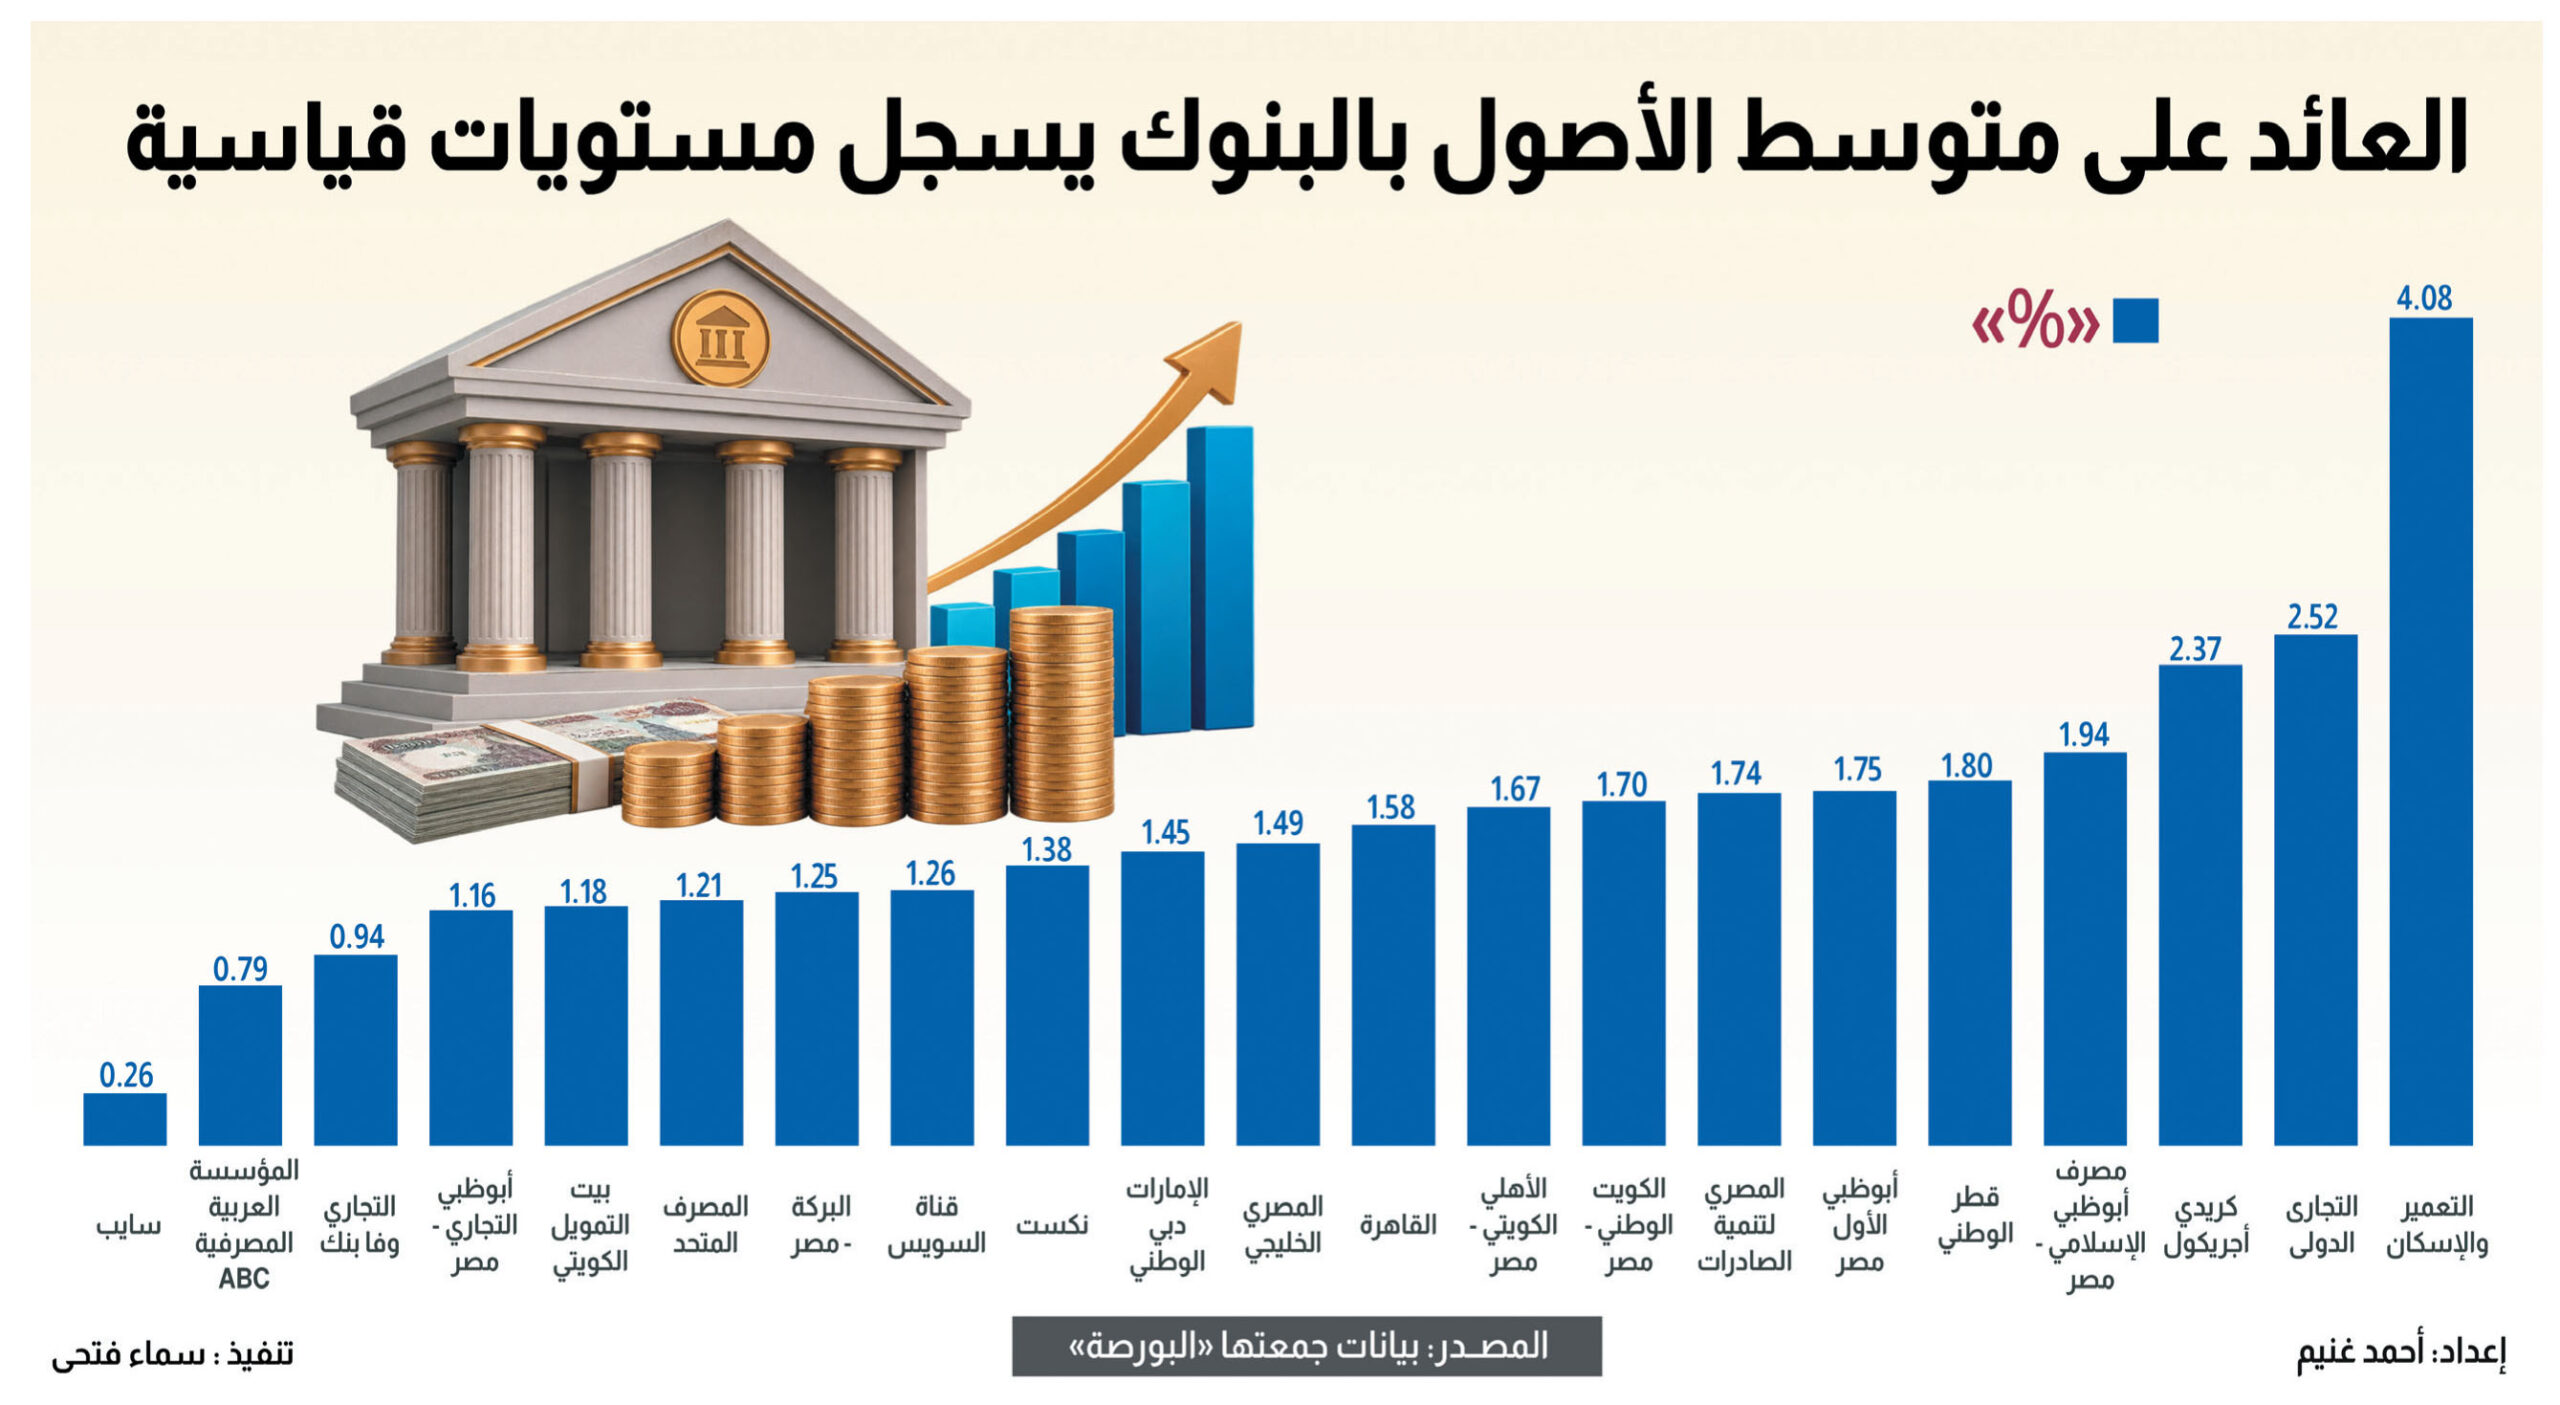
كشف مسح أجرته “البورصة” على 21 بنكًا عاملًا في السوق المصرية خلال النصف الأول من 2026، عن تسجيل البنوك مستويات قياسية في العائد على متوسط الأصول، إذ تصدر بنك التعمير والإسكان القائمة، يليه البنك التجاري الدولي، ثم كريدي أجريكول.
وأظهر المسح تفاوتًا في معدلات العائد بين البنوك، في ظل اختلاف أحجام الأصول ومستويات الأرباح المحققة خلال الفترة، فيما سجل بنك سايب أدنى عائد بنسبة 0.26%.
ويقيس العائد على متوسط الأصول، قدرة البنوك على تحويل أصولها إلى أرباح، من خلال مقارنة صافي الربح بمتوسط قيمة الأصول خلال فترة محددة.
فتحقيق البنك عائدًا بنسبة 2% يعني أنه يحقق جنيهين صافي ربح مقابل كل 100 جنيه من أصوله، بينما تعني نسبة 4% تحقيق 4 جنيهات عن كل 100 جنيه.
ولا يعني ارتفاع العائد، بالضرورة، أن البنك الأكبر يحقق أرباحًا أكثر، إذ يعكس المؤشر مدى قدرة البنك على تحقيق الأرباح مقارنة بحجم موارده، وهو ما يتأثر بعوائد توظيف الأموال، وتكلفة التمويل، والمصروفات التشغيلية والمخصصات. ومن ثم، يتيح المؤشر مقارنة كفاءة البنوك في توليد الأرباح، إلى جانب النظر إلى حجم الأرباح والأصول كل على حدة.
واعتمد المسح الذي أجرته”البورصة”، على مقارنة صافي أرباح كل بنك خلال النصف الأول من 2026 بمتوسط أصوله خلال فترة الرصد، لترتيب البنوك تنازليًا وفق معدل العائد على متوسط الأصول، باعتباره أحد المؤشرات التي تقيس كفاءة البنك في توظيف أصوله لتحقيق الأرباح.
وبشكل عام، بلغ العائد على متوسط الأصول للبنوك العاملة في السوق المصرية نحو 2.6% بنهاية يونيو 2026، وفقاً لبيانات البنك المركزي المصري.
وسجل بنك التعمير والإسكان أعلى عائد على متوسط الأصول بين البنوك محل المسح خلال النصف الأول من 2026، بنسبة بلغت 4.08%، ليحتل المركز الأول في القائمة، مستفيدًا من تحقيق صافي ربح قوي مقارنة بمتوسط حجم أصوله خلال النصف الأول 2026.
وارتفع إجمالي أصول البنك إلى 256.442 مليار جنيه بنهاية يونيو 2026، مقابل 229.804 مليار جنيه نهاية 2025، بنمو بلغ 11.59%، بما يعكس توسع حجم ميزانيته خلال النصف الأول من العام الحالي. ونما صافي أرباح البنك إلى 9.92 مليار جنيه بنهاية النصف الأول 2026.
وحل البنك التجاري الدولي في المركز الثاني بين البنوك محل المسح من حيث العائد على متوسط الأصول، مسجلًا 2.52%، ليأتي بعد بنك التعمير والإسكان في ترتيب البنوك وفق المؤشر.
وصعدت أصول البنك إلى 1.682 تريليون جنيه بنهاية يونيو 2026، مقابل 1.436 تريليون جنيه نهاية العام الماضي، بزيادة بلغت 17.13%، ليظل صاحب أكبر قاعدة أصول بين البنوك الواردة في المسح. وارتفع صافي أرباح البنك إلى 39.24 مليار جنيه بنهاية النصف الأول 2026.
وجاء بنك كريدي أجريكول في المركز الثالث بمعدل عائد على متوسط الأصول بلغ 2.37% ، ليصبح ضمن ثلاثة بنوك فقط تجاوز عائدها مستوى 2% في الفترة محل الدراسة.
وسجلت أصول البنك 159.080 مليار جنيه بنهاية يونيو الماضي، مقارنة بنحو 145.640 مليار جنيه في نهاية 2025، بارتفاع نسبته 9.23%، بما يعكس نموًا في حجم الأصول خلال الأشهر الستة الأولى من العام الحالي. وارتفع صافي أرباح البنك إلى 3.61 مليار جنيه بنهاية النصف الأول 2026.
واحتل مصرف أبوظبي الإسلامي – مصر، المركز الرابع في ترتيب البنوك وفق العائد على متوسط الأصول، بعدما سجل معدلًا بلغ 1.94%، مقتربًا من مستوى 2%.
وارتفع إجمالي أصول المصرف إلى 411.850 مليار جنيه بنهاية يونيو 2026، مقابل 344.150 مليار جنيه نهاية العام الماضي، محققًا نموًا بنسبة 19.67%، وهو ثاني أعلى معدل زيادة في الأصول بين البنوك محل المسح. وارتفع صافي أرباح البنك إلى 7.34 مليار جنيه بنهاية النصف الأول 2026.
وسجل بنك قطر الوطني عائدًا على متوسط الأصول بلغ 1.80% خلال النصف الأول من 2026، ليحتل المركز الخامس في القائمة، ضمن البنوك التي حققت عائدًا أعلى من 1.5%.
وزادت أصول البنك إلى 1.062 تريليون جنيه بنهاية يونيو الماضي، مقابل 915.558 مليار جنيه في نهاية 2025، بنمو بلغ 16%، لتتجاوز أصوله حاجز التريليون جنيه خلال النصف الأول من العام الحالي. ونما صافي أرباح البنك إلى 17.79 مليار جنيه بنهاية النصف الأول 2026.
وحل بنك أبوظبي الأول مصر في المركز السادس بمعدل عائد على متوسط الأصول بلغ 1.75%، متقدمًا على عدد من البنوك ذات قواعد الأصول الكبيرة.
وعلى خلاف الاتجاه العام بين البنوك محل المسح، تراجعت أصول البنك إلى 419.985 مليار جنيه بنهاية يونيو 2026، مقابل 484.221 مليار جنيه في نهاية 2025، بانخفاض نسبته 13.27%، ليكون البنك الوحيد في القائمة الذي سجل تراجعًا في أصوله خلال فترة المسح.
وتراجع صافي أرباح “أبوظبي” إلى 7.90 مليار جنيه بنهاية النصف الأول من 2026، مقابل 8.59 مليار جنيه خلال الفترة المقابلة من 2025، بانخفاض بلغ 8.1%، وتراجع قدره 692.2 مليون جنيه.
وحقق البنك المصري لتنمية الصادرات عائدًا على متوسط الأصول بلغ 1.74% خلال النصف الأول 2026، ليحتل المركز السابع، بفارق طفيف عن بنك أبوظبي الأول مصر الذي سبقه في الترتيب.
وبلغ إجمالي أصول البنك 223.452 مليار جنيه بنهاية يونيو الماضي، مقارنة بنحو 206.935 مليار جنيه نهاية 2025، بزيادة قدرها 7.98%، ما يعكس استمرار نمو حجم ميزانيته خلال النصف الأول من العام الحالي.
وارتفع صافي أرباح “المصري لتنمية الصادرات”، إلى 3.75 مليار جنيه بنهاية النصف الأول من 2026.
واستقر بنك الكويت الوطني – مصر في المركز الثامن من حيث العائد على متوسط الأصول، مسجلًا 1.70% خلال النصف الأول من 2026، ضمن مجموعة البنوك التي اقتربت عوائدها من مستوى 2%.
وسجلت أصول البنك 270.303 مليار جنيه بنهاية يونيو 2026، مقابل 224.860 مليار جنيه في نهاية العام الماضي، بنمو بلغ 20.21%، ليتصدر البنوك محل المسح من حيث معدل نمو الأصول خلال الفترة. وسجل صافي أرباح البنك 4.22 مليار جنيه بنهاية النصف الأول من 2026.
وبلغ العائد على متوسط الأصول لدى البنك الأهلي الكويتي مصر 1.67% خلال النصف الأول 2026، ليأتي في المركز التاسع ضمن ترتيب البنوك محل المسح.
وارتفع إجمالي أصول البنك إلى 196.727 مليار جنيه بنهاية يونيو الماضي، مقارنة بنحو 178.111 مليار جنيه في نهاية 2025، محققًا نموًا نسبته 10.45%، بما يعكس زيادة قاعدة أصوله خلال النصف الأول من العام. وارتفع صافي أرباح البنك إلى 3.13 مليار جنيه بنهاية النصف الأول من 2026.
واحتل بنك القاهرة المركز العاشر في القائمة، بعائد على متوسط الأصول بلغ 1.58%، متجاوزًا مستوى 1.5%، وإن جاء في منتصف ترتيب البنوك محل المسح تقريبًا.
وارتفعت أصول البنك إلى 552.497 مليار جنيه بنهاية يونيو 2026، مقابل 532.562 مليار جنيه في نهاية العام الماضي، بزيادة بلغت 3.74%، ليسجل نموًا محدودًا نسبيًا مقارنة بعدد من البنوك الأخرى الواردة في المسح. وارتفع صافي الربح إلى 8.59 مليار جنيه بنهاية النصف الأول من 2026.
وسجل البنك المصري الخليجي عائدًا على متوسط الأصول بلغ 1.49% خلال النصف الأول من 2026، ليحتل المركز الحادي عشر، متجاوزًا عددًا من البنوك التي سجلت عوائد أقل من 1.5%.
وبلغت أصول البنك نحو 155.033 مليار جنيه بنهاية يونيو الماضي، مقابل 141.244 مليار جنيه في نهاية 2025، بارتفاع نسبته 9.76%، لتواصل قاعدة أصوله النمو خلال النصف الأول من العام. وارتفع صافي أرباح البنك إلى 2.21 مليار جنيه بنهاية النصف الأول 2026.
جاء بنك الإمارات دبي الوطني في المركز الثاني عشر بين البنوك محل المسح، بعدما سجل عائدًا على متوسط الأصول بلغ 1.45%.
وفيما يتعلق بحجم الميزانية، فقد ارتفعت أصول البنك إلى 247.625 مليار جنيه بنهاية يونيو 2026، مقابل 207.526 مليار جنيه في نهاية العام الماضي، بنمو بلغ 19.32%، ليكون ضمن أسرع البنوك نموًا في الأصول خلال الفترة. ونما صافي أرباح البنك إلى 3.31 مليار جنيه بنهاية النصف الأول 2026.
وحقق بنك نكست عائدًا على متوسط الأصول بلغ 1.38% ، ليحتل المركز الثالث عشر.
وصعدت أصول البنك إلى 117.041 مليار جنيه بنهاية يونيو الماضي، مقارنة بنحو 100.742 مليار جنيه في نهاية 2025، بزيادة نسبتها 16.18%، بما يعكس توسعًا ملحوظًا في حجم أصوله خلال ستة أشهر.
وارتفع صافي أرباح البنك إلى 1.51 مليار جنيه بنهاية النصف الأول 2026، بمعدل نمو بلغ 34.9%.
وحل بنك قناة السويس في المركز الرابع عشر، مسجلًا عائدًا على متوسط الأصول بلغ 1.26%، وفقًا للبيانات الواردة في المسح.
وزادت أصول البنك إلى 306.982 مليار جنيه بنهاية يونيو 2026، مقابل 270.122 مليار جنيه نهاية العام الماضي، محققة نموًا بنسبة 13.65%، بما يشير إلى اتساع قاعدة أصول البنك.
ونما صافي أرباح “قناة السويس” إلى 3.63 مليار جنيه بنهاية النصف الأول من 2026، مقابل 3.08 مليار جنيه خلال الفترة المقابلة من 2025، بمعدل نمو بلغ 17.7%، وزيادة قدرها 545.4 مليون جنيه.
وسجل بنك البركة مصر عائدًا على متوسط الأصول بلغ 1.25% ، ليأتي في المركز الخامس عشر ضمن قائمة البنوك محل المسح.
وبلغ إجمالي أصول البنك 151.602 مليار جنيه بنهاية يونيو الماضي، مقابل 145.886 مليار جنيه نهاية 2025، بزيادة قدرها 3.92%، ليكون معدل نمو الأصول لديه من بين المعدلات الأقل في القائمة. وتراجع صافي أرباح “البركة” إلى 1.85 مليار جنيه بنهاية النصف الأول 2026.
وبلغ العائد على متوسط الأصول لدى المصرف المتحد 1.21% خلال النصف الأول من 2026، ليحتل المركز السادس عشر في ترتيب البنوك وفق هذا المؤشر.
وفي المقابل، سجلت أصول المصرف 117.011 مليار جنيه بنهاية يونيو 2026، مقابل 99.754 مليار جنيه نهاية العام الماضي، بنمو بلغ 17.30%، بما يعكس زيادة ملحوظة في حجم الأصول خلال النصف الأول من العام الحالي.
وتراجع صافي أرباح المصرف إلى 1.31 مليار جنيه بنهاية النصف الأول 2026، مقابل 1.51 مليار جنيه خلال الفترة المقابلة من 2025، بانخفاض بلغ 12.9%، وتراجع قدره 194.5 مليون جنيه.
وجاء بيت التمويل الكويتي في المركز السابع عشر، بعائد على متوسط الأصول بلغ 1.18%، ضمن البنوك التي سجلت عوائد تتجاوز 1% خلال الفترة.
وارتفعت أصول البنك إلى 185.902 مليار جنيه بنهاية يونيو الماضي، مقارنة بنحو 171.805 مليار جنيه في نهاية 2025، بزيادة نسبتها 8.21%، ليواصل نمو حجم أصوله خلال النصف الأول من العام.
وارتفع صافي أرباح “بيت التمويل” إلى 2.11 مليار جنيه بنهاية النصف الأول 2026، مقابل 1.77 مليار جنيه خلال الفترة المقابلة من 2025، بمعدل نمو بلغ 19.2%، وزيادة قدرها 339.9 مليون جنيه.
واحتل بنك أبوظبي التجاري – مصر المركز الثامن عشر في ترتيب العائد على متوسط الأصول، مسجلًا 1.16% خلال النصف الأول 2026.
وسجلت أصول البنك 180.737 مليار جنيه بنهاية يونيو 2026، مقابل 173.969 مليار جنيه نهاية العام الماضي، بارتفاع بلغ 3.89%، وهو من أدنى معدلات نمو الأصول بين البنوك محل المسح.
وتراجع صافي أرباح “أبوظبي التجاري ـ مصر” إلى 2.05 مليار جنيه بنهاية النصف الأول 2026، مقابل 2.95 مليار جنيه خلال الفترة المقابلة من 2025، بانخفاض بلغ 30.4%، وتراجع قدره 896.9 مليون جنيه.
سجل بنك التجاري وفا عائدًا على متوسط الأصول بلغ 0.94% ، ليأتي في المركز التاسع عشر، ضمن البنوك التي سجلت عائدًا يقل عن 1%.
وزادت أصول البنك إلى 159.287 مليار جنيه بنهاية يونيو الماضي، مقابل 154.915 مليار جنيه في نهاية 2025، بنمو نسبته 2.82%، ليحقق أحد أبطأ معدلات نمو الأصول بين البنوك الواردة في المسح.
وارتفع صافي أرباح البنك إلى 1.48 مليار جنيه بنهاية النصف الأول من 2026، مقابل 1.45 مليار جنيه خلال الفترة المقابلة من 2025، بمعدل نمو بلغ 2.6%، وزيادة قدرها 37.9 مليون جنيه.
جاءت المؤسسة العربية المصرفية ABC في المركز العشرين، بعائد على متوسط الأصول بلغ 0.79% خلال النصف الأول من 2026.
وبلغ إجمالي أصول المؤسسة 93.875 مليار جنيه بنهاية يونيو 2026، مقابل 90.168 مليار جنيه في نهاية العام الماضي، محققًا نموًا بنسبة 4.11%، لتظل أصولها الأقل حجمًا بين البنوك المدرجة في القائمة.
وتراجع صافي أرباح المؤسسة إلى 726.8 مليون جنيه بنهاية النصف الأول من 2026، مقابل 1.22 مليار جنيه خلال الفترة المقابلة من 2025، بانخفاض بلغ 40.3%، وتراجع قدره 489.9 مليون جنيه.
تذيل بنك “سايب” ترتيب البنوك محل المسح من حيث العائد على متوسط الأصول، مسجلًا 0.26% خلال النصف الأول من 2026، وهو أدنى معدل بين البنوك الـ21 التي شملتها المقارنة.
وارتفعت أصول البنك إلى 174.560 مليار جنيه بنهاية يونيو الماضي، مقابل 171.979 مليار جنيه في نهاية 2025، بزيادة نسبتها 1.50%، ليسجل أقل معدل نمو للأصول بين البنوك محل المسح.
وتراجع صافي أرباح بنك سايب إلى 458.8 مليون جنيه بنهاية النصف الأول من 2026، بانخفاض بلغ 45.1%.
سليمان: استفادة البنوك من ارتفاع الفائدة تتوقف على سرعة إعادة تسعير الأصول
من جانبه، قال أيمن سليمان، الخبير المصرفي، إن التفاوت في العائد على متوسط الأصول بين البنوك العاملة في مصر يعكس اختلاف قدرتها على تحويل مواردها إلى أرباح، وذلك قد يرتبط باختلاف تكلفة الودائع، وعوائد توظيف الأموال، وحجم المصروفات والمخصصات، فضلًا عن الإيرادات غير المتكررة.
أضاف لـ”البورصة”، أن البنوك التي تتمتع بمصادر تمويل أقل تكلفة، وتنجح في توظيفها بعوائد مناسبة مع ضبط المصروفات التشغيلية، تكون أكثر قدرة على تحقيق أرباح مرتفعة مقارنة بحجم أصولها.
وفيما يتعلق بالفارق بين بنك التعمير والإسكان والبنك التجاري الدولي، قال سليمان إن الفجوة البالغة 156 نقطة أساس تستحق التحليل، ولا يمكن تفسيرها بمجرد الاختلاف في حجم الأصول، لأن المعيار الأساسي هو العلاقة بين الأرباح والأصول التي يستخدمها البنك في تحقيقها.
وأشار إلى أن نمو صافي دخل الفائدة يمثل أحد العوامل المهمة في تعزيز ربحية بنك التعمير والإسكان، لافتًا إلى أن بيانات البنك أظهرت ارتفاع إيرادات الفوائد بوتيرة أسرع من تكلفة الودائع والأعباء المشابهة، بما دعم الأرباح.
وأضاف أنه لا يمكن إرجاع تفوق البنك إلى نشاطه العقاري وحده دون قياس المساهمة الفعلية لهذا النشاط في الأرباح خلال فترة المقارنة.
وعلى مستوى القطاع المصرفي المصري، أرجع سليمان ارتفاع العائد على متوسط الأصول إلى عدة عوامل، من بينها بيئة أسعار الفائدة المرتفعة، والعوائد المحققة من القروض والتوظيفات الحكومية، واستفادة البنوك التي تمتلك قاعدة ودائع منخفضة التكلفة، إلى جانب إيرادات العمولات وكفاءة إدارة المصروفات.
وأكد أن ارتفاع أسعار الفائدة لا يؤدي بالضرورة إلى زيادة أرباح جميع البنوك بالمعدل نفسه، إذ تتوقف الاستفادة منها على مدى سرعة إعادة تسعير الأصول المدرة للعائد مقارنة بارتفاع تكلفة الأموال، وهو ما يخلق تفاوتًا في مستويات الربحية بين البنوك.
وشدد سليمان، على ضرورة توحيد أسس المقارنة عند تقييم العائد على متوسط الأصول بين مصر والأسواق الدولية، من خلال استخدام الفترات الزمنية نفسها، وتطبيق منهجية حساب متسقة، ومراعاة الاختلافات في المعالجة الضريبية، فضلًا عن تحويل نتائج الفترات الجزئية إلى أساس سنوي بصورة موحدة.
أبو الخير: تنوع مصادر الدخل وتكلفة التمويل وجودة الأصول عوامل رئيسية في تفاوت الربحية
وقال أحمد أبو الخير، الخبير المصرفي، إن العائد على متوسط الأصول يُعد أحد المؤشرات المهمة لقياس قدرة البنوك على توظيف أصولها في تحقيق الأرباح، موضحًا أن تقييم أداء البنوك لا يعتمد على حجم الأرباح وحده، بل يتطلب قياس مدى تناسبها مع حجم الموارد المستخدمة في توليدها.
وأضاف لـ”البورصة”، أن تفاوت معدلات العائد على متوسط الأصول بين البنوك يعكس اختلاف نماذج الأعمال المصرفية، وأساليب إدارة الموارد، وطبيعة الأصول ومصادر الدخل، مشيرًا إلى أن البنك قد يحقق أرباحًا أقل من منافسيه، لكنه يسجل عائدًا أعلى على أصوله نتيجة صغر قاعدة أصوله أو قدرته على توليد دخل أكبر منها نسبيًا، في حين لا يعني ارتفاع أرباح البنوك الكبرى بالقيمة المطلقة أنها الأكثر كفاءة في توظيف أصولها.
وأوضح أبو الخير، أن طبيعة توظيف الأموال تختلف من بنك إلى آخر، إذ تركز بعض البنوك على تمويل الأفراد والشركات، بينما يعتمد بعضها الآخر بدرجة أكبر على الاستثمارات المالية وأدوات الدين، وهو ما ينعكس على العوائد المحققة وتكلفة التمويل، إلى جانب تأثير المصروفات التشغيلية والمخصصات وجودة الأصول في النتائج النهائية.
وأشار إلى أن العمولات وإيرادات الخدمات المصرفية والأنشطة غير المرتبطة بالفوائد تمثل أيضًا عوامل مؤثرة في ربحية البنوك، بما يجعل المقارنة بينها مرتبطة بطبيعة نموذج العمل وكفاءة إدارته، وليس بمجرد حجم النشاط المصرفي.
وفيما يتعلق بربحية القطاع المصرفي المصري، قال أبو الخير إن مستويات العائد تتأثر بالعوائد المحققة على الأصول المدرة للدخل، ومستويات أسعار الفائدة وانعكاساتها على هوامش العائد وتكلفة التمويل، فضلًا عن تنوع مصادر الإيرادات وكفاءة إدارة التكاليف.
وأضاف أن هوامش صافي العائد من الفائدة أسهمت في دعم ربحية البنوك وفقًا لتحليلات صندوق النقد الدولي، بالتزامن مع استمرار أهمية الانكشاف على الدين السيادي ضمن هياكل الأصول المصرفية، لافتًا إلى أن استمرار هذه العوامل في دعم الأرباح يرتبط بالتطورات الاقتصادية والنقدية وقدرة البنوك على إدارة تكلفة الأموال ومواجهة التغيرات في هوامش العائد.
وأكد أن جودة الأصول ومستويات التعثر وحجم المخصصات تؤثر بصورة مباشرة في صافي الأرباح والعائد المحقق على الأصول، مشددًا على أهمية إدارة المخاطر الائتمانية والسيولة ومراعاة مخاطر التركز، إلى جانب التغيرات المحتملة في سلوك المودعين وتكلفة الودائع.
ولفت أبو الخير، إلى أن ارتفاع العائد على متوسط الأصول ليس ظاهرة تقتصر على السوق المصرية، إذ قد تسجل بنوك في بعض الأسواق الناشئة والنامية مستويات أعلى من نظيراتها في الاقتصادات المتقدمة، نتيجة اختلاف أسعار الفائدة وهوامش التمويل وهيكل المنافسة وتكاليف التشغيل وطبيعة الأسواق المصرفية.
لكنه أوضح أن ارتفاع العائد لا يمثل دليلًا منفردًا على التفوق، فقد يعكس كفاءة تشغيلية مرتفعة، أو عوائد أكبر مصحوبة بمخاطر أعلى، أو تركّزًا في أنشطة وأصول معينة، مؤكدًا ضرورة توحيد أسس القياس والفترات الزمنية عند إجراء المقارنات الدولية، مع مراعاة الاختلافات الاقتصادية والمحاسبية والضريبية بين الأسواق.