
يدخل الاقتصاد المصرى مرحلة جديدة من التحديات الخارجية، مع تصاعد التوترات الجيوسياسية وارتفاع أسعار النفط وتغير اتجاهات حركة رءوس الأموال العالمية، فى وقت كان قد بدأ يستعيد توازنه بعد أزمة سعر الصرف التى امتدت تداعياتها من 2022 إلى 2024.
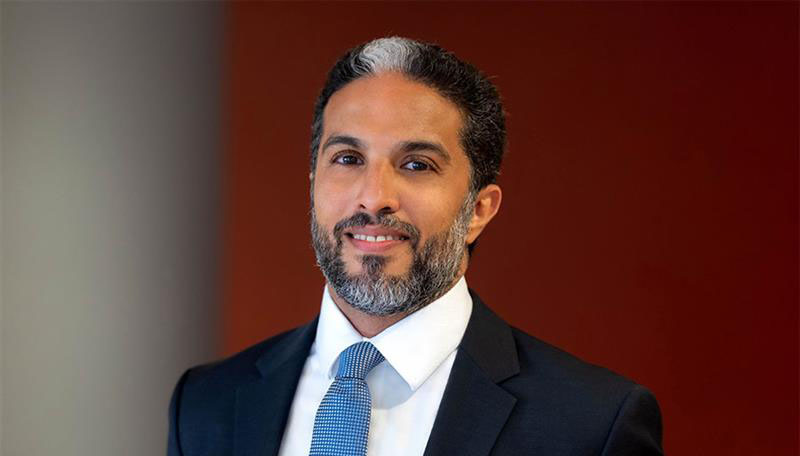
وفى حوار مع «البورصة»، يرى زياد داوود، كبير اقتصاديى الأسواق الناشئة لدى «بلومبرج إيكونوميكس»، أن مرونة سعر الصرف أداة رئيسية لامتصاص الصدمات الخارجية، معتبرًا أن تراجع الجنيه التدريجى بنحو 6 إلى 7% منذ اندلاع حرب إيران كان خيارًا أفضل من استنزاف الاحتياطيات دفاعًا عن مستوى محدد للعملة.
ويستشهد داوود بتجربتى 2016 و2024 كدليل على مخاطر تأجيل تصحيح سعر الصرف، إذ شهد الجنيه فى بعض المحطات خفضًا فى يوم واحد يعادل ما كان يمكن أن يحدث تدريجيًا على مدى سنوات، بانخفاضات حادة وصلت أحيانًا إلى 50-60%، وهو ما يمثل صدمة كبرى للاقتصاد.
أوضح أن الخيار الحقيقى أمام صانع السياسة، فى ظل اختلالات مستمرة، ليس بين خفض العملة أو تثبيتها، بل بين تعديل تدريجى أو تأجيل يجعل التصحيح لاحقًا أكثر حدة. فالتمسك بسعر صرف ثابت بشكل مصطنع، من دون أن تدعمه عوامل الاقتصاد الأساسية، ليس خيارًا مستدامًا، بينما تمنح المرونة الاقتصادَ فرصة للتكيف المستمر.
أضاف أن ضعف العملة يرفع تكلفة الواردات ويكبح الطلب عليها، ما يخفف الضغط على سوق النقد الأجنبي، مشددًا على أن الدور الأساسى للاحتياطيات هو منع التحركات الحادة والمضاربات على العملة، وليس تمويل اختلالات دائمة فى فاتورة الطاقة أو الواردات.
ويرى داوود أن مصر تواجه الصدمة الحالية من موقع أقوى مقارنة بعام 2022، بفضل احتياطيات أجنبية أكبر ودعم دولى وتحسن نسبى فى المؤشرات الاقتصادية، ما يخفف من حدة التأثير مقارنة بتداعيات الحرب الروسية الأوكرانية التى جاءت بعد سنوات من استقرار سمح بتراكم الاختلالات، بينما جاءت الصدمة الحالية بعد فترة أقصر من الأزمة الأخيرة وفى ظل أوضاع أفضل نسبيًا.
تابع أن مصر قادرة على إطالة دورة أزمات العملة، وربما كسرها نهائيًا، مستندًا إلى تطور فهم صانعى السياسات للاقتصاد المصرى والاتجاهات العالمية، شريطة استمرار الإصلاحات والحفاظ على مرونة السياسات.
وحذر داوود من قراءة ارتفاع الاحتياطيات أو صافى الأصول الأجنبية كمؤشر استقرار تلقائي، فالأهم هو مصدر هذه التدفقات: الاعتماد على أموال ساخنة أو تدفقات قصيرة الأجل لا يمنح الاستقرار نفسه الذى توفره التدفقات المستدامة القائمة على معالجة الاختلالات الأساسية.
أكد أن مصر، فى ضوء مستوى احتياطياتها والدعم الخارجى الذى حصلت عليه، ليست فى حاجة ملحّة لتمويل جديد من صندوق النقد الدولى لتفادى أزمة مالية، وإن كان هذا التمويل قد يكون إيجابيًا.
وأشار إلى أن وجود برنامج مع الصندوق كان يمثل تاريخيًا «شهادة ثقة» تطمئن المستثمرين الأجانب، إلا أن استمرار العلاقة معه دون تمويل جديد يبقى سيناريو مطروحًا دون حسم.
ووضع داوود حل العجز التجارى فى مقدمة أولويات الاقتصاد المصري، معتبرًا أن تحويله إلى فائض مستدام كفيل بتخفيف كثير من الضغوط القائمة، إذ يمثل العجز الخارجى أحد المحركات الرئيسية للضغط على العملة وبالتالى التضخم، ويدفع الاقتصاد للبحث الدائم عن تمويل خارجى عبر الاستثمار المباشر أو تدفقات المحافظ.
وشدد على أن المعالجة يجب أن تعتمد على زيادة الصادرات وليس فقط تقليص الواردات، موضحًا أن تحقيق فائض تجارى لن يحل تلقائيًا مشكلات الدين العام أو عجز الموازنة.. لكنه سيزيل أحد أهم مصادر الضغط ويفتح مساحة أكبر لمعالجة اختلالات أخرى.
ويرى أن عجز الموازنة يمثل عاملًا أكثر أهمية للمالية العامة من العجز التجاري، كون الدين العام تراكمًا للعجوزات السابقة مضافًا إليها أعباء الفائدة.
أوضح أن سعر الصرف والفائدة يؤثران معًا على الدين، حيث أن ارتفاع الفائدة يرفع تكلفة خدمة الدين المحلي، بينما ضعف الجنيه يرفع القيمة المحلية للدين الخارجي.
وأشار إلى أن ارتفاع عوائد السندات الأمريكية يمثل تحديًا للأسواق الناشئة، إذ تتحدد تكلفة الاقتراض فيها بمعدل الفائدة الخالى من المخاطر فى الاقتصادات المتقدمة، مضافًا إليه علاوة مخاطر خاصة بكل دولة.
تابع أن عائد السندات الأمريكية لأجل 10 سنوات قد يفوق تأثيره قرار الفائدة قصيرة الأجل للاحتياطى الفيدرالي، مع التنبيه إلى أن هذا التأثير ليس آليًا، بل يتوقف على ما إذا كان الارتفاع مدفوعًا بقوة النمو أو بمخاوف التضخم.
أوضح أن قرار المستثمر الأجنبى بالدخول إلى الأسواق الناشئة يتأثر بعوامل خارج سيطرة الدولة، كشهية المخاطرة العالمية، لكن مصر تستطيع تعزيز جاذبيتها عبر توفير قدرة تنبؤية أكبر بشأن التضخم وسعر الصرف، إلى جانب مزايا تنافسية مثل العمالة المؤهلة، والأراضي، والطاقة، وحجم السوق المحلية.
ذكر أن تحركات سعر الصرف كانت المحرك الأساسى لموجة التضخم الأخيرة، إذ ينتقل أثر ضعف العملة إلى أسعار السلع المستوردة ثم إلى الأسعار المحلية، إلى جانب عوامل أخرى كأسعار الطاقة وحالة النشاط الاقتصادى وتوقعات التضخم.
ولفت إلى أن توقعات المواطنين والشركات تغذى استمرار التضخم، فحين تترسخ قناعة باستمرار ارتفاع الأسعار، تبادر الشركات برفع أسعارها وترتفع الأجور تبعًا لذلك.
وأكد أن رفع الفائدة يظل الأداة الرئيسية لكبح التضخم، رغم كلفتها على الاستثمار والنمو وتكلفة خدمة الدين المحلي.