
يضع انتشار ممارسات تسييل التمويل، سوق التمويل الاستهلاكي أمام اختبار جديد، بعدما تحولت بعض عمليات شراء السلع بالتقسيط من وسيلة لتلبية احتياجات العملاء إلى قناة غير مباشرة للحصول على السيولة النقدية، بما يدفع شركات التمويل إلى إعادة النظر في آليات منح الائتمان والرقابة على دورة التمويل بالكامل.
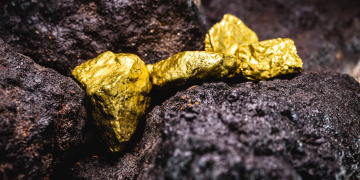
تأتي تحركات الهيئة العامة للرقابة المالية لحظر تمويل الذهب والفضة والمعادن الثمينة في هذا السياق، باعتبار أن طبيعة هذه المنتجات وسهولة إعادة بيعها قد تتيح تحويل التمويل الممنوح إلى سيولة نقدية، وهو ما يتعارض مع الغرض الأساسي من التمويل الاستهلاكي المخصص لتمويل شراء السلع والخدمات ذات الطبيعة الاستهلاكية.
وكانت الهيئة العامة للرقابة المالية قد أصدرت تعميمين إلى شركات التمويل الاستهلاكي بشأن حظر التعامل على منتجات وسلع المعادن الثمينة، إلى جانب تحديد أسعار العائد المحتسبة على منتجات وخدمات التمويل الاستهلاكي.
وحظر التعميم الأول على شركات التمويل الاستهلاكي التعامل في سبائك الذهب والمشغولات الذهبية، إلى جانب السبائك والمشغولات المصنوعة من المعادن الثمينة الأخرى، ومنها الفضة والبلاتين، مؤكدًا أن هذه المنتجات لا تندرج ضمن السلع والخدمات الاستهلاكية التي يجوز تمويلها وفقًا لأحكام قانون التمويل الاستهلاكي رقم 18 لسنة 2020.
الغواص: القرار يمثل خطوة تنظيمية لحماية العملاء وتعزيز استقرار قطاع
قال محمود الغواص، العضو المنتدب لشركة موجو للتمويل الاستهلاكي، إن قرار الهيئة العامة للرقابة المالية يمثل خطوة تنظيمية تستهدف حماية العملاء وتعزيز سلامة واستقرار قطاع التمويل الاستهلاكي، مؤكدًا التزام الشركة الكامل بالقرار.
وأوضح الغواص، أن تأثير القرار على السوق من المتوقع أن يكون محدودًا ومتفاوتًا بين الشركات، وفقًا لمدى تعرض كل شركة للمنتجات محل القرار، مشيرًا إلى أنه سيدفع الشركات نحو التركيز بصورة أكبر على التمويل الاستهلاكي المرتبط بالاحتياجات الفعلية، مثل الأجهزة والسيارات والتعليم والأندية.
أضاف أن القرار لا يمثل بالضرورة بداية لتوسيع نطاق حظر المنتجات، لكنه يعكس توجهًا من جانب الهيئة لمراجعة السلع التي قد تبتعد عن الغرض الاستهلاكي المنصوص عليه في قانون التمويل الاستهلاكي رقم 18 لسنة 2020.
وأشار الغواص، إلى أن من أبرز المعايير التي يمكن الاستناد إليها في تقييم هذه المنتجات مدى ارتباطها بالاستهلاك الفعلي، مقارنة باستخدام التمويل في الاستثمار أو المضاربة على السلعة الممولة، إلى جانب سهولة تسييلها بصورة فورية، ومدى تعرض أسعارها للتذبذب، فضلًا عن مؤشرات التعثر ومعدلات الشكاوى المرتبطة بها.
وأكد أن الحد من ظاهرة تسييل التمويل الاستهلاكي يتطلب رفع مستويات إدارة مخاطر الائتمان والاحتيال ومخاطر حماية العملاء، من خلال تشديد ضوابط منح التمويل وقياس القدرة على السداد، إلى جانب إحكام الرقابة على شبكة التجار.
ولفت إلى أهمية الاعتماد على مؤشرات الإنذار المبكر لرصد أنماط التسييل، مع تعزيز أنظمة الرقابة الداخلية بالشركات، باعتبارها أحد العوامل الرئيسية للحد من هذه الممارسات وضمان توجيه التمويل إلى الاستخدامات الاستهلاكية الفعلية.
وأوضحت الهيئة أن السبائك والمشغولات الذهبية تُعد أدوات استثمارية، ومن ثم لا يشملها مفهوم السلع والخدمات المسموح بتمويلها من خلال شركات التمويل الاستهلاكي، وذلك في ضوء الإطار التشريعي والتنظيمي للنشاط، وبما يستهدف دعم استقرار الأسواق وسلامة المعاملات.
أسامة: التسييل يحول التمويل إلى أداة للحصول على النقد ويزيد مخاطر التعثر
وأكد أحمد أسامة، العضو المنتدب لشركة فرصة للتمويل الاستهلاكي، أن القرار الأخير الصادر عن الهيئة العامة للرقابة المالية بحظر شراء الذهب والفضة عبر آليات التسييل أو التمويل الاستهلاكي يأتي في صالح السوق، ويسهم بصورة مباشرة في ضبط النشاط وزيادة مستويات الحوكمة والرقابة التنظيمية.
وأوضح أن القرار يستهدف الحد من الممارسات الخاطئة التي تلجأ إليها بعض الأطراف عبر ما يُعرف بعمليات التسييل، مشيرًا إلى أن هذه الظاهرة تعكس نقصًا في الوعي لدى بعض العملاء الذين يلجأون إلى شراء منتجات عبر التقسيط ثم إعادة بيعها نقدًا بأسعار أقل من قيمتها الحقيقية للحصول على سيولة سريعة.
وأضاف أسامة، أن عمليات التسييل تُعد بمثابة تجارة وهمية تضع أعباء مالية مفرطة على العميل، إذ يتكبد فوائد مضاعفة قد تتجاوز 100% من قيمة المنتج الأصلية، مما يؤدي في النهاية إلى التعثر وعدم القدرة على سداد الأقساط.
وشدد على أن التمويل الاستهلاكي أُنشئ في الأساس لتمكين المواطنين من شراء السلع واقتنائها وفق جدول زمني يتناسب مع قدراتهم المالية ودخلهم الشهري، وليس لاستغلاله كمنفذ للحصول على سيولة نقدية تتسبب في الإضرار بالعميل وبسلامة السوق ككل.
وطالب بضرورة فرض عقوبات ورادع تنظيمي على الوسائل والأطراف المشاركة في عمليات التسييل، إلى جانب إطلاق حملات توعوية مكثفة من جانب وسائل الإعلام للتعريف بالمخاطر والأضرار الاقتصادية الناجمة عن هذه الممارسات.
حسين: الحظر يمنع خلق طلب وهمي ويحمي البنية الاستثمارية للسوق
قال تامر حسين، رئيس مجلس الإدارة لشركة إيليت للاستشارات المالية، إن قرار حظر تمويل شراء الذهب والفضة ضمن التمويل الاستهلاكي يمكن فهمه في إطار إعادة ضبط مفهوم التمويل الاستهلاكي، والتأكد من توجيهه إلى السلع والخدمات ذات الطبيعة الاستهلاكية، وليس إلى الأصول أو المنتجات التي قد تحمل طبيعة استثمارية.
وأضاف أن عمليات تسييل المشتريات تمثل تحديًا حقيقيًا أمام نمو واستدامة سوق التمويل الاستهلاكي، موضحًا أن التمويل الاستهلاكي يقوم في الأساس على تمويل شراء سلعة أو خدمة يحتاج إليها العميل، وليس على توفير سيولة نقدية بصورة غير مباشرة.
وأوضح حسين، أن تحول عملية شراء السلعة إلى مجرد وسيلة للحصول على النقد يؤدي إلى تغيير طبيعة المخاطر، إذ تصبح شركة التمويل أمام مخاطر تمويل نقدي قد لا تمتلك الأدوات الكافية لإدارتها بالطريقة نفسها.
وأشار إلى أن حظر تمويل سلع بعينها قد يعالج حالة محددة، لكنه ليس بالضرورة الحل الوحيد أو الأشمل، لافتًا إلى أن المشكلة الأساسية تتمثل في استخدام التمويل في غير الغرض المخصص له.
وأكد أن معالجة آلية تقديم التمويل والرقابة على الأطراف المرتبطة بالعملية يمكن أن تكون جزءًا أساسيًا من الحل، من خلال القدرة على تتبع العملية بالكامل، بدءًا من العميل، مرورًا بجهة التمويل، وصولًا إلى التاجر أو مقدم الخدمة.
وشدد على أهمية التأكد من وجود السلعة أو الخدمة بالفعل، وأن التمويل استخدم في الغرض الذي مُنح من أجله.
الإفصاح عن تكلفة التمويل يعيد تشكيل المنافسة بين الشركات
قال حسين ، إن توجه “الرقابة المالية” نحو زيادة الإفصاح عن تكلفة الاقتراض والعائد المحصل من العملاء يمثل خطوة مهمة على مستوى الشفافية، موضحًا أن العميل لا ينبغي أن يقارن بين شركات التمويل فقط على أساس قيمة القسط الشهري، وإنما وفق التكلفة الحقيقية للتمويل.
وتابع أن إلزام شركات التمويل الاستهلاكي بموافاة الهيئة ببيانات دورية عن معدلات الفائدة والمصروفات الإدارية المطبقة على التمويلات، إلى جانب متوسط معدلات العائد والمصروفات المحتسبة على العملاء، قد يدفع السوق تدريجيًا إلى تغيير طبيعة المنافسة.
وأوضح حسين أن المنافسة قد تنتقل على المدى المتوسط من مجرد الإعلان عن قسط أقل إلى التركيز على التكلفة الفعلية للتمويل وجودة الخدمة وسرعة الحصول على التمويل.
وكلما أصبح العميل قادرًا على المقارنة بصورة أكثر وضوحًا، زادت أهمية التسعير العادل وإدارة التكلفة داخل شركات التمويل.
وتوقع حسين، أن يكون لزيادة الشفافية تأثير محتمل على هوامش ربح شركات التمويل، لكنه أكد أن التأثير لن يكون بالضرورة متساويًا بين جميع الشركات.
وأوضح أن ارتفاع حساسية العملاء تجاه تكلفة التمويل قد يؤدي إلى زيادة المنافسة السعرية، وبالتالي تعرض هوامش بعض الشركات للضغط.
فالشركات التي تتمتع بإدارة مخاطر أكثر كفاءة، وتكلفة تمويل أقل، وقدرة أفضل على التحصيل، إلى جانب التوسع في استخدام التكنولوجيا وتحليل البيانات، قد تتمكن من الحفاظ على مستويات ربحية جيدة رغم زيادة المنافسة على الأسعار.
قال حسين، إن القضية لا تتعلق فقط باحتمال انخفاض هوامش الربح، وإنما بكيفية إعادة شركات التمويل بناء نماذج أعمالها للحفاظ على الربحية في ظل زيادة الشفافية والرقابة.
وأضاف أن المرحلة المقبلة قد تشهد انتقال المنافسة من الاعتماد على هامش التمويل وحده إلى تحسين الكفاءة التشغيلية، وإدارة المخاطر، واستخدام التكنولوجيا، وجودة قاعدة العملاء.
وكان التعميم الثاني قد ألزم شركات التمويل الاستهلاكي بموافاة الهيئة بصورة ربع سنوية ببيانات معدلات الفائدة والمصروفات الإدارية المطبقة على التمويلات الممنوحة من البنوك، إلى جانب متوسط معدل العائد والمصروفات الإدارية المحتسبة على التمويلات الممنوحة للعملاء، وذلك اعتبارًا من البيانات الخاصة بعام 2025.