
تفترب البنوك العاملة في مصر، من تحقيق أرباح سنوية قوية بنهاية عام 2026، مدعومة بارتفاع عوائد التوظيفات المالية، واستمرار مستويات الفائدة عند معدلات مرتفعة، إلى جانب نمو النشاط الائتماني ومصادر الدخل غير المرتبطة بالفائدة، رغم الضغوط المحتملة على هوامش الربحية وتكلفة الأموال.
وتأتي هذه التوقعات التي أكدها خبراء تحدثوا لـ”البورصة”، في ظل اتجاه البنك المركزي المصري إلى تثبيت أسعار الفائدة خلال اجتماعاته الأخيرة.
وكانت لجنة السياسة النقدية قررت في اجتماعها 24 سبتمبر الماضي الإبقاء على سعري عائد الإيداع لليلة واحدة عند 19%، وسعر الإقراض عند 20%، وسعر العملية الرئيسية عند 19.5%، مع استمرار السياسة النقدية الحذرة في مواجهة مخاطر التضخم.
ويعزز استمرار أسعار الفائدة عند مستويات مرتفعة، قدرة البنوك على تحقيق عوائد من توظيف السيولة في أدوات الدين الحكومية والاستثمارات ذات العائد الثابت، فضلاً عن عوائد القروض والتسهيلات الائتمانية، إلا أن الأثر النهائي على الأرباح يظل مرتبطاً بتكلفة الودائع، وهيكل آجال الأصول والخصوم، ومدى قدرة كل بنك على إدارة السيولة بكفاءة.
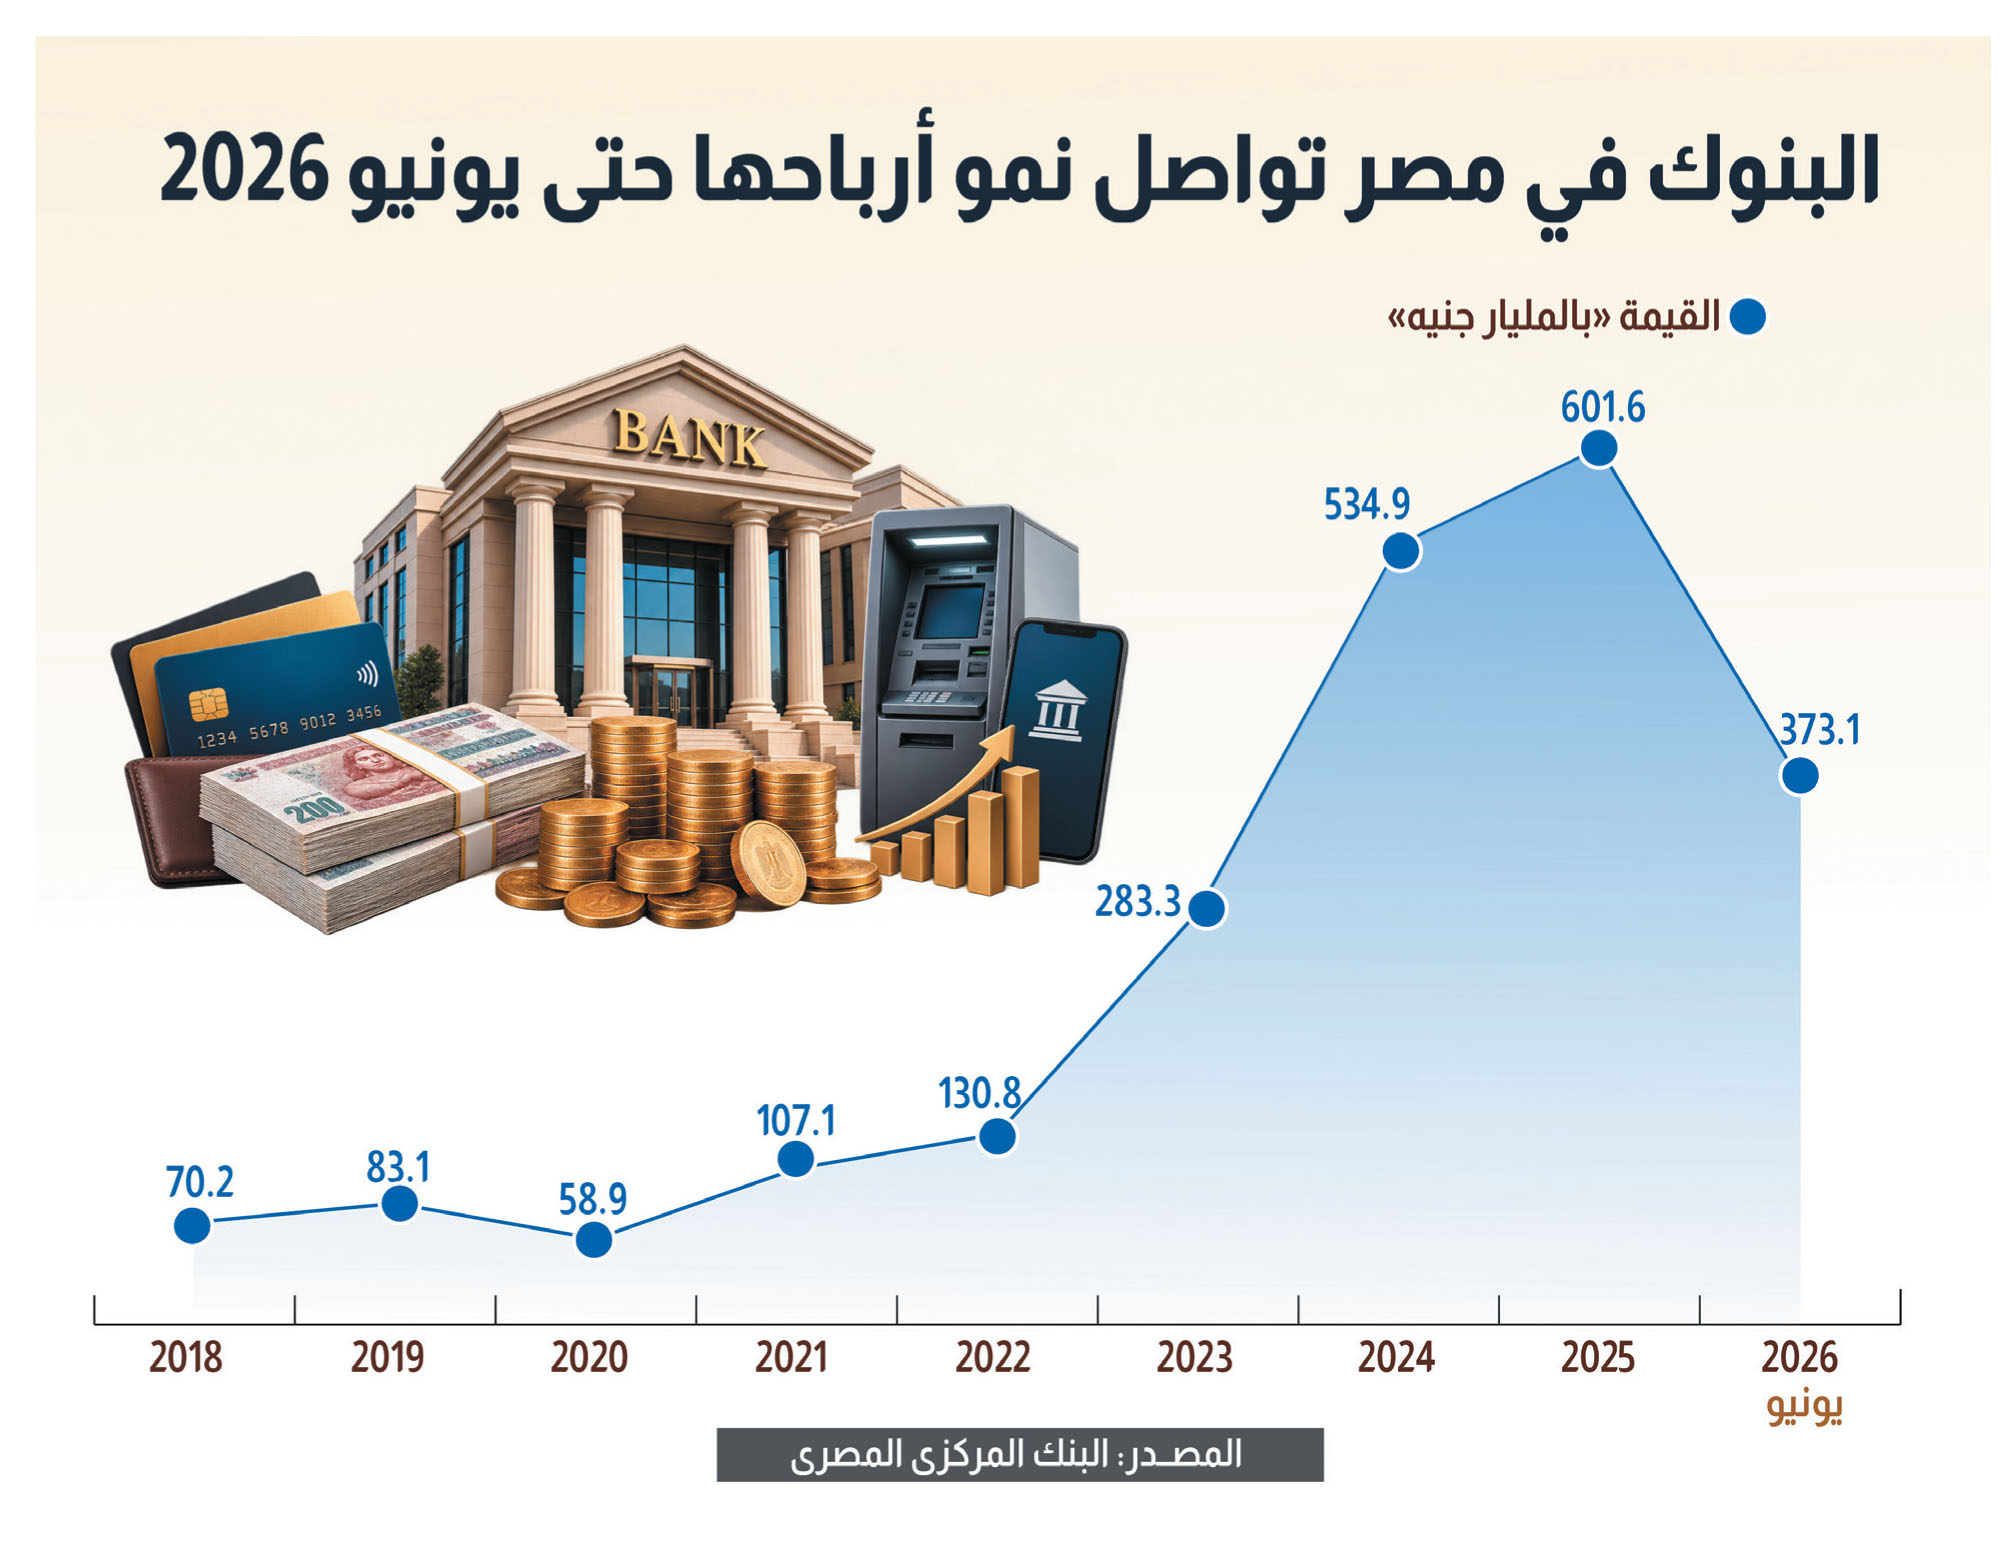
وحقق القطاع المصرفي صافي أرباح بلغ 373.13 مليار جنيه خلال النصف الأول 2026، وفقًا لأحدث بيانات البنك المركزي المصري، في انعكاس لقوة مؤشرات النشاط التشغيلي وربحية البنوك خلال الفترة.
وأوضح البنك المركزي، في تقرير حديث، أن صافي الدخل من العائد لدى البنوك العاملة بالسوق المصرية سجل نحو 567.87 مليار جنيه بنهاية يونيو 2026، فيما بلغ صافي إيرادات النشاط نحو 795.01 مليار جنيه، مقابل إجمالي مصروفات بلغ نحو 421.87 مليار جنيه.
وتعكس هذه الأرقام قوة قاعدة الربحية بالقطاع المصرفي خلال بداية العام، لكنها لا تكفي وحدها للجزم بمعدل نمو الأرباح خلال العام بأكمله، إذ تتوقف النتائج النهائية على تطورات تكلفة الأموال، وحجم الائتمان الممنوح، ومخصصات خسائر الائتمان، ومكاسب أو خسائر الاستثمارات.
كما تشير البيانات إلى تركز جانب كبير من الأرباح لدى البنوك الكبرى، إذ استحوذت أكبر 10 بنوك على نحو 81.45% من صافي أرباح القطاع خلال النصف الأول، بقيمة بلغت 303.930 مليار جنيه، بما يعكس أهمية الحجم الكبير لمحافظ الأصول والقدرة على تنويع مصادر الدخل في دعم النتائج المالية.
ومن المتوقع أن يظل صافي الدخل من العائد أحد أبرز العوامل المؤثرة في نتائج البنوك خلال 2026، في ظل استمرار أسعار الفائدة عند مستويات مرتفعة نسبياً، وهو ما يتيح للبنوك الاستفادة من عوائد الأصول التي يعاد تسعيرها عند مستويات مرتفعة.
سليمان: أتوقع أرباحًا مرتفعة حتى نهاية العام .. لكن دون طفرات
قال أيمن سليمان، الخبير المصرفي، إن ارتفاع أرباح البنوك العاملة في السوق المحلية أمر متوقع دون تحقيق طفرات كتلك التي شهدتها فترات التحركات الحادة في الفائدة وسعر الصرف.
أضاف أن النتائج ستختلف من بنك إلى آخر بحسب تكلفة ودائعه وتركيبة استثماراته وجودة قروضه، إذ إن ثبات الفائدة لا يضمن ثبات هامش الربح.
وتابع سليمان: “المعادلة الحقيقية هي الفارق بين ما يحصل عليه البنك من القروض والاستثمارات وما يدفعه لأصحاب الودائع والشهادات. فإذا ارتفعت تكلفة جذب الأموال أسرع من عائد توظيفها يتعرض هذا الهامش للضغط حتى مع بقاء أسعار الفائدة الأساسية دون تغيير”.
وأوضح أن امتلاك سيولة ضخمة يمنح البنك فرصاً واسعة لكنه يفرض عليه مسؤولية توظيفها بكفاءة، فالأموال التي يدفع البنك عائداً عليها تحتاج إلى حسن توظيف يحقق دخلاً مناسباً ويوازن بين الربحية والمخاطر.
وأشار سليمان، إلى أن استقرار الفائدة يساعد الشركات على التخطيط لتكلفة التمويل لكنه لا يلغي ضغوط المديونية أو مخاطر التعثر، لذلك فإن انخفاض المخصصات لا يُعد نتيجة تلقائية لتثبيت الفائدة بل يجب أن يستند إلى تحسن قدرة العملاء على السداد وتراجع الخسائر الائتمانية المتوقعة.
أضاف أن دخل القروض والاستثمارات يعطي البنوك مساحة للنمو عبر عمولات التمويل التجاري وخطابات الضمان والبطاقات والتحويلات وخدمات إدارة الاستثمار وغيرها من الأنشطة المصرفية.
كما تضيف القنوات الرقمية بُعداً جديداً لهذه المعادلة، فالعميل الذي ينجز معاملاته عبر الهاتف يمنح البنك فرصة لخدمته بسرعة وتوسيع علاقته به وتقديم منتجات تناسب احتياجاته.
وأكد سليمان، أن الرقمنة يمكن أن تخفض تكلفة المعاملة مع زيادة الاستخدام وإن كانت تتطلب استثمارات مستمرة في التكنولوجيا والأمن وحماية البيانات، لكن ليس كل تحويل إلكتروني يحقق رسوماً للبنك وليست كل الرسوم المحصلة ربحاً صافياً، فالعائد يتوقف على تسعير الخدمة وتكاليف تشغيلها وتوزيع الإيراد بين أطراف منظومة الدفع.
كذلك فإن بعض الأنشطة المدرة للعمولات مثل خطابات الضمان تحمل مخاطر ائتمانية والتزامات محتملة تستوجب إدارة دقيقة.
نعماني: النمو الائتماني وحسن إدارة تكلفة الأموال عوامل داعمة
وتوقع أحمد نعماني، الخبير الاقتصادي، أن تواصل البنوك العاملة في مصر تحقيق أرباح قوية خلال الفترة المقبلة، ولكن من المحتمل أن نشهد تباطؤاً نسبياً في معدلات نمو الأرباح مقارنة بالفترات السابقة.
أضاف أن تثبيت أسعار الفائدة لا يعني بالضرورة تراجع أرباح البنوك، إذ إن تأثير السياسة النقدية يختلف من بنك لآخر، وفقاً لهيكل الأصول والخصوم، وحجم الودائع والقروض، وتكلفة الأموال، ومدى سرعة إعادة تسعير المنتجات المصرفية.
وأوضح نعماني، أن استمرار أسعار الفائدة عند مستويات مرتفعة نسبياً يمكن أن يدعم العائد على جانب من استثمارات البنوك وأصولها، ومن جهه أخرى، تظل تكلفة الودائع وشهادات الادخار من العناصر الأساسية المؤثرة في صافي دخل العائد، وهو ما يجعل إدارة الفارق بين العائد المحقق وتكلفة الأموال عاملاً حاسماً في تحديد ربحية كل بنك.
قال نعماني، إن 4 عوامل تدعم أرباح البنوك خلال الفترة المقبلة، تتمثل في نمو الائتمان المصرفي من خلال التوسع المدروس في تمويل الشركات والأنشطة الإنتاجية والمشروعات الصغيرة والمتوسطة وهو ما يمكن أن يدعم نمو الإيرادات، ويسهم في تمويل النشاط الاقتصادي وتوفير فرص العمل.
أضاف أن إدارة تكلفة الأموال تعد أحد العوامل الداعمة لنمو أرباح البنوك نتيجة قدرة البنك على إدارة هيكل الودائع ومصادر التمويل بكفاءة، وتحقيق التوازن بين تكلفة الأموال والعائد على الأصول، مما سيؤثر بصورة مباشرة في صافي دخل العائد.
وتابع: “تنويع مصادر الإيرادات وزيادتها من الخدمات المصرفية، والمدفوعات الإلكترونية، والخدمات الرقمية، وتمويل التجارة، وغيرها من الأنشطة المصرفية، يمكن أن يقلل الاعتماد النسبي على دخل العائد وحده”.
أضاف أن جودة الأصول وكفاءة التشغيل من خلال الحفاظ على جودة المحفظة الائتمانية، والحد من التعثر، وإدارة المصروفات بكفاءة، كلها عوامل ضرورية للحفاظ على الأرباح، خصوصاً في ظل استمرار التحديات الاقتصادية .
ولفت إلى أن بعض البنوك قد تشهد تراجعاً في أرباحها، إذ إن تأثير السياسة النقدية يختلف بحسب طبيعة النشاط، ومدى الاعتماد على الأصول ذات العائد المتغير، وهيكل الودائع، وتكلفة الأموال، ومصادر الدخل الأخرى.
كما أن أي تغير في مستويات التضخم، أو في الطلب على الائتمان، قد ينعكس على نتائج الأعمال، لذلك، من المهم تقييم أداء كل بنك وفقاً لنتائجه الفعلية، وليس الاكتفاء بربط نمو الأرباح بقرار الفائدة وحده.
أبو الخير: نمو الائتمان والتمويل يظل أبرز محركات الأرباح
وقال أحمد أبو الخير، الخبير المصرفي، إن البنوك العاملة في السوق المصرية تواصل تحقيق مستويات مرتفعة من الربحية، مدعومة بنمو النشاط الائتماني، والعوائد المتحققة من استثمارات أدوات الدين، والتوسع في حجم الأعمال المصرفية.
ومع اتجاه البنك المركزي المصري إلى تثبيت أسعار الفائدة منذ فبراير 2026، تبرز أهمية تقييم آفاق نمو أرباح البنوك، ومدى قدرتها على الاستفادة من استقرار السياسة النقدية لتعزيز كفاءة الأداء، وتنويع مصادر الدخل، وتحقيق نمو مستدام خلال المرحلة المقبلة.
أضاف أبو الخير، أن قدرة البنوك على مواصلة نمو الأرباح تعتمد على مجموعة من المحددات الرئيسية، تشمل حجم الأصول المدارة للعائد، ومعدلات نمو القروض والتمويلات، وتكلفة الودائع، وهامش صافي العائد، والإيرادات المتحققة من العمولات والخدمات المصرفية، فضلًا عن كفاءة إدارة المصروفات والمخاطر الائتمانية.
ويتيح تنوع هذه العوامل فرصًا متعددة لتعزيز الربحية، وفقًا لهيكل ميزانية كل بنك، وطبيعة مصادر دخله، وكفاءته في توظيف الموارد المتاحة.
أكد أبو الخير، أن استقرار أسعار الفائدة يمثل فرصة لتعزيز التوازن في إدارة الميزانيات المصرفية، وتحسين المواءمة بين آجال إعادة تسعير الأصول والخصوم، وتطوير سياسات جذب الودائع بتكلفة تنافسية.
كما يشجع البنوك على تعظيم الاستفادة من استثماراتها القائمة، والتوسع في الأنشطة المصرفية المختلفة، لا سيما التمويلات الموجهة إلى القطاعات الإنتاجية والأنشطة الاقتصادية ذات التدفقات النقدية القادرة على دعم السداد.
وهذا الاستقرار يشجع البنوك على تعزيز تنوع مصادر الدخل من خلال التوسع في الخدمات المصرفية والتمويلية، وزيادة الإيرادات الناتجة عن العمولات والخدمات، بما يقلل الاعتماد النسبي على عوائد الفائدة وحدها، وبما يدعم استقرار هوامش الربحية ويعزز القدرة على التخطيط طويل الأجل.
لفت أبو الخير، إلى أن نمو الائتمان والتمويل يظل أحد أبرز محركات الأرباح خلال المرحلة المقبلة، خاصة مع تحسن النشاط الاقتصادي وزيادة احتياجات الشركات والأفراد إلى التمويل.
كما يتيح التوسع في تمويل المشروعات الإنتاجية والأنشطة التجارية والخدمات المصرفية للأفراد فرصا لتنمية قاعدة العملاء وزيادة الإيرادات، بما يعزز دور البنوك في دعم النشاط الاقتصادي، مع الحفاظ على جودة المحافظ الائتمانية وانتظام السداد.
وشدد على أن تثبيت أسعار الفائدة لا يعتبر نهاية فرص النمو، بل يتيح للبنوك فرصة للانتقال إلى نموذج أكثر تنوعًا وكفاءة، يعتمد على تنمية الأعمال المصرفية، وتعزيز الإيرادات غير المرتبطة بالفائدة، والتوسع الرقمي، وتحسين إدارة الميزانية والمخاطر، كما سيظل معيار النجاح هو قدرة كل بنك على تحقيق نمو مستدام في الأرباح يتناسب مع حجم أصوله ورأس ماله، ويعكس كفاءة توظيف موارده وقوة أدائه في ظل المتغيرات الاقتصادية والنقدية.