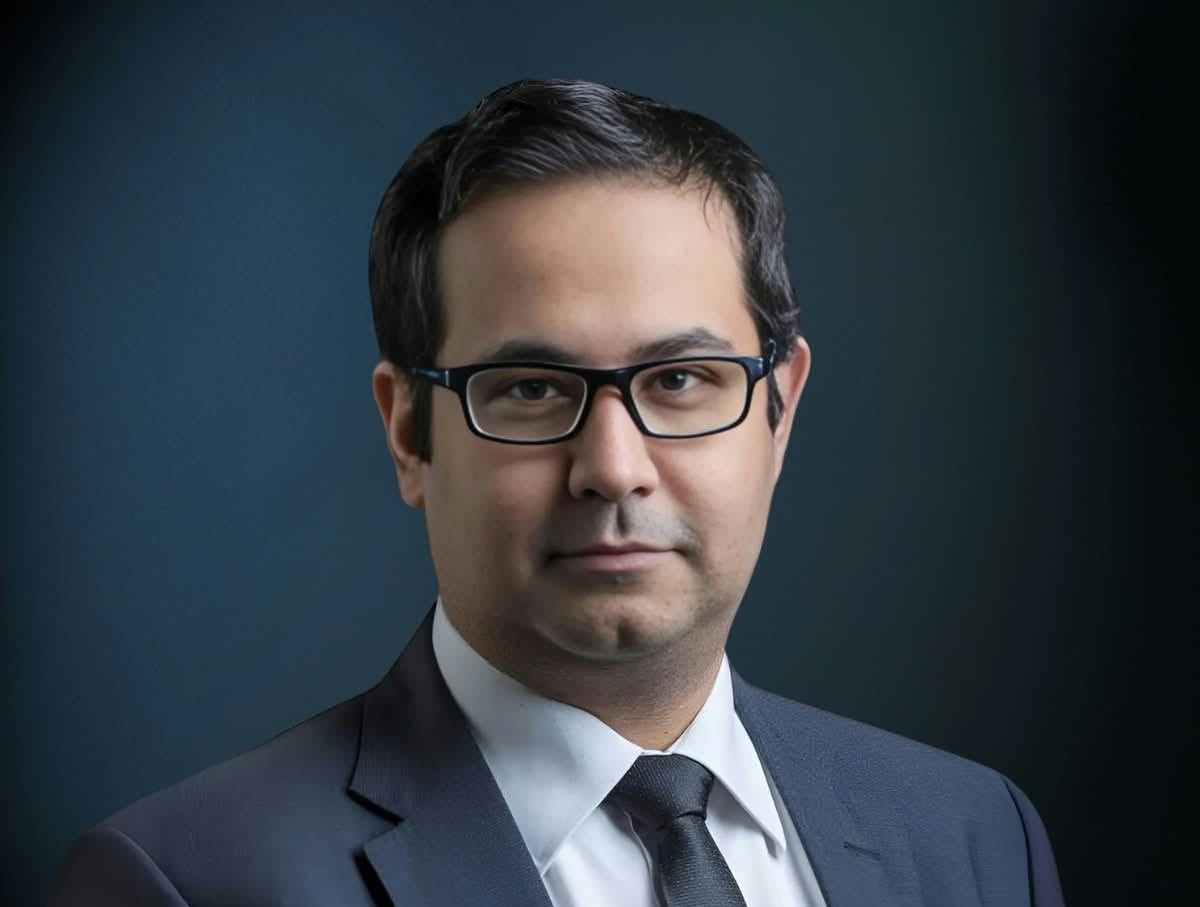
بلغت قيمة التمويلات التي قدم مكتب أدسيرو للاستشارات القانونية، المشورة القانونية بشأنها لصالح القطاع الخاص نحو 5 مليارات دولار منذ بداية عام 2026 ، مقابل 4.5 مليار دولار خلال الفترة المقابلة من العام الماضي، بنمو يقارب 11%، بحسب حسام جرامون، الشريك المؤسس بالمكتب.
أضاف جرامون، في حوار مع «البورصة»، أن التمويلات التي شملتها الاستشارات القانونية تركزت في قطاعات الحديد والصلب والصناعات المغذية للسيارات، إلى جانب الأنشطة الزراعية والمشروعات العقارية والخدمات المالية غير المصرفية، موضحًا أن الأرقام تعكس قيمة التمويلات محل الاستشارات، وليس بالضرورة المبالغ التي جرى صرفها فعليًا خلال الفترة نفسها، إذ يرتبط السحب باستيفاء الشروط ومراحل التنفيذ الخاصة بكل عملية.
وأرجع جرامون، محدودية إصدارات سندات الشركات مقارنة بالتمويل المصرفي إلى طبيعة العلاقة المباشرة والمستمرة بين الشركة والبنك، التي تتيح التفاوض على الشروط وتعديلها، مقابل المتطلبات الأكثر تحدياً لإصدار السندات.
وأوضح أن الإصدار يتطلب تجهيز الإفصاحات والمستندات القانونية والتسويق، والحصول على تصنيف ائتماني، والالتزام بمتطلبات مستمرة تجاه المستثمرين، وهي تكاليف تؤثر بصورة أكبر على الشركات الصغيرة والإصدارات محدودة الحجم، فضلًا عن تأثر الجدوى بمستوى العائد المطلوب وعمق قاعدة المشترين والسيولة في السوق الثانوية.
أضاف جرامون، أن التوسع في هذا النوع من التمويل يتطلب تعزيز جاهزية الشركات من الناحية القانونية والمالية، بما يشمل وضوح هيكل الحوكمة، وموثوقية القوائم المالية، واستكمال الموافقات اللازمة، وتنظيم الضمانات وأولويات الدائنين، والتأكد من عدم تعارض الإصدار مع التعهدات الواردة في القروض القائمة.
وأشار إلى أن الإطار القانوني الأساسي لإصدارات الشركات يستند إلى قانون سوق رأس المال رقم 95 لسنة 1992 وتعديلاته ولائحته التنفيذية والقرارات التنظيمية السارية بحسب الأداة، مؤكدًا أهمية توحيد المستندات والمتطلبات المتكررة كلما أمكن، وتطوير قاعدة المستثمرين المؤسسيين، والاستفادة من برامج الإصدار متى توافرت شروطها.
وشدد على ضرورة التمييز بين سندات الشركات، التي تعتمد على الملاءة الائتمانية للمُصدر، وسندات التوريق المرتبطة بمحافظ حقوق مالية أو تدفقات نقدية مؤهلة، إذ تختلف المخاطر المرتبطة بكل أداة.
أوضح جرامون، أن سوق رأس المال المصري يمكنه توفير حصة أكبر من احتياجات الشركات التمويلية إذا جرى اختيار الأداة المناسبة لطبيعة النشاط؛ فزيادة رأس المال تلائم تمويل النمو وتحمل المخاطر، بينما تناسب السندات والصكوك احتياجات المديونية، ويتيح التوريق تحويل الحقوق المالية المؤهلة إلى سيولة.
وأضاف أن التأجير التمويلي والتخصيم يوفران بدائل لتمويل الأصول ودورة التشغيل، وفق الإطار القانوني لكل نشاط، كما تسمح القواعد المنظمة بتوريق التدفقات المستقبلية بشروط محددة، بما يوسع الخيارات التمويلية دون الاستغناء عن فحص استقرار الإيرادات.
وأشار إلى أن صكوك الشركات يمكن أن توسع قاعدة المستثمرين وتوفر تمويلًا طويل الأجل لبعض مشروعات الصناعة والطاقة والبنية التحتية، من خلال ربط التمويل بأصول أو منافع أو أنشطة مؤهلة، موضحًا أن الأجل المناسب يتحدد وفق التدفقات النقدية المتوقعة وجودة الأطراف المتعاقدة وتوزيع المخاطر، وليس بناءً على طبيعة الأداة وحدها.
وأضاف جرامون، أن إصدار صكوك الشركات يخضع لإطار قانون سوق رأس المال وتعديلاته، وهو إطار يختلف عن قانون الصكوك السيادية، وتشمل متطلباته مراجعة الحقوق محل التصكيك وإمكان نقلها أو ترتيب الانتفاع بها، ودور شركة التصكيك، والتوافق مع أحكام الشريعة الإسلامية، والإفصاح والمعاملة الضريبية وحقوق حملة الصكوك.
وأكد أهمية إجراء فحص قانوني مبكر للأصول، خصوصًا عندما يتوقف التصرف في أرض المشروع أو ترتيب الضمانات عليها على موافقات مسبقة، مع توضيح طبيعة رجوع حملة الصكوك، وما إذا كان يستند إلى التزامات جهة معينة أو إلى الأصول وتدفقاتها، وعدم افتراض أن جميع الهياكل تعزل مخاطر إفلاس الجهة المستفيدة.
قال جرامون، إن إحدى أولويات تطوير سوق التمويل تتمثل في تقليص الفجوة بين إتاحة الأداة قانونيًا وقدرة المستثمر على استخدامها عمليًا، موضحًا أن وضوح القواعد واتساق الإجراءات وكفاءة إنفاذ العقود تؤثر في مستوى المخاطر وتكلفة التمويل.
وضرب مثالًا بمشروع يمكن ترتيب تمويله قانونيًا، لكنه يحتاج عند الإقفال المالي إلى موافقة جهة التخصيص على رهن حق أو التنازل عنه، أو إلى اتفاق مباشر مع الجهة المتعاقدة يسمح للممول بمعالجة التعثر وفقًا للقانون والعقد.
وأكد أن وجود أداة قانونية للرهن لا يحسم وحده هذه الموافقات، إذ قد تتطلب طبيعة الأصل وسند التخصيص وحدود الاختصاص تنسيقًا إضافيًا بين الجهات المعنية، مشيرًا إلى أن المثال توضيحي لتحدٍ تنفيذي وليس وصفًا لواقعة تخص جهة بعينها.
واقترح جرامون، إعداد دليل إجراءات منشور يحدد المستندات المطلوبة والسند القانوني والجهة صاحبة القرار والمدة المتوقعة، مع تفويض واضح للمستويات المختصة، وإصدار قرارات مسببة، وإنشاء سجل للمسائل المتكررة والحلول المعتمدة، ووضع آلية لتصعيد الحالات التي تتجاوز المدد المحددة.
وأضاف أن مراكز خدمات المستثمرين تمثل إطارًا قائمًا يمكن البناء عليه لتعزيز التنسيق بين الجهات، بما يسمح بحسم الطلبات المستوفاة عبر الإجراءات المعتادة بدلًا من توقفها المتكرر على تدخل القيادات، مع احتفاظ الأخيرة بدورها في المسائل الاستثنائية.
وشدد على أهمية قياس نتائج التطوير من خلال زمن إتمام المعاملات، ونسبة الطلبات التي تُحسم على مستوى الاختصاص، ومعدل تكرار طلب المستندات، والوقت اللازم للوصول إلى الإقفال المالي للصفقات، موضحًا أن هذه المقترحات تستهدف تطوير الأداء ولا تصف مددًا أو التزامات نافذة لدى جهات بعينها.
وفيما يتعلق بتمويل الشركات من مؤسسات التمويل الدولية وبنوك التنمية، قال جرامون إن الحصول على التمويل يرتبط بقدرة المشروع على الاستمرار واستيفاء المعايير الائتمانية والتنموية، وهو ما يوسع نطاق الفحص ليشمل التراخيص وحقوق الأرض والمستفيد الحقيقي والحوكمة والالتزامات البيئية والاجتماعية، إلى جانب الضمانات وأولويات الدائنين والضرائب وتحويل المدفوعات وتسوية المنازعات.
وأضاف أن المتطلبات تختلف بحسب المؤسسة والمنتج التمويلي، لذلك لا توجد حزمة تعاقدية موحدة تناسب جميع الممولين، مشيرًا إلى أن تسهيل الوصول إلى التمويل يتطلب تجهيز ملف قانوني ومالي موحد مبكرًا، يضم التراخيص والعقود والبيانات المالية وخطة معالجة أوجه القصور، مع الاتفاق على شروط السحب المسبق وما يمكن استكماله لاحقًا وفق ضوابط واضحة.
ولفت إلى أن المساندة الفنية والتمويل عبر الوسطاء المحليين يمكن أن يدعما الشركات الصغيرة على الوصول إلى التمويل، كما يمثل التمويل بالعملة المحلية، عندما تتوافر شروطه المناسبة، خيارًا مهمًا للمشروعات التي تحقق إيرادات بالجنيه.
وأوضح جرامون، أن الضمانات الجزئية وتقاسم المخاطر يمكن أن يساعدا الممولين التجاريين على تحمل مخاطر محددة أو إطالة آجال التمويل أو زيادة الموارد المتاحة، لكن فاعلية الضمان تتوقف على وضوح الخطر المغطى ونسبة التغطية ومدتها وحالات الاستبعاد وإجراءات المطالبة وحقوق الرجوع.
وأكد أن تحقيق استفادة فعلية للشركة يتطلب مقارنة التكلفة الكلية للتمويل قبل الضمان وبعده، بما يشمل عمولة الضمان، والتفاوض على انعكاس انخفاض المخاطر في صورة هامش فائدة أقل أو أجل أطول أو تخفيف الضمانات المطلوبة.
مخاطر العملة والفائدة تحسم هيكل التمويل الدولي
قال جرامون ، إن هيكلة التمويل الدولي تبدأ بتحديد عملة إيرادات المشروع وتوقيت تحصيلها، موضحًا أن المشروع الذي يحقق إيراداته بالجنيه بينما يقترض بالدولار قد يتحمل مخاطر تتجاوز الوفر المحقق من انخفاض سعر الفائدة الاسمي.
وأضاف أن المصدر الذي يحقق إيرادات مستقرة بالعملة ذاتها التي يقترض بها يمكن أن يستفيد من التحوط الطبيعي، بشرط توافق مواعيد التحصيل مع الاستحقاقات ومراعاة احتياجاته الأخرى من النقد الأجنبي.
وأوضح أن تحديد الهيكل المناسب يتطلب إجراء اختبارات ضغط لسيناريوهات انخفاض العملة وارتفاع الفائدة وتأخر التشغيل والتحصيل، مع توفير هامش سيولة ملائم لمواجهة الالتزامات.
وأشار جرامون، إلى أن البدائل تشمل التمويل بالعملة المحلية، أو الجمع بين العملات وفقًا لطبيعة الإيرادات، أو استخدام أدوات التحوط للعملة والفائدة عندما تكون متاحة ومسموحًا بها وذات تكلفة مقبولة. وقد يناسب تثبيت الفائدة أو وضع سقف لها بعض المشروعات، بينما تحتاج مشروعات أخرى إلى آجال سداد وفترات سماح تتوافق مع تدفقاتها النقدية.
وشدد على أن التحوط ليس بلا تكلفة، إذ قد يرتبط بمخاطر مقابلة وتكاليف للإقفال المبكر، كما قد لا تتوافر تغطية لجميع الآجال أو بكامل القيمة المطلوبة.
كما أكد أهمية صياغة العقود بصورة دقيقة، خصوصًا ما يتعلق بآلية احتساب سعر الفائدة وبديل المؤشر عند توقفه، وترتيب مدفوعات التحوط وأولوياتها، وحسابات الاحتياطي والتعهدات المالية وفترات معالجة الإخلال وحدود السداد المعجل.
وأضاف أن شروط زيادة التكلفة والضرائب وعدم المشروعية تحتاج إلى مراجعة دقيقة، محذرًا من أن تحميل المقترض التزامات واسعة وغير محددة قد يضعف قدرته على السداد.
وأشار إلى أن الهيكلة القانونية والمالية الأكثر كفاءة هي التي توزع المخاطر على الطرف الأقدر على إدارتها، وتربط الالتزامات بالتدفقات النقدية الفعلية، بدلًا من الاعتماد على بنود عامة لإعادة التفاوض لا تضمن الوصول إلى نتيجة محددة عند تغير الظروف.
وفيما يخص التمويلات السيادية، قال جرامون إن تنويع أدوات ومصادر التمويل السيادي يمنح الدولة مرونة أكبر في تحديد توقيت الاقتراض وعملته وآجاله وقاعدة المستثمرين المستهدفين، بما يدعم إدارة الدين العام ويحد من تركز الاستحقاقات خلال فترات زمنية قصيرة.
وأضاف أن المفاضلة بين أدوات الدين تتطلب الموازنة بين تكلفة الاقتراض ومخاطر إعادة التمويل وتقلبات سعر الصرف، مع توزيع الاستحقاقات بما يتناسب مع القدرة على السداد، موضحًا أن الاقتراض طويل الأجل قد يكون أكثر ملاءمة رغم ارتفاع عائده الاسمي، إذا أسهم في تخفيف الضغوط التمويلية المستقبلية.
وأوضح أن تقييم أدوات الدين لا ينبغي أن يقتصر على العائد المعلن، بل يجب أن يشمل التكلفة الكلية، بما فيها الرسوم والتحوطات والالتزامات المرتبطة بالإصدار، إلى جانب قدرة المشروعات الممولة على تحقيق عوائد اقتصادية تدعم الإيرادات العامة.
وأشار إلى أن قانون الصكوك السيادية رقم 138 لسنة 2021 ولائحته التنفيذية يوفران إطارًا قانونيًا لجذب المستثمرين المهتمين بالأدوات المتوافقة مع أحكام الشريعة الإسلامية، من خلال هياكل تتيح الاستفادة من حقوق المنفعة بالأصول المؤهلة دون نقل ملكية الرقبة، وفق الضوابط المنظمة.
وأضاف أن الصكوك تختلف عن السندات التقليدية في تنوع الهياكل والعقود المستخدمة، بما يسمح بتصميم التمويل وفق طبيعة المشروع، لكنها تظل التزامًا ماليًا يجب احتسابه عند تقييم استدامة الدين، وترتبط حصيلتها بالمشروعات الاستثمارية والتنموية المدرجة بالخطة الاقتصادية للموازنة العامة.
أكد جرامون، أن نجاح هذه الأدوات يتوقف على كفاءة توظيف التمويل، وخفض تكلفته الإجمالية، وتحقيق توازن أفضل في الاستحقاقات، وليس مجرد تغيير شكل الاقتراض أو توسيع قاعدة المستثمرين.
وأوضح أن إصدارات السندات والصكوك الدولية تتطلب مواءمة مستندات الطرح مع متطلبات السوق المستهدف والقانون الحاكم للإصدار، وتحديد التعهدات وحالات الإخلال وآليات تعديل الشروط، مع ضمان اتساق الإفصاحات والبيانات المالية. وتشمل إصدارات الصكوك أيضًا مراجعة أهلية الأصول وحقوق المنفعة وتقييمها، والعقود المرتبطة بها، والتوافق مع أحكام الشريعة والمعاملة الضريبية.
ولفت إلى أن تسريع إجراءات الإصدار يستلزم تجهيز قاعدة موحدة للبيانات والموافقات ونماذج المستندات وقائمة بالأصول المؤهلة، مع تنفيذ الفحص القانوني والإفصاحات والتقييمات بالتوازي.
وفيما يتعلق بمبادلة الديون وإعادة هيكلتها، أوضح أن مبادلة الدين بمشروعات تنموية قد تعيد توجيه جزء من مدفوعات خدمته إلى إنفاق محلي متفق عليه، بينما تستهدف إعادة الشراء أو استبدال الإصدارات بأخرى أطول أجلًا إدارة الاستحقاقات، دون ضمان خفض القيمة الحالية للالتزامات.
وشدد على أن تنويع التمويل أمام الشركات، عبر السندات والصكوك والتوريق وزيادات رؤوس الأموال، يتطلب تيسير الموافقات والتراخيص وتسريع إنفاذ العقود، بما يعزز قدرتها على جذب المستثمرين المحليين والدوليين.