اختلاف النظم الضريبية ومتطلبات رأس المال يعقد تقييم الصفقات المصرفية
تكتسب صفقات الاستحواذ المصرفية العابرة للحدود أهمية متزايدة، مع توجه البنوك إلى التوسع إقليميًا عبر شراء فروع أو كيانات مصرفية فى أسواق جديدة، وهو ما يفرض أهمية خاصة على الآليات والمعايير الفنية والمهنية الحاكمة لعمليات تقييم تلك المؤسسات قبل إتمام الصفقات.
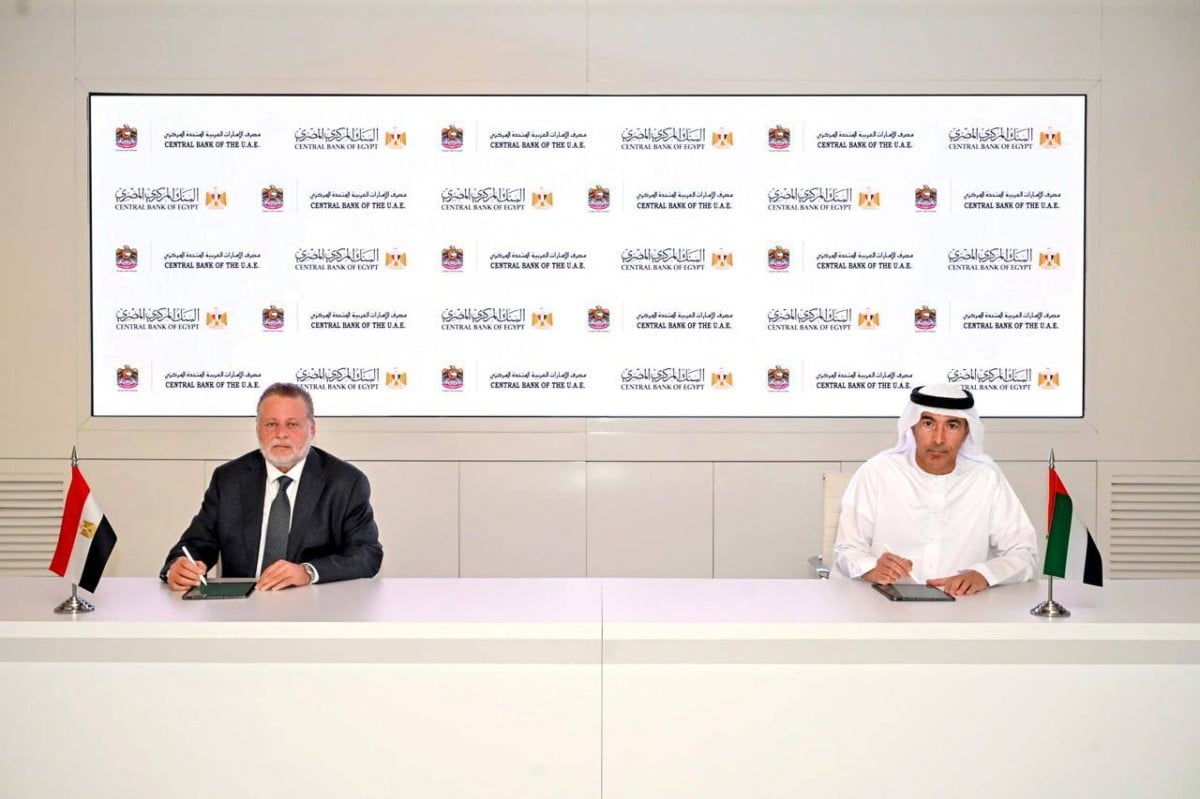
وتتزايد أهمية هذه الممارسات بالتزامن مع التحركات الأخيرة فى القطاع المصرفي، ومن بينها الإعلان عن صفقة مرتقبة يستحوذ بموجبها البنك الأهلى المصرى على فروع بنك مصر فى الإمارات، بما يسلط الضوء على طبيعة التقييمات المستخدمة فى مثل هذه العمليات، وكيفية التعامل مع اختلاف الأطر التنظيمية والضريبية بين الدول.
قال مصطفى القليوبي، المدير الإقليمى لمنطقة الشرق الأوسط وأفريقيا بمجلس معايير التقييم الدولية «IVSC»، إن تقييم البنوك يختلف بصورة جوهرية عن تقييم الشركات الصناعية والتجارية، بسبب اختلاف طبيعة نموذج الأعمال المصرفي.
وأوضح، فى حواره مع «البورصة»، أن البنوك تعمل كوسيط مالي، وتمثل الودائع لديها المادة الخام التشغيلية للنشاط، وليست مجرد هيكل تمويلى كما هو الحال فى العديد من الشركات الصناعية والتجارية.
ولفت إلى أن المعيار العام «IVS 103» الخاص بأساليب التقييم، ومعيار «IVS 200» المتعلق بمنشآت الأعمال، يؤكدان ضرورة توافق نوع الدخل أو التدفقات النقدية المستخدمة فى التقييم مع طبيعة المصلحة محل التقييم.
وأضاف أن ذلك يتطلب التمييز بين «قيمة المنشأة» و«قيمة حقوق الملكية».
وتستند قيمة المنشأة إلى التدفقات النقدية قبل تكاليف خدمة الدين، مع استخدام معدل خصم يعكس تكلفة رأس مال المنشأة، بينما تعتمد قيمة حقوق الملكية على التدفقات النقدية بعد تكاليف خدمة الدين، باستخدام تكلفة حقوق الملكية معدلًا للخصم.
وأشار إلى أن طبيعة النشاط المصرفى تجعل الفصل بين التدفقات النقدية قبل خدمة الدين وبعدها أكثر تحديًا، نظرًا إلى أن فوائد المودعين تمثل مصروفًا تشغيليًا أساسيًا فى البنوك.
وذكر أن ذلك يجعل من الصعب فنيًا احتساب تدفقات نقدية «قبل خدمة الدين» تعكس بصورة واقعية طبيعة النشاط المصرفي، الأمر الذى يستدعى الاعتماد على تقييم حقوق الملكية باستخدام نموذج خصم التدفقات النقدية لحقوق الملكية، مع استخدام تكلفة حقوق الملكية معدلًا للخصم.
ونوه بأن مفهوم رأس المال العامل فى البنوك يختلف كذلك عن الشركات الصناعية والتجارية، إذ تمثل الودائع والقروض قصيرة الأجل، فى جانب كبير منها، التزامات تجاه المودعين وليست أموالًا مملوكة للمساهمين، وبالتالى يختلف تأثيرها على القيمة بصورة جوهرية عن الشركات الأخرى.
وأفاد بأن تحديد قيمة البنك فى صفقات الاستحواذ يستند، وفقًا للمعيار «IVS 103»، إلى مجموعة من أساليب التقييم، يجرى اختيارها حسب طبيعة الأصل والبيانات المتاحة.
وأوضح القليوبى، أن أسلوب الدخل يقوم على تحويل التدفقات النقدية المستقبلية إلى قيمة حالية.. ويمكن الاعتماد، بحسب طبيعة الصفقة والبيانات المتاحة، على نموذج التدفقات النقدية لحقوق الملكية أو نموذج خصم التوزيعات.
التدفقات النقدية لحقوق الملكية يجب أن تراعى احتياجات رأس المال التنظيمى وفق «بازل»
ولفت إلى ضرورة عدم احتساب التدفق النقدى لحقوق الملكية قبل استقطاع المبالغ التى يتعين على البنك الاحتفاظ بها للوفاء بمتطلبات كفاية رأس المال التنظيمية، وفقًا لقواعد «بازل»، وبما يسمح بدعم نمو الأصول.
وأضاف أن مخصصات الخسائر الائتمانية المتوقعة يجب أن تؤخذ فى الاعتبار عند بناء نموذج التقييم.
تابع أنه رغم كونها مصروفًا غير نقدى من الناحية المحاسبية، فإنها تعكس تكلفة اقتصادية حقيقية تؤثر فى قدرة البنك على توليد التدفقات النقدية.
وذكر أن أسلوب السوق يعتمد على مقارنة البنك محل التقييم بصفقات مماثلة أو بمؤسسات مصرفية متداولة فى الأسواق المالية، مع إيلاء أهمية كبيرة لمضاعف السعر إلى القيمة الدفترية.
وأوضح أن أهمية القيمة الدفترية ترتبط بطبيعة أصول البنوك، مع إمكانية استخدام مضاعف السعر إلى الربحية عندما تعمل البنوك محل المقارنة فى بيئات متقاربة من حيث معدلات النمو والمخاطر.
وأشار إلى ضرورة إجراء تعديلات على مضاعفات التقييم لتعكس الفروق فى المخاطر وحجم الأعمال والسيولة وغيرها من العوامل المؤثرة فى القيمة.
ونوه القليوبى بأن أسلوب التكلفة يُستخدم فى حالات محددة، مثل البنوك التى تكون قيد التصفية أو متعثرة أو التى لا تمثل منشأة مستمرة.
ولفت إلى أن صفقات الاستحواذ المصرفية العابرة للحدود تتطلب فصلًا دقيقًا بين الآثار الضريبية والتنظيمية فى الدولة المضيفة ودولة البنك المالك.
وأوضح أن الضرائب على الدخل أو الشركات تُفرض فى الدولة المضيفة للفرع، وتؤثر بصورة مباشرة على التدفقات النقدية التشغيلية، ومن ثم يجب أخذها فى الاعتبار ضمن نموذج التقييم.
وأضاف أن ضرائب الأرباح الرأسمالية تختلف فى طبيعتها، إذ تخضع للاختصاص الضريبى الخاص بالدولة التى يقع فيها البنك البائع، وفقًا للقواعد المطبقة.
تابع أن هذه الضرائب لا تُخصم من التدفقات النقدية الخاصة بالفرع محل التقييم، وإنما تؤثر على صافى المقابل الذى يحصل عليه البائع.
متطلبات كفاية رأس المال ومخصصات الائتمان يجب أن تنعكس فى نماذج التقييم
وأشار إلى أن الجانب التنظيمى يمثل عاملًا أساسيًا فى تقييم الصفقات المصرفية العابرة للحدود، خاصة فيما يتعلق بمتطلبات كفاية رأس المال.
وذكر أن قواعد «بازل» أو القواعد المحلية المتعلقة بكفاية رأس المال يجب أن تؤخذ فى الاعتبار فى الدولتين، مع ضرورة التأكد من قدرة الفرع أو الكيان المصرفى محل الصفقة على الوفاء بمتطلبات رأس المال فى الدولة المضيفة، إلى جانب التأكد من أن عملية الاستحواذ لا تؤثر سلبًا على كفاية رأسمال البنك المستحوذ.
ونوه بأهمية إدماج مخاطر العوامل البيئية والاجتماعية والحوكمة ضمن عملية تقييم البنوك والفروع محل الاستحواذ.
وأوضح أن ذلك يتطلب، على سبيل المثال، فحص محفظة القروض وتحديد مدى تعرضها لقطاعات مرتفعة الانبعاثات أو لمخاطر بيئية واجتماعية يمكن أن تنعكس مستقبلًا على جودة الأصول والتدفقات النقدية.
وأشار إلى إمكانية انعكاس هذه المخاطر فى صورة تعديلات على التدفقات النقدية المتوقعة أو على معدل الخصم المستخدم فى نموذج التقييم.
الأصول غير الملموسة والقيمة التكاملية عناصر مؤثرة فى تقييم صفقات الاستحواذ
وقال إن الأصول غير الملموسة تمثل جزءًا أصيلًا من صفقات الاستحواذ المصرفية، لاسيما مع زيادة الاهتمام بتقييمها فى السوق المحلية بعد إصدار الهيئة العامة للرقابة المالية معايير لتقييم الأصول غير الملموسة، متسقة مع معايير التقييم الدولية.
وأضاف أن معيار المحاسبة الدولى «IFRS 3» يلزم البنك المستحوذ، عقب إتمام الصفقة، بإجراء عملية تخصيص لسعر الشراء، بهدف فصل قيم الأصول الملموسة وغير الملموسة وتحديدها.
وأوضح أن أبرز الأصول غير الملموسة فى البنوك تشمل الودائع الأساسية، وعلاقات العملاء والعلامة التجارية.
ولفت إلى أن علاقات العملاء تُقيَّم غالبًا باستخدام طريقة الإيرادات الزائدة متعددة الفترات، بينما يمكن تقييم العلامة التجارية باستخدام «طريقة الإعفاء من رسوم الامتياز».
ونوه إلى نقطة فنية تتعلق بإرشادات «IVS 210» الخاصة بالأصول غير الملموسة، تتمثل فى ضرورة إدراج منافع الاستهلاك الضريبى عند استخدام أسلوب الدخل، متى كانت ذات صلة.
وأوضح أن المشترى قد يستفيد من إمكانية استهلاك الأصل غير الملموس ضريبيًا، بما يمثل منفعة اقتصادية إضافية يمكن أن تؤثر فى قيمة الأصل محل التقييم.
وأفاد بأن تحديد قيمة البنك فى صفقات الاستحواذ قد ينتقل، فى بعض الحالات، من أساس القيمة السوقية إلى مفهوم القيمة الاستثمارية، خاصة مع ظهور قيمة ناتجة عن التكامل بين الكيانين.
أوضح أن «القيمة التكاملية» ترتبط بالمنافع والوفورات الناتجة عن عملية الدمج، أى إذا كانت هذه المنافع متاحة لجميع المشاركين فى السوق، فيمكن أن تدخل ضمن تقدير القيمة السوقية.
أما إذا كانت تلك المنافع لا يمكن تحقيقها إلا من جانب مشترٍ محدد، نتيجة قدرات أو ظروف خاصة لديه، فإنها تعكس قيمة استثمارية يمكن أن تفسر دفع علاوة استحواذ من جانب ذلك المشتري.
ولفت إلى أن جودة محفظة القروض تمثل أحد أبرز العوامل المؤثرة فى قيمة البنك، مؤكدًا أن مجرد نمو الودائع لا يمثل، فى حد ذاته، دليلًا على ارتفاع القيمة.
وأوضح أن الودائع تمثل التزامًا له تكلفة، ولا تتحول إلى مصدر للقيمة إلا عندما تقترن بكفاءة فى توظيفها وقدرة البنك على تحقيق عائد مناسب من تلك الأموال، مع إدارة المخاطر المرتبطة بها.
وأكد القليوبى، أن تحديات نماذج التقييم المصرفى تفرض ضرورة التأكد من أن النماذج المستخدمة «مناسبة ومعدة للاستخدام، بما يتوافق مع متطلبات المعيار «IVS 105» الخاص بنماذج التقييم.
وحذر من تطبيق النماذج المستخدمة فى تقييم الشركات التجارية والصناعية على البنوك بصورة مباشرة، دون إدخال التعديلات التى تعكس طبيعة النشاط المصرفي.
وأوضح أن عملية التقييم المصرفى يجب أن تراعى طبيعة الودائع، ومتطلبات كفاية رأس المال، وجودة محفظة القروض، والمخصصات الائتمانية، إلى جانب القيود التنظيمية والضريبية.
وأشار إلى أن هذا الأمر يصبح أكثر أهمية فى الصفقات العابرة للحدود، التى تتطلب النظر إلى البنك أو الفرع محل الاستحواذ باعتباره جزءًا من منظومة تنظيمية وضريبية متعددة الولايات القضائية، وليس مجرد مجموعة من الأصول والتدفقات النقدية.
وأكد أن الالتزام بالمعايير المهنية وضوابط الجودة يمثل عنصرًا أساسيًا للوصول إلى قيمة يمكن الدفاع عنها مهنيًا فى صفقات الاستحواذ المصرفية.
مخاطر «ESG» والإنفاق الرأسمالى للتحول البيئى تفرض تحديات على نماذج التقييم المصرفي
وعن التحديات التى تواجه المقيّم، ذكر أن من بينها التعامل مع حالات عدم اليقين الجوهري، خاصة عندما لا تتوفر بيانات ذات جودة تسمح بإجراء تقديرات كمية دقيقة، إلى جانب صعوبة تقييم العوامل البيئية والاجتماعية والحوكمة «ESG» فى ظل حاجة بعض الموضوعات إلى خبرات فنية متخصصة.
ولفت إلى أن تقدير النفقات الرأسمالية المطلوبة للوفاء بمتطلبات كفاءة الطاقة وخفض الانبعاثات يمثل تحديًا متزايدًا، فضلًا عن التعامل مع نماذج التقييم الآلى «AVM» وأدوات الذكاء الاصطناعى التى قد تعتمد على منطق غير شفاف يصعب تفسيره.
وأشار كذلك إلى ضرورة التحقق من موثوقية البيانات المقدمة من الإدارة أو أطراف خارجية، والتعامل بحذر مع أى قيود على نطاق العمل قد تحول دون إجراء المعاينات أو الأبحاث والتحليلات اللازمة.
وأكد القليوبى أهمية ممارسة الشك المهنى عند التعامل مع البيانات والافتراضات والتوقعات، مع إخضاع جميع المدخلات والمخرجات لضوابط جودة صارمة، بما فى ذلك تلك الناتجة عن أدوات الذكاء الاصطناعى والتكنولوجيا.
وشدد على ضرورة الإفصاح الواضح عن حالات عدم اليقين الجوهرى فى تقارير التقييم، وعدم الاكتفاء بتحذيرات عامة أو نمطية، وإنما توضيح الظروف المحددة التى أدت إلى عدم اليقين وتأثيرها على النتيجة.