

ارتفع إجمالي القروض العقارية الممنوحة من 17 بنكًا عاملا في مصر إلى 75.40 مليار جنيه بنهاية النصف الأول من 2026، مقابل 67.91 مليار جنيه بنهاية 2025، بنمو 11.04%، طبقًا لمسح أجرته “البورصة”.
ويأتي نمو القروض العقارية رغم التحديات التي يواجهها السوق العقاري حاليًا، مع تباطؤ نسبي في المبيعات وزيادة حالات التخارج من الوحدات، إذ أظهرت بيانات منصة «عقار إكزيت» عرض وحدات بقيمة تقترب من 84 مليار جنيه للبيع بهدف التخارج، في وقت تتراجع فيه القدرة الشرائية للمشترين بفعل ارتفاع أسعار العقارات وتكلفة التمويل.
وارتفعت القروض العقارية في بنك التعمير والإسكان بنسبة 3.28% خلال النصف الأول 2026، لتحقيق 14.89 مليار جنيه.
وتمثل القروض العقارية في البنك 40.60% من إجمالي قروض الأفراد البالغة 36.69 مليار جنيه، مقابل 14.42 مليار جنيه بنهاية 2025، والتي مثلت 43.79% من إجمالي القروض البالغ آنذاك 32.93 مليار جنيه، وهو البنك الأعلى في قيمة محفظة القروض العقارية.
وبلغت القروض العقارية في بنك القاهرة 14.83 مليار جنيه ، تمثل 13.87% من إجمالي قروض الأفراد البالغة 106.92 مليار جنيه، مقابل 12.85 مليار جنيه بنهاية 2025، والتي مثلت 12.56% من إجمالي القروض البالغ 102.31 مليار جنيه.
ونمت القروض العقارية في البنك بنسبة 15.43% خلال النصف الأول من 2026، مقارنة بنهاية العام الماضي.
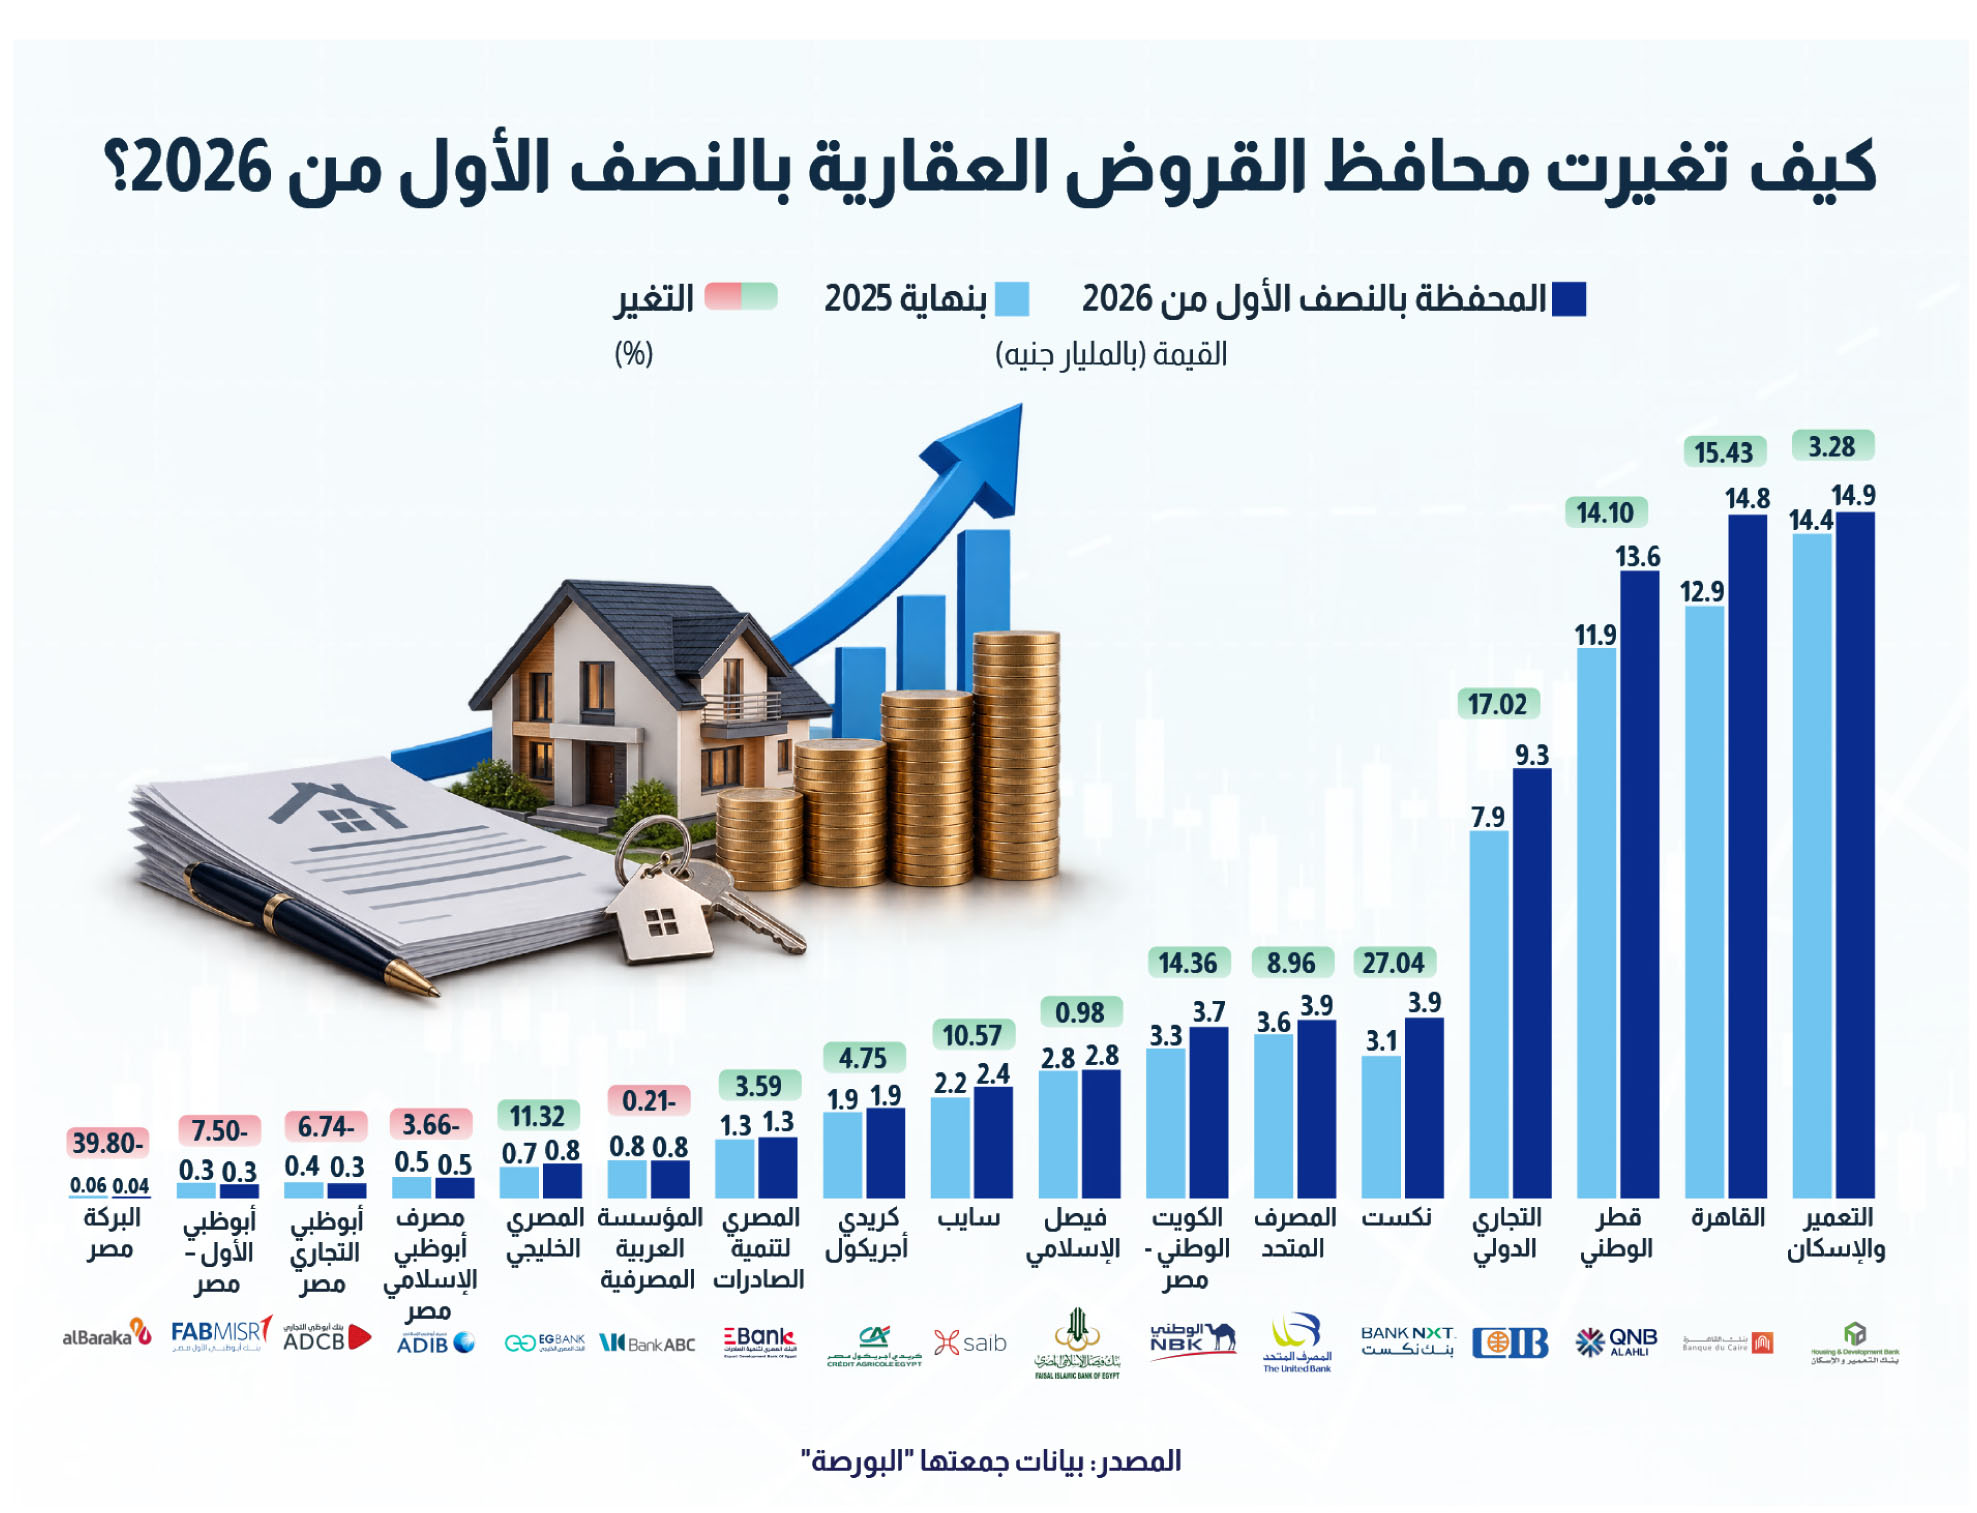
أما بنك قطر الوطني، فسجلت القروض العقارية لديه 13.62 مليار جنيه بنهاية النصف الأول 2026، تمثل 14.81% من إجمالي قروض الأفراد البالغة 92 مليار جنيه، مقابل 11.94 مليار جنيه بنهاية 2025، والتي مثلت 14.72% من إجمالي القروض البالغ 81.11 مليار جنيه.
وارتفعت القروض العقارية بالبنك بنسبة 14.10% خلال النصف الأول 2026، مقارنة بنهاية العام الماضي.
ووصلت القروض العقارية في البنك التجاري الدولي إلى 9.33 مليار جنيه ، تمثل 9.03% من إجمالي قروض الأفراد البالغة 103.36 مليار جنيه، مقابل 7.98 مليار جنيه بنهاية 2025، والتي مثلت 8.64% من إجمالي القروض البالغ 92.28 مليار جنيه.
وارتفعت القروض العقارية بالبنك بنسبة 17.02% خلال النصف الأول 2026، مقارنة بنهاية العام الماضي.
وسجل بنك نكست قروضًا عقارية بقيمة 3.92 مليار جنيه ، تمثل 16.90% من إجمالي قروض الأفراد البالغة 23.19 مليار جنيه، مقابل 3.09 مليار جنيه بنهاية 2025، والتي مثلت 17.21% من إجمالي القروض البالغ 17.93 مليار جنيه.
وارتفعت القروض العقارية بالبنك بنسبة 27.04% خلال النصف الأول 2026، مقارنة بنهاية العام الماضي، وهو البنك الأعلى نموًا في محفظة القروض العقارية.
وبلغت القروض العقارية في المصرف المتحد 3.87 مليار جنيه، تمثل 35.30% من إجمالي قروض الأفراد البالغة 10.98 مليار جنيه، مقابل 3.56 مليار جنيه بنهاية 2025، والتي مثلت 37.71% من إجمالي القروض البالغ 9.43 مليار جنيه.
وزادت القروض العقارية بالبنك بنسبة 8.96% خلال النصف الأول 2026، مقارنة بنهاية العام الماضي.
وبلغ رصيد القروض العقارية في بنك الكويت الوطني – مصر 3.72 مليار جنيه بنهاية النصف الأول من 2026، تمثل 11.72% من إجمالي قروض الأفراد البالغة 31.73 مليار جنيه، مقابل 3.25 مليار جنيه بنهاية 2025، والتي مثلت 12.83% من إجمالي القروض البالغ 25.36 مليار جنيه.
وارتفعت القروض العقارية بالبنك بنسبة 14.36%، مقارنة بنهاية العام الماضي.
وفي بنك فيصل الإسلامي، بلغت القروض العقارية 2.79 مليار جنيه بنهاية النصف الأول من 2026، تمثل 63.03% من إجمالي قروض الأفراد البالغة 4.43 مليار جنيه، مقابل 2.77 مليار جنيه بنهاية 2025، والتي مثلت 64.24% من إجمالي القروض البالغ 4.31 مليار جنيه، وزادت القروض العقارية بالبنك بنسبة 0.98%.
وسجلت القروض العقارية في بنك سايب 2.42 مليار جنيه ، تمثل 7.79% من إجمالي قروض الأفراد البالغة 31.06 مليار جنيه، مقابل 2.19 مليار جنيه بنهاية 2025، والتي مثلت 7.76% من إجمالي القروض البالغ 28.18 مليار جنيه.
وارتفعت القروض العقارية بالبنك بنسبة 10.57% خلال النصف الأول من 2026، مقارنة بنهاية العام الماضي.
وبلغت القروض العقارية لدى بنك كريدي أجريكول 1.96 مليار جنيه بنهاية النصف الأول من 2026، تمثل 10.86% من إجمالي قروض الأفراد البالغة 18.07 مليار جنيه، مقابل 1.87 مليار جنيه بنهاية 2025، والتي مثلت 10.98% من إجمالي القروض البالغ 17.06 مليار جنيه.
وزادت القروض العقارية بالبنك بنسبة 4.75% خلال النصف الأول 2026، مقارنة بنهاية العام الماضي.
وفي بنك تنمية الصادرات، بلغت القروض العقارية 1.33 مليار جنيه بنهاية النصف الأول من 2026، تمثل 7.57% من إجمالي قروض الأفراد البالغة 17.52 مليار جنيه، مقابل 1.28 مليار جنيه بنهاية 2025، والتي مثلت 9.27% من إجمالي القروض البالغ 13.81 مليار جنيه.
وزادت القروض العقارية بالبنك بنسبة 3.59% خلال النصف الأول من 2026، مقارنة بنهاية العام الماضي.
وحقق رصيد القروض العقارية في بنك المؤسسة العربية المصرفية 824.52 مليون جنيه بنهاية النصف الأول ، تمثل 13.14% من إجمالي قروض الأفراد البالغة 6.27 مليار جنيه، مقابل 826.27 مليون جنيه بنهاية 2025، والتي مثلت 14.68% من إجمالي القروض البالغ 5.63 مليار جنيه.
وتراجعت القروض العقارية بالبنك بنسبة 0.21% خلال النصف الأول 2026، مقارنة بنهاية العام الماضي.
وبلغت القروض العقارية في البنك المصري الخليجي 759.63 مليون جنيه بنهاية النصف الأول من 2026، تمثل 2.18% من إجمالي قروض الأفراد البالغة 34.82 مليار جنيه، مقابل 682.40 مليون جنيه بنهاية 2025، والتي مثلت 2.12% من إجمالي القروض البالغ 32.14 مليار جنيه. وارتفعت القروض العقارية بالبنك بنسبة 11.32% .
أما مصرف أبوظبي الإسلامي، فبلغت القروض العقارية لديه 449.37 مليون جنيه بنهاية النصف الأول 2026، تمثل 0.78% من إجمالي قروض الأفراد البالغة 57.69 مليار جنيه، مقابل 466.43 مليون جنيه بنهاية 2025، والتي مثلت 0.97% من إجمالي القروض البالغ 48.33 مليار جنيه.
وتراجعت القروض العقارية بالبنك بنسبة 3.66% ، مقارنة بنهاية العام الماضي.
وسجل بنك أبوظبي التجاري – مصر قروضًا عقارية بقيمة 326.42 مليون جنيه ، تمثل 2.27% من إجمالي قروض الأفراد البالغة 14.35 مليار جنيه، مقابل 350.02 مليون جنيه والتي مثلت 2.59% من إجمالي القروض البالغ 13.54 مليار جنيه نهاية 2025.
وتراجعت القروض العقارية بالبنك بنسبة 6.74% خلال النصف الأول من 2026، مقارنة بنهاية العام الماضي.
وبلغت القروض العقارية في بنك أبوظبي الأول – مصر 314.65 مليون جنيه بنهاية النصف الأول من 2026، تمثل 1.07% من إجمالي قروض الأفراد البالغة 29.42 مليار جنيه، مقابل 340.16 مليون جنيه بنهاية 2025، والتي مثلت 1.30% من إجمالي القروض البالغ 26.23 مليار جنيه.
وتراجعت القروض العقارية بالبنك بنسبة 7.50% خلال النصف الأول من 2026، مقارنة بنهاية العام الماضي.
وسجلت القروض العقارية في بنك البركة مصر 35.61 مليون جنيه ، تمثل 0.18% من إجمالي قروض الأفراد البالغة 19.94 مليار جنيه، مقابل 59.15 مليون جنيه ، والتي مثلت 0.33% من إجمالي القروض البالغ 18.08 مليار جنيه.
وتراجعت القروض العقارية بالبنك بنسبة 39.80% خلال النصف الأول من 2026، مقارنة بنهاية العام الماضي.
نعماني: السوق يمر بمرحلة إعادة تشكيل للطلب أكثر من كونه تراجعًا
من جانبه، قال أحمد نعماني، المحلل المصرفي، إن نمو التمويل العقاري رغم التحديات الحالية التي يشهدها السوق يعكس استمرار الطلب على العقارات .. إلا أن طبيعة هذا الطلب بدأت في التغير، مع وجود تمييز أكبر بين الطلب بغرض السكن والاحتياج الفعلي، وبين الطلب لأغراض الاستثمار والمضاربة.
أضاف لـ”البورصة”، أن ظاهرة التخارج الأخيرة، ومنها ما ظهر من خلال «عقار إكزت»، لا تعني بالضرورة وجود خروج جماعي من السوق العقارية، وإنما قد تعكس إعادة ترتيب للمراكز والالتزامات لدى بعض المستثمرين، خاصة في ظل ارتفاع تكلفة التمويل وتغير أولويات العملاء.
وأوضح نعماني، أن الاتجاه الأقرب للتمويل المصرفي خلال الفترة المقبلة هو استمرار النمو، ولكن بوتيرة أكثر انتقائية، بحيث يتركز اهتمام البنوك على قدرة العميل على السداد، وجودة الوحدة العقارية، والمطور، والتدفقات النقدية، بدلًا من التركيز على زيادة حجم المحفظة فقط.
وأشار إلى أن السوق قد يشهد تباطؤًا نسبيًا في معدلات نمو التمويل العقاري خلال الفترة المقبلة، إلا أن ظاهرة التخارج الحالية وحدها لا تكفي للقول إن التمويلات العقارية ستتراجع، لافتًا إلى أن التمويل المصرفي يخدم في الأساس الطلب الحقيقي على العقارات، وهو ما يزال قائمًا.
وتابع نعماني أن السوق العقارية تمر حاليًا بمرحلة إعادة تشكيل للطلب أكثر من كونها تراجعًا في الطلب، موضحًا أن التحدي خلال الفترة المقبلة لن يرتبط فقط بحجم التمويل، وإنما بجودة العميل وقدرته على الاستمرار في الوفاء بالتزاماته.
أبو الخير: لا يوجد انكماش بقدر ما توجد مرحلة لإعادة تسعير المخاطر
وقال أحمد أبو الخير، الخبير المصرفي، إن السوق العقارية تشهد مرحلة تتسم بتباين واضح بين استمرار نمو التمويل من ناحية، وظهور ضغوط متزايدة على القدرة على السداد وتخارج بعض المشترين من ناحية أخرى.
وأوضح أن استمرار نمو التمويل المصرفي يعكس أن التحديات الراهنة التي تواجه السوق لم تنتقل حتى الآن بصورة مباشرة إلى انكماش الائتمان العقاري، وإن كانت تدفع البنوك والمؤسسات التمويلية إلى مزيد من الحذر والانتقائية.
وأضاف أن التمويل العقاري من المرجح أن يواصل نموه الفترة المقبلة، ولكن بوتيرة أكثر اعتدالًا وانتقائية مقارنة ببعض مراحل السوق السابقة، مشيرًا إلى أن تراجع المضاربات أو تخارج بعض المشترين لا يعني بالضرورة تراجع الطلب الحقيقي على السكن أو التمويل، إذ يظل هناك طلب مرتبط بالاحتياجات السكنية الفعلية والعملاء القادرين على تحمل الالتزامات المالية لفترات طويلة.
وأوضح أبو الخير، أن تطورات سوق التمويل العقاري تكشف عن اتجاه مهم يتمثل في إمكانية استمرار ارتفاع قيمة التمويلات حتى مع تراجع أعداد بعض المستفيدين، نتيجة ارتفاع متوسط قيمة الوحدات والتمويلات، إلى جانب توجه المؤسسات التمويلية نحو التركيز على العملاء الأكثر قدرة على السداد والمشروعات الأكثر جدوى. وبالتالي، فإن تقييم السوق لا ينبغي أن يعتمد فقط على عدد العملاء، وإنما على طبيعة الطلب وجودة المحفظة التمويلية.
وأشار إلى أن ظاهرة التخارج من بعض الوحدات لا يمكن اعتبارها بمفردها مؤشر على انهيار الطلب أو قرب انكماش التمويل المصرفي، إذ قد يرتبط التخارج بارتفاع الالتزامات الشهرية، أو تغير أولويات العملاء، أو الحاجة إلى السيولة، أو إعادة تقييم قرارات شراء اتخذت في فترات سابقة على أساس توقعات ارتفاع الأسعار، أكثر من ارتباطها باحتياج سكني أو استثماري مستدام.
ولفت أبوالخير، إلى أن لجوء بعض المشترين إلى منصات إعادة البيع والتخارج من الوحدات يعكس وجود ضغوط لدى شريحة من المتعاملين، إلا أن قراءة هذه الظاهرة تحتاج إلى قدر من الحذر، نظرًا لأن هذه المنصات تستهدف بطبيعتها العملاء الراغبين في إعادة البيع أو الخروج من استثماراتهم، وبالتالي لا تمثل بالضرورة صورة كاملة عن اتجاهات جميع المشترين في السوق.
وأوضح أن توسع سوق إعادة البيع قد يحمل جانبًا إيجابيًا من منظور إدارة المخاطر، إذ يمكن أن يؤدي انتقال الوحدة من مشترٍ لم يعد قادرًا على مواصلة السداد إلى مشترٍ آخر أكثر قدرة على الوفاء بالالتزامات، إلى الحد من احتمالات تحول التخارج إلى تعثر مصرفي.
والمؤشر الأهم بالنسبة للبنوك ليس ارتفاع حالات التخارج في حد ذاته، وإنما مدى تحولها إلى حالات تعثر فعلية أو إمكانية تسويتها من خلال إعادة بيع الوحدة وانتقال الالتزام إلى عميل جديد.
وتوقع أبوالخير، أن تدفع هذه التطورات البنوك إلى تشديد معايير تقييم الجدارة الائتمانية، مع زيادة التركيز على القدرة الفعلية للعميل على السداد، واستقرار مصادر دخله، وحجم التزاماته القائمة، ونسبة القسط إلى الدخل، فضلًا عن تقييم المشروع والمطور في الحالات المرتبطة بمشروعات محددة. كما ستزداد أهمية التدفقات النقدية الفعلية مقارنة بالاعتماد على ارتفاع القيمة السوقية للوحدة باعتباره ضمانًا كافيًا.
وأشار إلى أن الصورة العامة تعكس تحولًا تدريجيًا في طبيعة الطلب من المضاربة قصيرة الأجل إلى طلب أكثر ارتباطًا بالقدرة الحقيقية على السداد والاحتياجات السكنية والاستثمارية المستدامة، موضحًا أن خروج بعض المستثمرين والمضاربين من السوق قد يؤدي إلى إعادة ترتيب هيكل الطلب، بحيث تزداد حصة العملاء الأكثر قدرة على الاحتفاظ بالوحدات وخدمة التزاماتهم.
وتابع:” السيناريو الأقرب يتمثل في استمرار نمو التمويل العقاري المصرفي خلال المرحلة المقبلة، ولكن بمعدلات أكثر اعتدالًا وانتقائية، مع إمكانية تباطؤ نمو أعداد العملاء مقارنة بقيمة المحافظ التمويلية، إذا واصلت البنوك التركيز على الشرائح الأعلى ملاءة والوحدات الأعلى قيمة”.
أوضح أبوالخير، أن تحول ظاهرة التخارج إلى موجة واسعة، مصحوبة بارتفاع ملموس في معدلات التعثر أو انخفاض حاد في أسعار الوحدات، قد يدفع البنوك إلى تشديد معايير الائتمان ويؤدي إلى تباطؤ أكبر في نمو التمويل. ولذلك، فإن المؤشر الأهم خلال المرحلة المقبلة لن يكون حجم التمويلات وحده، وإنما جودة هذا النمو ومدى ارتباطه بعملاء قادرين على السداد ومشروعات قابلة للتنفيذ وتدفقات نقدية مستقرة.
وأكد أن السوق لا يبدو أمام انكماش في التمويل العقاري بقدر ما يدخل مرحلة لإعادة تسعير المخاطر وإعادة ترتيب الطلب، موضحًا أن ظاهرة التخارج قد تصبح عاملًا يدفع السوق نحو مزيد من الواقعية، من خلال خروج بعض الطلبات ذات الطابع المضاربي، في الوقت الذي يستمر فيه التمويل الموجه إلى الطلب الحقيقي والعملاء الأكثر قدرة على الوفاء بالتزاماتهم، بما يدعم نموًا أكثر استدامة للتمويل العقاري ويحافظ على جودة المحافظ المصرفية.
سمير: زيادة توريق المحافظ واستحداث أدوات مالية لتعزيز التمويل
وقال محمد سمير، خبير التمويل العقاري والرئيس التنفيذي لشركة إيليت للاستشارات التسويقية، إن ارتفاع أسعار العقارات وأسعار الفائدة يؤثران سلبًا على نمو القروض العقارية، مشيرًا إلى أهمية وجود حلول وبرامج تمويلية جديدة لدعم منظومة التمويل العقاري.
وأوضح لـ”البورصة”، أن القروض العقارية تشمل التمويل الممنوح من داخل مبادرات التمويل العقاري وخارجها، وهو ما يُطلق عليه التمويل العقاري الحر، لافتًا إلى أن إجمالي القروض العقارية قد يتضمن أيضًا تمويلات أخرى لدى البنوك خارج نطاق التمويل العقاري.
أضاف سمير، أن نسبة الزيادة في القروض العقارية ترتبط بالتسليمات الخاصة بالمشروعات المرتبطة بمبادرات التمويل العقاري، موضحًا أن الفترة الماضية شهدت تسليمات لمشروعات مرتبطة بالمبادرة، وهو ما انعكس على التمويلات المقدمة من البنوك التي لديها إدارات للتمويل العقاري وتشارك في المبادرات.
وأكد أهمية استخدام برامج تمويلية مثل «الإجارة»، والتي تسمح بتملك العقار وإعادة تأجيره، إلى جانب العمل على تنشيط السوق الثانوية للتمويل العقاري.
أضاف سمير، أن زيادة عمليات توريق محافظ التمويل العقاري واستحداث أدوات مالية جديدة من شأنهما أن ينعكسا إيجابيًا على خفض سعر الفائدة المرتبطة بالتمويل العقاري.
ولفت إلى أن زيادة التوريق واستحداث أدوات مالية جديدة، إلى جانب استخدام البرامج التمويلية المختلفة وتنشيط السوق الثانوية، من شأنها تنشيط منظومة التمويل العقاري بصورة أكبر، مؤكدًا أن هذه الأدوات تمثل مسارات يمكن من خلالها دعم حركة التمويل العقاري.
عبدالحميد: استمرار ارتفاع أسعار العقارات يدعم اللجوء للتمويل
وقال أيمن عبدالحميد، العضو المنتدب لشركة الأولى للتمويل العقاري، إن نمو القروض العقارية الممنوحة للأفراد من البنوك خلال النصف الأول من العام الحالي يرجع بشكل رئيسي إلى ضعف القدرة الشرائية لدى الأفراد، ما يدفعهم إلى اللجوء للتمويل العقاري حتى يتمكنوا من شراء الوحدات التي يرغبون فيها.
وأضاف لـ”البورصة”، أن التمويل العقاري يشهد صعودًا خلال الفترة الحالية، مرجعًا ذلك إلى الارتفاعات الكبيرة التي شهدتها أسعار العقارات خلال السنوات الماضية، وهو ما أدى إلى زيادة حاجة الأفراد إلى التمويل لتمكينهم من شراء الوحدات المناسبة لهم.
أوضح عبدالحميد أن هذا النمو من المتوقع أن يستمر، في ظل استمرار ارتفاع أسعار العقارات وعدم امتلاك شريحة من العملاء القدرة المالية الكافية لشراء الوحدات التي تناسب احتياجاتهم بصورة مباشرة.
وأشار إلى أن العميل أصبح يرى التمويل العقاري باعتباره حلًا مناسبًا لشراء العقار، خاصة مع ارتفاع أسعار الوحدات، لافتًا إلى أن التوقعات تشير إلى استمرار الزيادة السنوية في حجم التمويل العقاري.
كما أن ارتفاع أسعار الفائدة يمثل أحد أهم العقبات أمام التوسع في التمويل العقاري، موضحًا أن خفض أسعار الفائدة خلال الفترة المقبلة يمكن أن يؤدي إلى زيادة الإقبال على التمويل العقاري بصورة مضاعفة.
ولفت عبدالحميد إلى أن استمرار ارتفاع أسعار العقارات من ناحية، وضعف القدرة الشرائية لدى الأفراد من ناحية أخرى، يدعمان استمرار الاعتماد على التمويل العقاري كوسيلة لشراء الوحدات، مع ارتباط معدلات الإقبال عليه بمستويات أسعار الفائدة.