
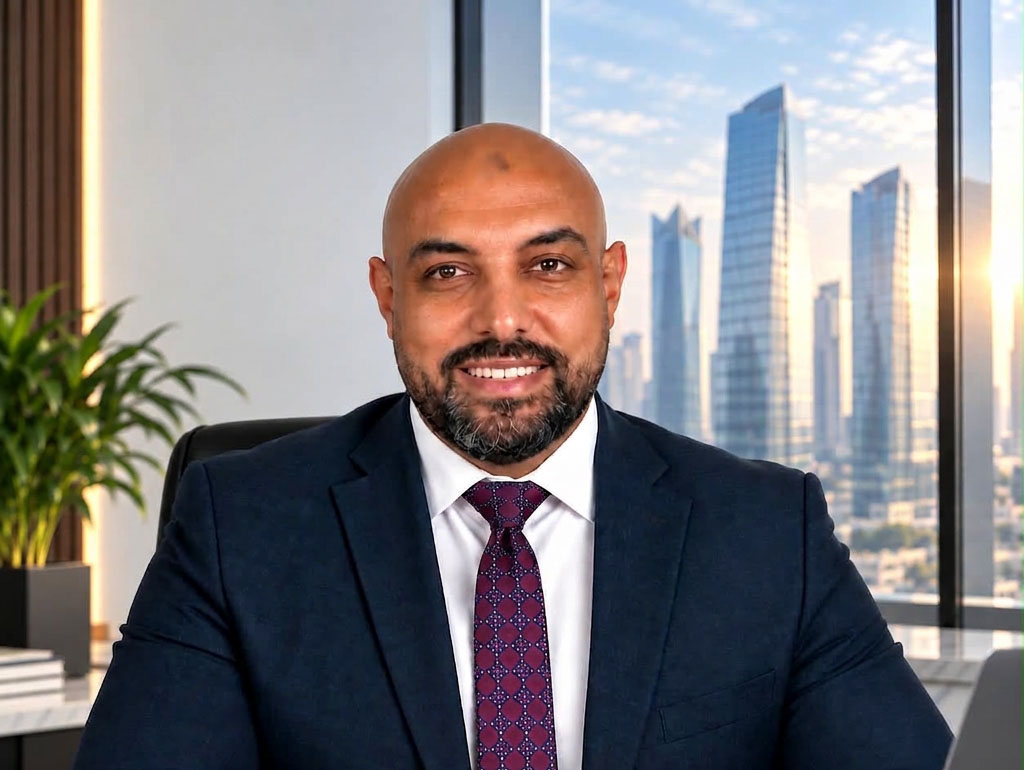
يعكف مكتب فور بيلرز للاستشارات المالية والضريبية على صفقة استحواذ جديدة تقترب قيمتها من 10 مليارات جنيه، ضمن خطة للتوسع فى خدمات الاستشارات المرتبطة بعمليات الدمج والاستحواذ، ومن المتوقع إغلاقها قبل نهاية العام الحالي، بحسب سلامة إبراهيم سلامة الشريك الإداري للمكتب.
أضاف سلامة فى حوار لـ«البورصة»، أن الصفقات التى يعمل عليها مكتب فور بيلرز حاليًا تشمل نحو 11 شركة موزعة على 3 عمليات استحواذ، متوقعًا إتمام جزء كبير منها خلال 2026، على أن يستكمل إغلاق باقى الصفقات خلال 2027، وفقًا لمراحل التفاوض واستكمال الإجراءات الخاصة بكل عملية.
وأوضح أن المكتب نفذ أعمال فحص نافٍ للجهالة لنحو 12 شركة خلال عام 2025، إلى جانب مشاركته فى عدد من صفقات الدمج والاستحواذ خلال 2025 و2026، من بينها عملية استحواذ تجاوزت قيمتها 10 مليارات جنيه خلال الشهر الماضى.
وخلال العامين الماضيين نجح مكتب فور بيلرز فى تقييم صفقات استحواذ بلغت قيمتها الإجمالية نحو 15 مليار جنيه.
قال سلامة، إن الاستشارات المرتبطة بصفقات الدمج والاستحواذ تمثل أحد المجالات الرئيسية التى يستهدف الشركة تعزيز حضوره فيها، إلى جانب الفحص النافى للجهالة والتخطيط الضريبى والاستشارات المالية، بالتوازى مع خطة للتوسع فى خدمات المراجعة خلال عامى 2027 و2028.
واشار إلى أن المكتب يعمل منذ عام 2017، ونجح خلال السنوات الماضية فى بناء قاعدة من العملاء، خاصة الشركات الكبرى ومتعددة الجنسيات، من خلال تقديم خدمات المراجعة والضرائب والاستشارات المرتبطة بالصفقات والفحص النافى للجهالة.
وأوضح أن المكتب أعاد خلال العام الحالى بناء علامته التجارية تحت اسم «فور بيلرز»، ضمن خطة تستهدف الوصول إلى شراكة أو ارتباط مع اسم دولى أكبر، مشيرًا إلى استمرار المفاوضات مع عدد من المكاتب الدولية فى هذا الشأن.
لفت سلامة إلى أن أكثر من 90% من عملاء الشركة شركات متعددة الجنسيات، موضحًا أن استراتيجية «فور بيلرز» تعتمد على اختيار العملاء وفقًا لطبيعة وحجم أعمالهم وقدرة الشركة على تقديم الخدمة المطلوبة، وليس استهداف جميع الشركات دون تمييز.
وقال إن المكتب يقدم خدمات متكاملة فى مجال تسعير المعاملات، تشمل إعداد ملفات «Transfer Pricing» والفحص المرتبط بها.
أضاف أن خطة التوسع تستهدف زيادة حجم قطاع المراجعة، خاصة مع انضمام عدد من أصحاب الخبرات إلى الشركة، بما يدعم قدرتها على الحصول على حصة أكبر من سوق المراجعة، فى حين لا تمثل خدمات مثل دراسات الجدوى مجال التركيز الرئيسى للشركة فى الوقت الحالى.
وفيما يتعلق بالإصلاحات الضريبية الأخيرة، قال سلامة إن تقييم الشركة للتعديلات والتسهيلات يتم من خلال التواصل المستمر مع مصلحة الضرائب ووزارة المالية، بهدف ضمان قابلية التشريعات للتطبيق بصورة عملية.
وأضاف أن إصدار القانون فى حد ذاته لا يكفى، إذ إن اختلافات التطبيق بين الجهات أو عدم وضوح الإجراءات قد يحول بعض التسهيلات إلى أعباء إضافية على مجتمع الأعمال.
وأشار سلامة، إلى أن حزم التسهيلات الضريبية تمثل اتجاهًا إيجابيًا، خاصة مع تركيز وزارة المالية ومصلحة الضرائب على تحسين العلاقة مع الممولين وتعزيز الثقة، إلا أن نجاح هذا النهج يتطلب سرعة معالجة النقاط التى لا تزال تحتاج إلى مزيد من التوضيح التشريعى أو التنفيذى.
وأوضح أن من أبرز هذه النقاط المعالجة الضريبية لتوزيعات الأرباح بين الشركات القابضة والتابعة، مشيرًا إلى أن التعديلات الأخيرة استهدفت تعزيز الإعفاء ومنع الازدواج الضريبى، إلا أن بعض النصوص المرتبطة بالتكاليف الخاصة بالدخل المعفى قد تؤدى فى بعض الحالات إلى تحميل الشركات عبئًا ضريبيًا يتجاوز النسبة المستهدفة.
قال سلامة إن المكتب تقدم بمذكرة إلى المسئولين بمصلحة الضرائب تتضمن عددًا من الملاحظات، من بينها ضرورة معالجة هذه الإشكالية بما يضمن اتساق النصوص وتحقيق الهدف المعلن من التعديلات.
وأضاف أن وجود كيانات اقتصادية كبيرة ومجمعة يحقق فوائد من حيث حجم الاستثمارات والإيرادات والقدرة على التوسع، ولذلك يجب ألا تؤدى القواعد الضريبية إلى خلق حافز عكسى يدفع المستثمر إلى تفكيك هيكل ملكيته.
وأشار سلامه ابراهيم إلى الحاجة لمزيد من التوضيح بشأن المعاملة الضريبية لأرباح الأسهم الناتجة عن شطب الأوراق المالية من البورصة، خاصة فى ظل وجود شطب إجبارى وآخر اختيارى.
وأوضح سلامة أن المستثمر الذى اشترى سهمًا لا يملك بالضرورة سلطة على قرار الشركة أو الجهة المسؤولة عن الشطب، ومن ثم فإن تحميله ضريبة على أرباح مرتبطة بقرار لم يتخذه قد يخلق إشكالية تحتاج إلى معالجة فى اللائحة التنفيذية.
وأشار إلى ضرورة تحديد نطاق الاستفادة من الحوافز المرتبطة بالمشروعات القومية، وما إذا كانت تمتد إلى الشركات العاملة ضمن المشروع أم تقتصر على الشركة الرئيسية، إلى جانب توضيح تعريف المشروع ونطاق الخدمات والأنشطة المرتبطة به.
ويرى سلامه أن حوافز الاستثمار الضريبية لا تزال مهمة، لكنها لم تعد العامل الوحيد الذى يبحث عنه المستثمر الأجنبى فى 2026، موضحًا أن المستثمر يهتم إلى جانب الحافز الضريبى بالبنية التحتية وسهولة الإجراءات والقدرة على التصدير ووضوح القواعد القانونية والضريبية وسرعة تنفيذها.
وأضاف أن نموذج الحوافز فى المناطق الاقتصادية يمكن أن يرتبط بالضريبة المستحقة فعليًا، بحيث يستفيد المستثمر من خفض معدل الضريبة طالما يحقق أرباحًا، دون منحه حافزًا فى سنوات الخسائر.
واقترح خفض معدل الضريبة للمستثمر خلال السنوات الأولى من التشغيل بدلًا من إلزامه بسداد الضريبة كاملة ثم الدخول فى إجراءات رد أو استرداد الحافز، بما يقلل الأثر على التدفقات النقدية للشركات.
وأشار إلى أن تعدد الجهات المسؤولة عن دراسة وتنظيم وتطبيق الحوافز الاستثمارية يمثل أحد أبرز التحديات التي تواجه المستثمرين، إذ قد يؤدي تداخل الاختصاصات وتعدد الإجراءات إلى صعوبة تحديد الجهة المسئولة وشروط الاستفادة من الحوافز.
ومثال على ذلك الحوافز الممنوحة للمشروعات المقامة في المناطق الاقتصادية الخاصة، إلى جانب الحوافز المقررة بموجب قانون الاستثمار وتعديلاته، حيث يحتاج المستثمر إلى تحديد النظام القانوني المنطبق على مشروعه، ومدى استيفائه لشروط الحصول على الحوافز، والإجراءات اللازمة لتفعيلها.
ومن ثم، فإن وضوح الجهة المسؤولة عن التطبيق، وتوحيد الإجراءات، وسهولة الوصول إلى الحوافز والاستفادة منها فعليًا لا تقل أهمية عن قيمة الحافز ذاته، باعتبارها عوامل مؤثرة في تكلفة الاستثمار وسرعة تنفيذ المشروع.
وقال إن الشركات العاملة فى المناطق الحرة تمثل شريحة مهمة من الاستثمارات الأجنبية، خاصة أن نسبة كبيرة منها شركات متعددة الجنسيات، كما أن قطاع التكنولوجيا يعد من أكثر القطاعات القابلة للانتقال بين الدول.
وأوضح أن تطبيق قواعد الحد الأدنى العالمى للضريبة «Pillar Two» يفرض إعادة النظر فى كيفية احتساب بعض الرسوم والأعباء التى تتحملها الشركات العاملة فى المناطق الحرة.
وأشار إلى أن بعض الشركات بالمناطق الحرة تسدد رسومًا أو ضرائب على الإيرادات، إلى جانب إيجارات بالعملة الأجنبية، إلا أن هذه المدفوعات لا يتم بالضرورة احتسابها ضمن الضرائب المؤهلة لأغراض «Pillar Two».
واقترح دراسة إصدار تشريع محلى يوضح المعاملة الضريبية لهذه المدفوعات، بما يسمح باحتسابها ضمن الضرائب المؤهلة متى استوفت الشروط المطلوبة، ويحافظ على تنافسية مصر فى جذب الشركات متعددة الجنسيات.
وأكد أن غياب التشريع أو عدم وضوح الرسالة الموجهة للمستثمر قد يدفع بعض الشركات إلى إعادة النظر فى مواقع استثماراتها والانتقال إلى دول لديها قواعد محلية أكثر وضوحًا بشأن «Pillar Two».
وقال سلامة إن تجربة الشركة مع أحد المستثمرين فى المنطقة الاقتصادية أثبتت أهمية وضوح الرسالة الحكومية للمستثمر، مشيرًا إلى أن المستثمر بدأ فى 2015 بشركة واحدة، ثم ارتفع عدد شركاته فى مصر إلى 12 شركة حاليًا، مع نمو كبير فى نشاط التصدير.
وأضاف أن حل النزاع الضريبى الذى واجه المستثمر، من خلال التنسيق بين الجهات المعنية والوصول إلى تفسير واضح للقواعد، ساهم فى استعادة الثقة واستمرار المستثمر فى التوسع.
وأكد أن المستثمر الأجنبى لا يبحث فقط عن الحوافز الضريبية، وإنما يريد معرفة حجم التكلفة والاستثمار والضرائب والإجراءات المطلوبة مسبقًا، مشيرًا إلى أن وضوح القواعد وسرعة التنفيذ يمثلان عاملين رئيسيين فى قرار الاستثمار.
وأوضح أن مصلحة الضرائب شهدت تطورًا ملحوظًا خلال السنوات الأخيرة فى سرعة الفحص وتقليص الفترات المتأخرة، إلا أن تطوير العنصر البشرى والتدريب المستمر للموظفين يظلان ضروريين لضمان التطبيق السليم للتشريعات.
وقال سلامة، إن وجود قانون ولائحة واضحة لا يكفى إذا لم يكن التطبيق من خلال اليات قادره على فهم طبيعة الأنشطة والاستثمارات المختلفة.
وأشار إلى أن المستثمر الأجنبى يركز بصورة أساسية على معرفة الضريبة المستحقة وتوقيتها وتجنب المفاجآت أو النزاعات المتكررة، مؤكدًا أن تحسين العلاقة بين الممول ومصلحة الضرائب يمكن أن يكون أكثر تأثيرًا على جذب الاستثمار من مجرد زيادة الإعفاءات.
ولفت إلى أن مصر تمتلك مقومات لجذب الاستثمارات، من بينها العمالة والبنية الصناعية والتوسع فى المناطق الاقتصادية، لكن الحفاظ على الاستثمارات القائمة وجذب استثمارات جديدة يتطلب رسالة واضحة ومتسقة من جميع الجهات الحكومية.
وأكد أن «فور بليرز» تعتزم مواصلة التركيز على صفقات الدمج والاستحواذ والفحص النافى للجهالة، بالتوازى مع التوسع فى خدمات المراجعة والاستشارات الضريبية والمالية، مستهدفًا تعزيز حضورها فى سوق الاستشارات المتخصصة وزيادة عدد الصفقات التى يشارك فيها، مع التركيز على القطاعات التى تشهد نشاطًا فى الاستثمار والاستحواذ.