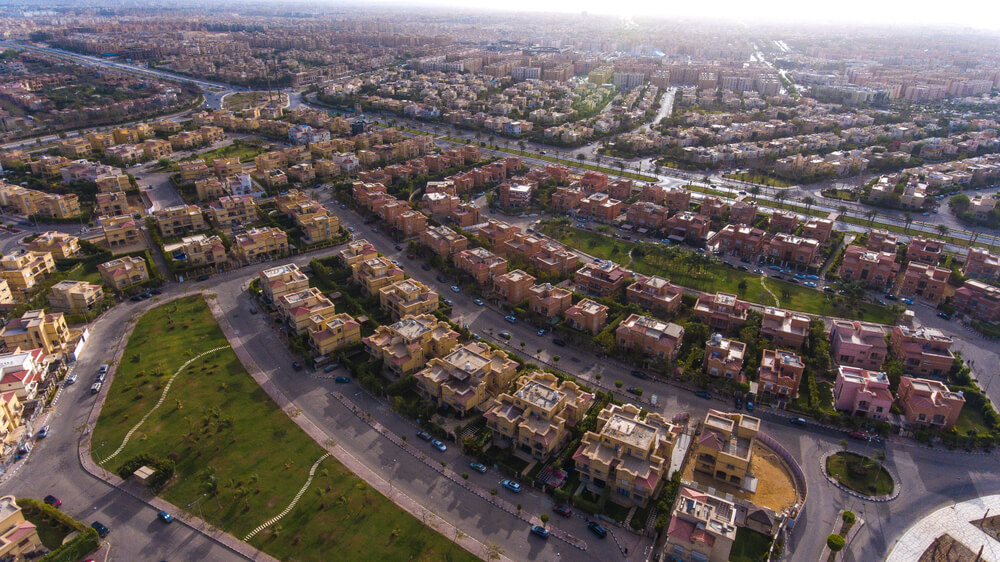

دفعت الزيادة الحادة في تكاليف البناء المطورين العقاريين إلى تعديل أساليب طرح المشروعات، من خلال تقليص مساحات الوحدات ومد آجال السداد، إلى جانب تثبيت الأسعار مع المقاولين قبل طرح المشروعات للبيع، وفقاً لشركة “جيه إل إل”.
وارتفعت متوسط تكاليف البناء بمختلف فئات الأصول العقارية الرئيسية في القاهرة بنحو 19% خلال الفترة من 2025 وحتى سبتمبر 2026، بينما سجلت مشروعات البنية التحتية أعلى زيادة بنحو 23%، ما زاد الضغوط على القطاع السكني ودفع الشركات إلى البحث عن آليات للحفاظ على مستويات أسعار تتناسب مع القدرة الشرائية للعملاء.
وقال أيمن سامي، مدير مكتب «جيه إل إل» في مصر، إن الأسس الأساسية للسوق العقارية في القاهرة لا تزال تدعم ثقة المستثمرين، رغم التحديات قصيرة الأجل التي تواجه القطاع السكني.
وأضاف أن السوق تشهد تحولاً في توجهات تخصيص رأس المال، مع اتجاه مطورين عقاريين إلى قطاع الضيافة لتنويع محافظهم الاستثمارية، بينما يتجه ملاك مشروعات التجزئة إلى نماذج تشاركية تستهدف جذب المستأجرين وزيادة معدلات الإقبال على المشروعات.
وأوضح أن قطاع المساحات المكتبية يشهد تحولاً نحو مشروعات متكاملة ومتعددة الاستخدامات، بما يفتح فرصاً جديدة لتحسين جودة المعروض من المساحات المكتبية.
وتابع أن قطاع الضيافة تصدر القطاعات العقارية من حيث النمو خلال النصف الأول من العام، مدعوماً بزيادة أعداد السياح الوافدين إلى مصر بنسبة 4% على أساس سنوي.
وأشار إلى أن استقرار متوسط الأسعار اليومية للفنادق، إلى جانب قوة محفظة المشروعات الفندقية المستقبلية، يعززان فرص نمو القطاع، بالتزامن مع مستهدفات «رؤية مصر 2030» لزيادة أعداد الزائرين إلى 30 مليون سائح سنوياً.
ومن المتوقع طرح مساحات مكتبية جديدة خلال النصف الثاني من العام في القاهرة الجديدة، التي تعد أحد أبرز مراكز الأعمال في القاهرة، مع توقعات بزيادة المنافسة على المساحات المكتبية الفاخرة ومن الفئة “أ”.
وفي قطاع التجزئة، سجل السوق أداءً أقوى خلال النصف الأول من 2026 مقارنة بالفترة نفسها من العام الماضي، مع اتجاه ملاك المشروعات إلى تطبيق نماذج تقوم على تقاسم الإيرادات لجذب المستأجرين وتحفيز حركة الزوار.
وتابع أن ارتفاع تكاليف المعيشة وأسعار الوحدات السكنية بالتزامن مع عدم مواكبة نمو الدخول لمعدلات التضخم، أدى إلى تراجع القدرة على تحمل تكاليف تملك الوحدات.
وأضاف أن هذه التطورات تضغط على التدفقات النقدية للمطورين، ما يتطلب التحول من نموذج البناء للبيع إلى نماذج استثمارية سكنية أكثر مرونة، من بينها «البناء للتأجير».
وأوضح أن نموذج البناء للتأجير يحول العقار من صفقة بيع لمرة واحدة إلى مصدر مستدام للإيرادات، مع احتفاظ المطور بالأصل والاستفادة من ارتفاع قيمته مستقبلاً، إلى جانب امتلاك سيطرة أكبر على إدارة المجمعات السكنية وبناء قيمة طويلة الأجل للعلامة التجارية.
ودعا المطورين إلى البدء بمشروعات تجريبية محدودة في مناطق متطورة تتوافر بها الخدمات والمرافق، بما يسمح باختبار النموذج وتحقيق عوائد إيجارية والاستفادة من تنامي حصة العقارات المؤجرة المملوكة للمستثمرين في الأسواق العقارية الناضجة.
وقال إن تكاليف البناء سجلت زيادات متفاوتة عبر مختلف فئات الأصول العقارية، بمتوسط 19% منذ 2025 وحتى سبتمبر 2026، بينما سجلت مشروعات البنية التحتية أعلى معدل زيادة بنحو 23%.
وأضاف أن ارتفاع تكاليف البناء دفع المطورين إلى إعادة هيكلة نماذج أعمالهم للحد من تأثير التضخم وتقليل المخاطر المرتبطة بالمشروعات قيد التطوير.
وأوضح أن عدداً متزايداً من المطورين يتجه إلى الانتهاء من التصميمات وتثبيت الأسعار مع المقاولين قبل طرح المشروعات للبيع، إلى جانب تطبيق استراتيجيات شراء تستهدف الاستفادة من مستويات الأسعار الحالية والحد من مخاطر ارتفاع التكلفة.
وأشار إلى أن المطورين يلجأون كذلك إلى تقليص مساحات الوحدات وإطالة آجال السداد للحفاظ على مستويات سعرية تتناسب مع القدرة الشرائية للعملاء.
وأوضح أن بعض المطورين بدأوا في تقليص مساحات الوحدات السكنية بهدف توسيع قاعدة العملاء، حيث انخفضت المساحات المطروحة لبعض وحدات التاون هاوس والفيلات من مستويات تبدأ عند 250 متراً مربعاً أو أكثر إلى خيارات تقل عن 200 متر مربع.
كما اتجه المطورون إلى تمديد خطط السداد لتصل في بعض الحالات إلى 15 عاماً، بهدف تخفيف قيمة الأقساط والحفاظ على جاذبية الأسعار في ظل ارتفاع تكاليف البناء.
ولفت إلي أن تسريع معدلات التنفيذ، من خلال الاعتماد على التكنولوجيا منذ مراحل التصميم، ووضع خطط واضحة للتكاليف وإدارة عمليات المشتريات، يمكن أن يساعد المطورين على الحد من تأثير ارتفاع تكاليف البناء وتوزيع المخاطر بصورة أكثر توازناً.